Assurance voyage AVI International : 7,3/10 en avis, mais des délais de remboursement de 1 à 6 mois
AVI International est un acteur spécialisé de l’assurance voyage, souvent envisagé pour un tour du monde, un PVT, des études ou un séjour hors d’Europe. Son intérêt ne se résume pas à un tarif : il faut surtout vérifier l’adéquation entre la formule, les frais médicaux couverts, l’assistance en cas d’hospitalisation et les exclusions applicables à votre voyage.
AVI International : un spécialiste historique, mais des contrats à lire précisément
Créée en 1981, AVI International se présente comme un spécialiste de l’assurance voyage internationale et comme un partenaire de longue date du Guide du Routard. L’entreprise a rejoint le groupe SPB en 2008, avant de devenir une filiale à part entière en 2013. Son positionnement repose sur des contrats conçus pour différents profils de voyageurs, avec une souscription en ligne, l’envoi des documents par e-mail et un espace personnel pour gérer le contrat.
La promesse centrale porte sur la couverture des frais médicaux à l’étranger dès le premier euro, l’assistance et le rapatriement d’urgence. AVI annonce également des plafonds élevés et des garanties sans franchise selon les contrats. Ces formulations restent utiles pour une première sélection, mais elles ne remplacent pas la lecture des conditions générales : plafond par poste, territorialité, franchise éventuelle, définition d’une urgence, exclusions médicales et règles applicables aux activités sportives peuvent varier d’une formule à l’autre.
Ne pas confondre assistance, avance de frais et remboursement
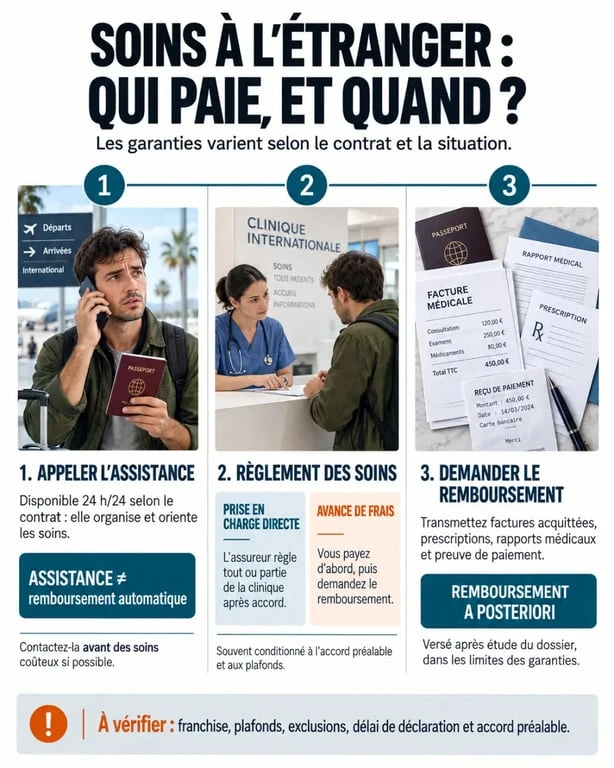
Une assurance peut proposer une assistance 24h/24 sans que chaque dépense soit réglée immédiatement. Lors d’une hospitalisation, une prise en charge directe ou une avance de frais peut être organisée dans certains cas, généralement après contact avec l’assistance. Pour une consultation, une pharmacie ou un soin ambulatoire, le voyageur peut au contraire devoir avancer les frais puis transmettre factures, prescriptions et preuve de paiement. Cette distinction détermine souvent l’expérience réelle lors d’un sinistre.
En voyage, la santé exige que médecin, clinique, traduction, accord de prise en charge, documents médicaux et paiement circulent dans le bon ordre. Garder les coordonnées d’assistance hors ligne, photographier les justificatifs et appeler avant une admission hospitalière, lorsque l’état de santé le permet, évite qu’un dossier pourtant couvert se transforme en longue succession d’échanges administratifs.
Quelle formule AVI choisir selon la durée et le projet ?
Le bon contrat ne dépend pas seulement de la destination. La durée, le statut du voyageur et les exigences éventuelles d’un visa comptent autant. AVI propose plusieurs formules dont les intitulés permettent de cibler rapidement le besoin.
| Situation de voyage | Formule à examiner | Point de vigilance |
|---|---|---|
| Séjour touristique de moins de 2 mois | Multirisque Routard | Vérifier les plafonds médicaux, bagages et annulation selon la destination. |
| Tour du monde ou long séjour de 2 à 24 mois | Marco Polo | Contrôler la continuité de couverture, les pays visités et les activités prévues. |
| Permis Vacances Travail | Working Holiday | Comparer le contrat aux obligations du pays de PVT, notamment au Canada ou en Australie. |
| Études, stage ou volontariat | Planète Études | Vérifier la compatibilité avec les exigences de l’établissement ou du visa. |
| Séjour au pair | Au Pair | Examiner les garanties responsabilité civile et santé adaptées au séjour. |
La formule annulation ne protège pas contre tous les changements d’avis
L’assurance annulation répond à un autre risque que l’assurance médicale : elle peut intervenir avant le départ pour des motifs prévus au contrat. AVI mentionne un plafond maximal de 25 000 € par assuré. Il faut toutefois vérifier les causes garanties, les justificatifs demandés, les exclusions et le délai de souscription. Pour certaines assurances annulation, une adhésion dans les 48 heures suivant l’achat du voyage est évoquée. Une hésitation personnelle, une météo défavorable ou un simple changement de programme ne sont pas nécessairement indemnisables.
Garanties AVI : les critères qui comptent vraiment avant de souscrire
Pour évaluer une assurance voyage AVI, commencez par le risque financier le plus important dans votre destination : les soins. Aux États-Unis, au Canada, au Japon ou en Australie, une consultation, des examens ou une hospitalisation peuvent rapidement peser sur un budget. Viennent ensuite le rapatriement, le retour anticipé, la responsabilité civile à l’étranger et, selon votre équipement, la protection des bagages.
- Frais médicaux et hospitalisation : vérifiez le plafond, les soins pris en charge, les conditions d’avance et les antécédents médicaux exclus ou limités.
- Assistance et rapatriement : regardez qui décide du transport, dans quelles circonstances et comment joindre l’assistance en urgence.
- Responsabilité civile : indispensable en cas de dommage causé involontairement à un tiers, avec des limites à contrôler.
- Bagages : examinez les plafonds par objet, les justificatifs exigés, les délais de déclaration et les exclusions liées au vol ou à la négligence.
- Sports et deux-roues : plongée, randonnée engagée, conduite de scooter ou moto peuvent être soumises à des conditions spécifiques.
Les cartes bancaires haut de gamme peuvent inclure une assurance, mais elles ne sont pas automatiquement équivalentes à un contrat spécialisé. Il faut vérifier que le voyage a été réglé avec la carte, la durée maximale couverte, les plafonds médicaux, les personnes assurées et le niveau de responsabilité civile. Un plafond de 5 000 € par assuré, par exemple, ne se compare pas directement à une couverture médicale internationale sans connaître les autres garanties.
Que disent les avis sur l’assurance voyage AVI ?
Les retours disponibles sont contrastés, ce qui est fréquent pour une assurance évaluée au moment d’un sinistre. Dans une enquête menée par Le Tourdumondiste du 24 au 27 février 2025 auprès de 1 165 personnes, AVI obtient une note globale de 7,3/10. L’échantillon comprenait 11 voyageurs ayant souscrit un contrat Marco Polo, dont 7 avaient demandé au moins une prise en charge : ce volume invite à considérer la note comme un indicateur utile, non comme une vérité statistique définitive.
Les témoignages citent des situations concrètes : hospitalisation pour dengue, soins médicaux, rapatriement lié à un décès, remplacement de lunettes ou pertes matérielles. Un cas de dengue, avec cinq jours d’hospitalisation et environ 140 € de frais médicaux, fait état d’un remboursement en un mois. D’autres retours mentionnent un rapatriement traité en une semaine, un remplacement de lunettes sous deux semaines, mais aussi un délai pouvant atteindre six mois pour un rapatriement. Les expériences positives soulignent la réactivité ; les critiques portent plutôt sur la complexité de certains échanges et la lenteur administrative.
AVI face à Chapka, Heymondo, ACS, Allianz ou AXA : comment arbitrer
Comparer AVI à Chapka, Heymondo, ACS, Allianz, AXA, April ou Globe Partner uniquement sur le prix serait une erreur. Le devis doit être mis en regard du plafond médical, de la responsabilité civile, des exclusions, de la franchise, de l’assistance, des activités couvertes et de la durée autorisée. Une offre moins chère peut suffire pour un court séjour européen, mais s’avérer inadaptée à un PVT canadien ou à un itinéraire incluant des soins coûteux.
AVI mérite d’être mise en concurrence si vous recherchez une formule ciblée pour un long séjour, un PVT, des études ou un voyage en famille. Demandez un devis sur le site officiel d’AVI International, puis alignez les garanties ligne par ligne avec deux alternatives. Avant de signer, contrôlez aussi la possibilité de modifier la date de départ, de prolonger le contrat et de déclarer un sinistre en ligne. Cette vérification prend peu de temps avant le départ ; elle peut faire une différence majeure lorsque l’assistance devient nécessaire.

- Assurance voyage AVI International : 7,3/10 en avis, mais des délais de remboursement de 1 à 6 mois - 13 septembre 2026
- Détaxe en France : comment récupérer votre TVA dès 100 euros d’achat - 10 septembre 2026
- La protection carte bancaire protège d’abord l’usage quotidien, l’anti-RFID en complément - 9 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 GMF assurance voyage : maladie, rapatriement et bagages à vérifier avant de partir
 Carte Gold Fortuneo : ce que couvrent vraiment l’assurance voyage, les plafonds et les exclusions
 Visa Premier assurance voyage : qui appeler selon l’urgence, la banque ou l’assistance ?
 Assurance annulation vol : le délai de 48h et les 4 règles pour garantir votre remboursement