Taux de change : définition, calcul et lecture d’une cotation
Le taux de change est le prix d’une monnaie exprimé dans une autre. Par exemple, si la cotation EUR/USD est de 1,11, un euro correspond à 1,11 dollar américain. Ce taux permet de convertir une somme, mais aussi de comparer la valeur de deux monnaies à un moment donné.
Pour obtenir le montant réellement reçu, il faut ensuite tenir compte du taux appliqué par l’intermédiaire et des frais éventuels.
Qu’est-ce qu’un taux de change ?
Le taux de change indique combien d’unités d’une monnaie correspondent à une unité d’une autre. On parle aussi de cours de change. Une devise est une monnaie considérée dans le cadre d’un échange international : l’euro et le dollar sont deux devises utilisées dans les opérations de change.
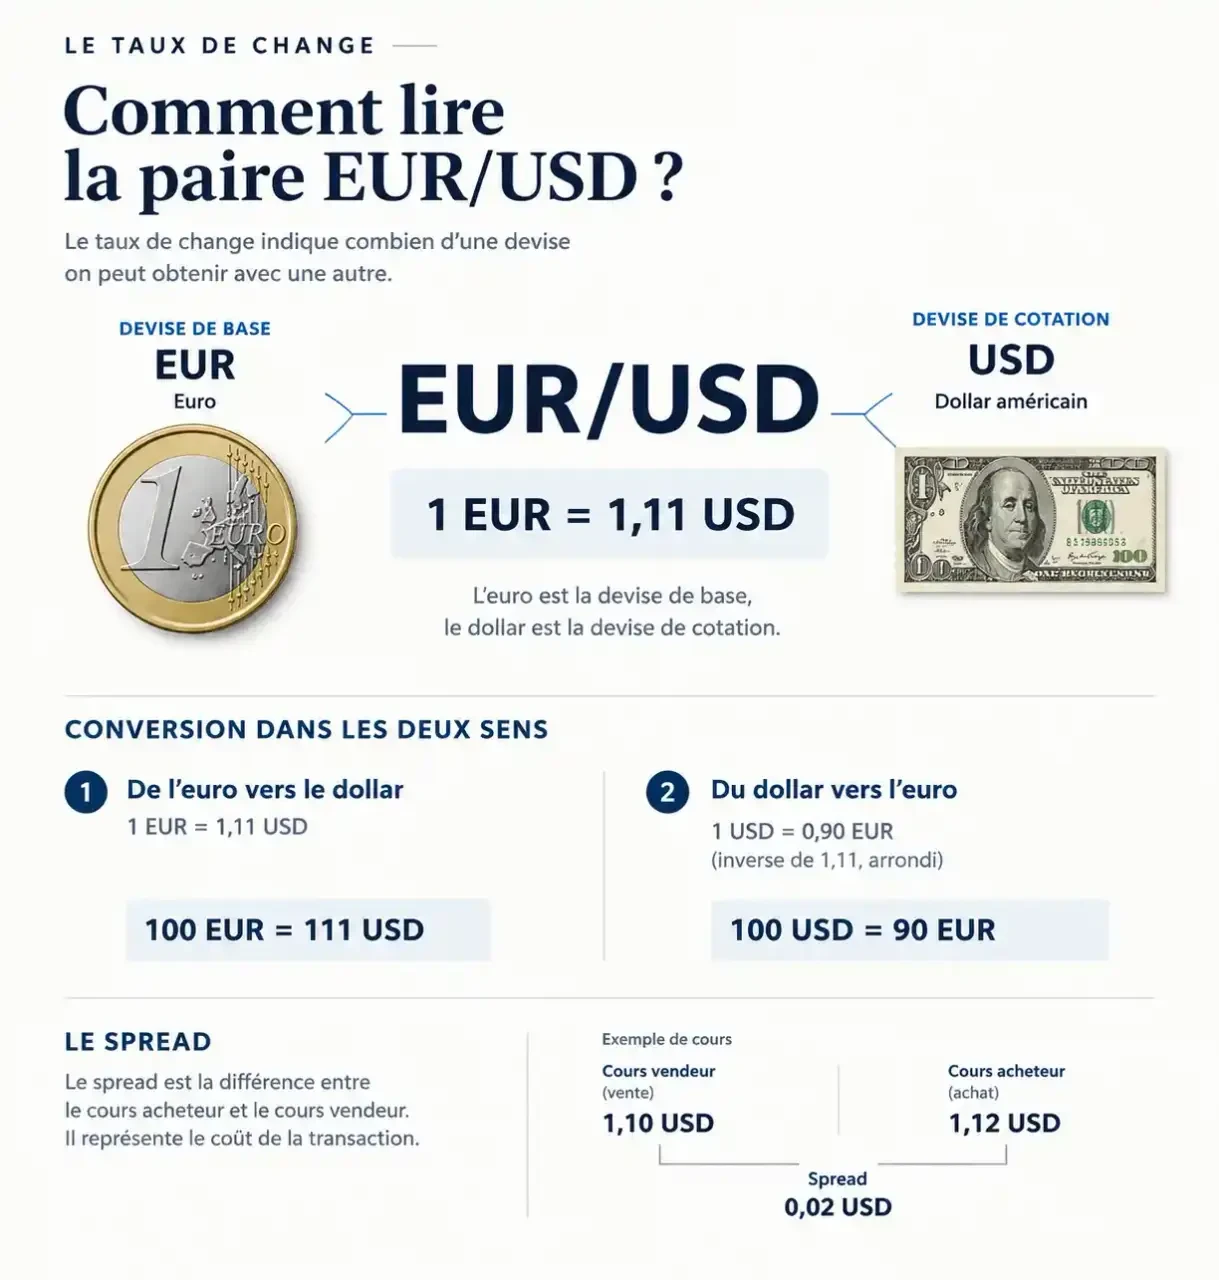
Un taux concerne toujours une paire de monnaies. Dire que « l’euro monte » ne suffit donc pas : il peut monter face au dollar tout en évoluant autrement face à une autre devise.
Comment lire une cotation comme EUR/USD ?
Dans la paire EUR/USD, EUR désigne l’euro et USD le dollar américain. Les codes de devises comportent habituellement trois lettres. La première monnaie est appelée devise de base ; la seconde est la devise de cotation.
Dans l’exemple précédent, le nombre indique donc la quantité de dollars correspondant à un euro, et non l’inverse.
Passer d’une monnaie à l’autre
Pour convertir des euros en dollars avec cette cotation, multipliez la somme en euros par le taux. Pour convertir des dollars en euros, divisez la somme en dollars par ce même taux.
| Opération | Calcul | Résultat indicatif |
|---|---|---|
| 100 euros en dollars | 100 × 1,11 | 111 dollars |
| 111 dollars en euros | 111 ÷ 1,11 | 100 euros |
Ces résultats supposent un taux identique dans les deux sens et aucun frais. En pratique, les cours d’achat et de vente diffèrent souvent.
La cotation inverse s’obtient en divisant une unité par le taux initial. On trouve environ 0,9009 : un dollar correspond alors à environ 0,90 euro. Ce dernier résultat est arrondi à deux décimales ; conserver davantage de décimales limite les écarts lors d’une conversion.
Cotation au certain et cotation à l’incertain
Ces termes décrivent le sens dans lequel on exprime une monnaie par rapport à une autre. Pour un lecteur dont la monnaie de référence est l’euro :
- La cotation au certain exprime une unité d’euro en monnaie étrangère.
- La cotation à l’incertain exprime une unité de monnaie étrangère en euros.
Le point de vue compte : ce qui est au certain pour l’euro est à l’incertain pour le dollar. Avant de calculer, repérez toujours la monnaie qui correspond à une seule unité.
Cours acheteur, cours vendeur et spread : quelle différence ?
Un intermédiaire peut afficher deux prix pour une même paire. Le cours acheteur, ou bid, est le prix auquel il achète la devise de base. Le cours vendeur, ou ask, est celui auquel il la vend. La lecture se fait donc du point de vue de l’intermédiaire.
Prenons une cotation fictive EUR/USD de 1,10 / 1,12. L’intermédiaire achète un euro contre 1,10 dollar et vend un euro contre 1,12 dollar. Si vous lui vendez des euros pour obtenir des dollars, le premier cours s’applique. Si vous lui achetez des euros avec des dollars, c’est le second.
Le spread est l’écart entre ces deux cours : ici, 0,02 dollar par euro. Il contribue à la rémunération de l’intermédiaire. Il ne remplace pas nécessairement une commission : les deux peuvent s’additionner.
Exemple : mesurer l’effet des frais
Le taux de référence donne un montant indicatif. Si le prestataire applique un taux moins favorable pour convertir vos euros en dollars, vous recevez moins de dollars, même avant toute commission.
Si le prestataire prélève en plus une commission fixe de 2 euros sur les 100 euros remis, il convertit seulement 98 euros. Au cours acheteur de l’exemple, vous recevez alors 107,80 dollars. Le taux moins favorable et la commission se cumulent, et d’autres frais peuvent s’y ajouter.
Pourquoi les taux de change varient-ils ?
Sur un marché de change flottant, le cours évolue avec l’offre et la demande de chaque monnaie. Si davantage d’acteurs cherchent à acheter une devise, son prix tend à augmenter par rapport aux monnaies proposées en échange. Plusieurs éléments influencent ces décisions :
- Les taux d’intérêt et la politique monétaire : ils influencent l’attrait des placements dans une monnaie et les anticipations des investisseurs.
- L’inflation : elle modifie le pouvoir d’achat d’une monnaie et peut peser sur les anticipations de sa valeur future.
- Les échanges commerciaux : payer des biens et services à l’étranger peut créer une demande pour la monnaie du vendeur.
- Les mouvements de capitaux : les investissements et les retraits de fonds entraînent des achats et des ventes de devises.
- Les décisions publiques et le contexte économique : une intervention monétaire ou une évolution des perspectives peut modifier les anticipations.
Aucun de ces facteurs ne permet, à lui seul, de prévoir sûrement le prochain cours. Plusieurs forces peuvent agir dans des sens opposés au même moment.
Taux fixe, flottant ou intermédiaire : comment les distinguer ?
| Régime | Fonctionnement | Conséquence sur le cours |
|---|---|---|
| Flottant | Le marché joue un rôle principal dans la formation du taux. | Le cours peut varier ; les autorités peuvent néanmoins intervenir. |
| Fixe | Les autorités maintiennent un lien avec une monnaie ou un panier de référence. | Le cours visé reste stable par rapport à cette référence, tant que l’engagement est maintenu. |
| Intermédiaire | Les autorités laissent une certaine souplesse tout en encadrant les fluctuations. | Le cours peut bouger dans un cadre défini ou faire l’objet d’interventions. |
Un taux fixe n’est pas nécessairement immuable. Les autorités peuvent modifier le niveau qu’elles cherchent à maintenir. À l’inverse, un régime flottant ne signifie pas que les pouvoirs publics sont toujours absents du marché.
Appréciation et dépréciation : quels effets concrets ?
Une monnaie s’apprécie lorsqu’elle prend de la valeur par rapport à une autre. Elle se déprécie lorsqu’elle en perd. Si EUR/USD passe de 1,10 à 1,15, l’euro s’apprécie face au dollar : un euro permet théoriquement d’obtenir davantage de dollars. Si le taux baisse, l’euro se déprécie face au dollar.
Le sens de la paire reste essentiel : lorsque l’euro s’apprécie face au dollar, le dollar se déprécie face à l’euro.
Pour les voyageurs et les achats à l’étranger
Avec un euro plus fort face au dollar, une somme en euros permet en principe d’obtenir davantage de dollars. Un voyageur dont les dépenses sont en dollars peut donc payer moins d’euros pour un même prix affiché en dollars. L’inverse se produit si l’euro baisse.
Le gain réel dépend toutefois du taux appliqué et des frais. Un prix local qui augmente peut aussi compenser une évolution favorable du change.
Pour les importations et les exportations
Une monnaie plus forte tend à réduire, dans cette monnaie, le coût des achats facturés dans une devise étrangère. Elle peut en revanche rendre les produits vendus à l’étranger plus chers pour les clients qui paient dans une autre monnaie.
Une monnaie plus faible produit généralement l’effet inverse : elle renchérit les importations et peut améliorer le prix des exportations pour les acheteurs étrangers. Le résultat dépend notamment de la monnaie de facturation et de la part de composants importés dans les produits vendus.
Pourquoi les entreprises cherchent-elles à couvrir le risque de change ?
Une entreprise est exposée lorsqu’elle doit payer ou recevoir une somme en devise étrangère à une date future. Entre la commande et le règlement, le cours peut évoluer et modifier le montant final dans sa propre monnaie.
Prenons une facture de 10 000 dollars. Si un euro vaut 1,10 dollar, elle représente environ 9 091 euros, hors frais. Si l’euro monte à 1,20 dollar, elle représente environ 8 333 euros. À l’inverse, si l’euro baisse face au dollar, la facture coûte davantage en euros.
Un contrat à terme peut permettre de fixer à l’avance le taux d’une opération future. L’entreprise connaît ainsi mieux son coût ou sa recette en monnaie nationale. En contrepartie, elle ne profite généralement pas d’une évolution favorable du cours sur la somme couverte.
Où consulter un taux et comment comparer deux offres ?
Les banques centrales publient des taux de référence. Les banques, bureaux de change et plateformes affichent aussi des cours, parfois liés au marché entre établissements financiers. Ces chiffres n’ont pas tous le même usage : un taux indicatif sert de repère, tandis que le taux commercial détermine le montant de votre opération.
Pour comparer deux propositions, partez d’une même somme et d’un même sens de conversion. Regardez ensuite :
- Le montant final reçu, après conversion et commissions.
- Le taux appliqué à votre opération, plutôt que le seul taux de référence affiché.
- Les frais fixes et variables, y compris ceux prélevés avant conversion ou séparément.
- Le moment retenu pour le taux : un cours indicatif peut changer avant l’exécution de l’opération.
Le meilleur taux affiché n’est pas toujours l’offre la moins coûteuse : une commission fixe peut réduire davantage le montant reçu, surtout pour une petite somme.

- Taux de change : définition, calcul et lecture d’une cotation - 20 novembre 2026
- Frais bancaires Crédit Mutuel : tarifs, cartes et coûts à l’étranger - 17 novembre 2026
- Après 60 ans, emprunter sans fragiliser son patrimoine - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Après opposition, votre nouvelle carte bancaire arrive en 3 à 8 jours ouvrés
 Carte bancaire bloquée après 3 PIN faux : au TPE, au distributeur ou après opposition, quoi faire ?
 Carte virtuelle Fortuneo : créez un numéro temporaire, mais vérifiez les limites
 Carte virtuelle La Banque Postale : payer en ligne sans exposer sa carte principale