Frais bancaires Crédit Mutuel : tarifs, cartes et coûts à l’étranger
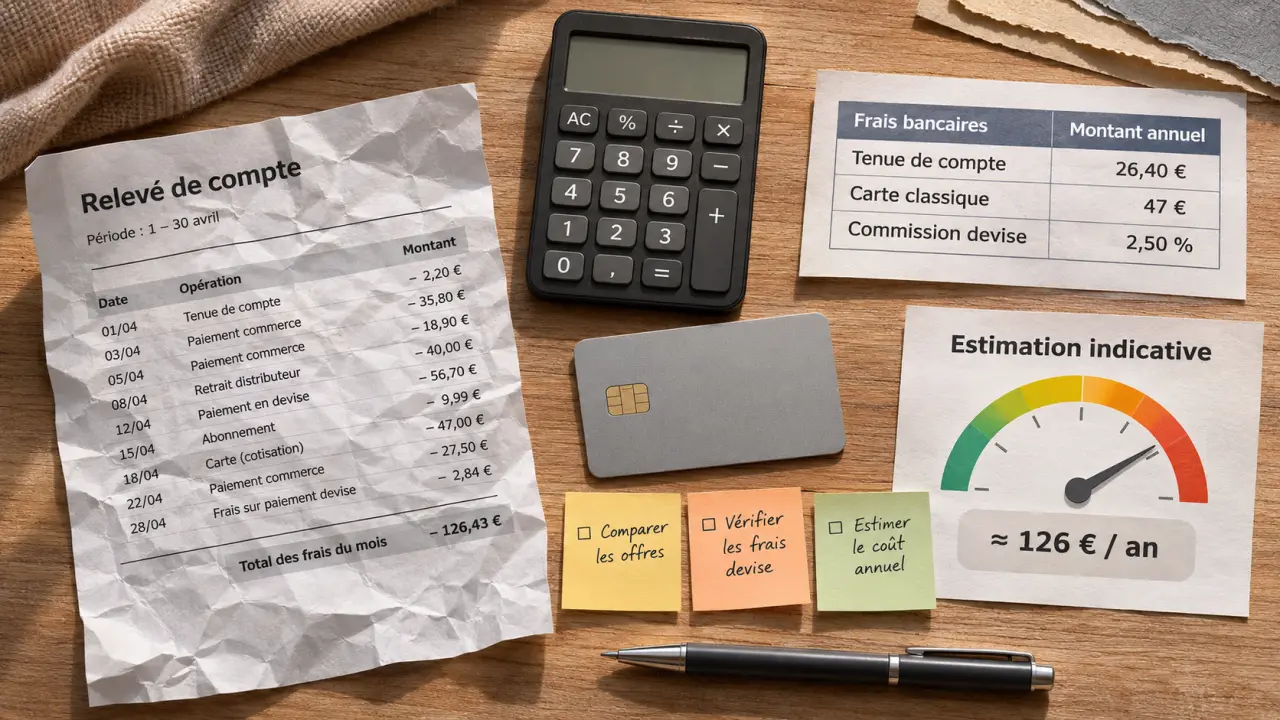
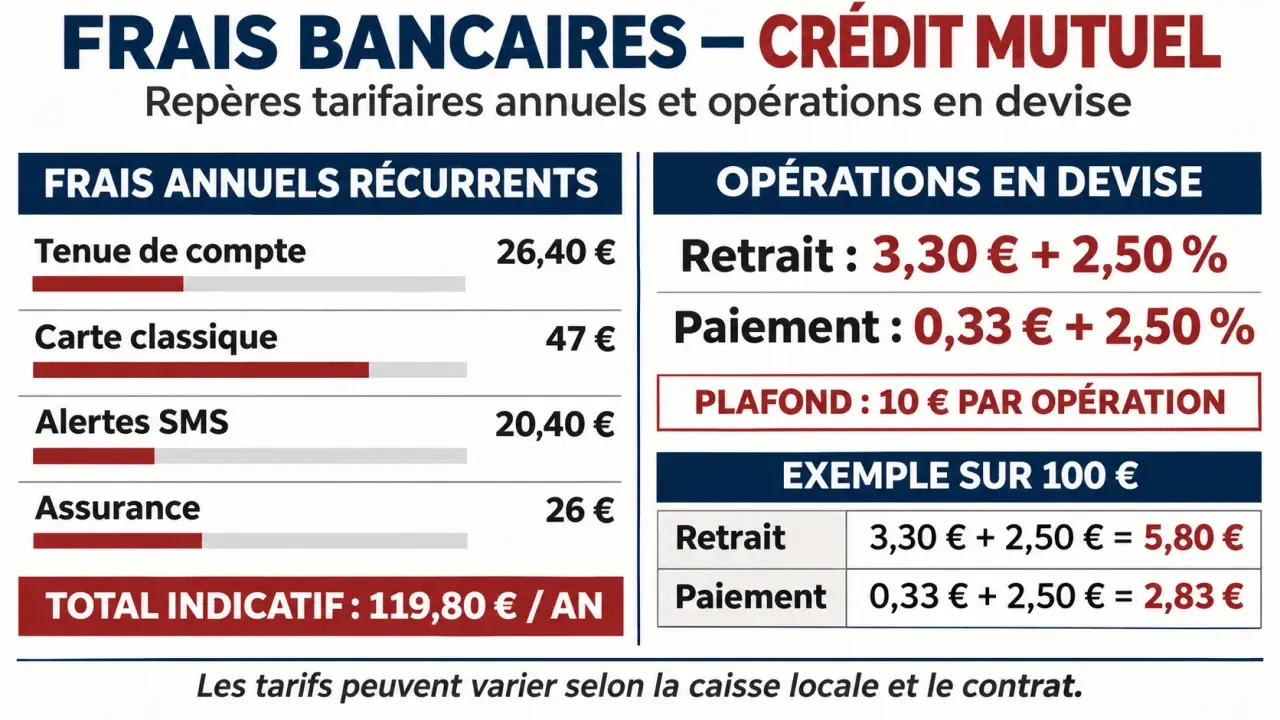
Les frais bancaires du Crédit Mutuel comprennent notamment la tenue de compte, la cotisation de carte et, pour certaines opérations, des commissions supplémentaires. Parmi les tarifs relevés figurent 26,40 € par an pour la tenue de compte et 47 € par an pour une carte classique. Un retrait en devise peut coûter 3,30 € plus 2,50 % du montant.
Ces chiffres sont des repères, pas un tarif unique garanti : la grille dépend de votre caisse et les conditions de votre contrat peuvent modifier la facture.
Panorama des frais bancaires Crédit Mutuel
Le tableau distingue les frais réguliers des coûts déclenchés par une opération.
| Service ou opération | Tarif relevé | Rythme ou condition |
|---|---|---|
| Tenue de compte standard | 26,40 € | Par an |
| Alertes SMS | 1,70 € | Par mois, soit 20,40 € par an |
| Carte classique | 47 € | Par an |
| Assurance perte ou vol des moyens de paiement | 26 € | Par an |
| Retrait dans une autre enseigne en zone euro | 1,10 € | À partir du troisième retrait du mois |
| Frais sur compte inactif | 30 € | Tarif relevé pour ce service |
Les frais de tenue de compte rémunèrent la gestion du compte. Ils ne remplacent pas automatiquement la cotisation de carte : les deux peuvent s’ajouter. De même, une assurance ou des alertes SMS sont des services distincts, parfois intégrés à une formule groupée.
Pour un compte avec carte classique et alertes SMS, l’addition de ces trois tarifs atteint 93,80 € par an, hors offre groupée, opérations payantes et autres services. Sans les alertes, elle descend à 73,40 €.
Combien coûte une carte bancaire ?
La cotisation varie fortement avec la gamme de la carte.
| Carte | Cotisation annuelle relevée | À regarder avant de choisir |
|---|---|---|
| Carte à autorisation systématique, de type Visa Electron ou Maestro | 34 € | Acceptation et conditions d’utilisation |
| Visa Classic ou Mastercard | 47 € | Services et limites adaptés aux dépenses courantes |
| Visa Premier ou Gold Mastercard | 137 € | Garanties, assistance et limites utiles en voyage |
| Visa Infinite | 340 € | Services haut de gamme réellement utilisés |
Une carte à autorisation systématique interroge généralement le solde avant d’accepter un paiement. Une carte haut de gamme peut apporter des garanties et des limites différentes, mais son prix ne se justifie que si ces services vous servent. Entre les tarifs relevés pour une carte classique et une carte Premier, l’écart atteint 90 € par an.
Pour un compte joint, une réduction de 50 % sur la seconde carte figure parmi les conditions relevées. L’économie dépend toutefois de la carte concernée et de l’offre souscrite : elle ne signifie pas que tous les frais du compte sont divisés par deux.
Paiements et retraits : France, zone euro et étranger
Retraits dans une autre banque
Le distributeur utilisé peut changer le coût d’un retrait. Dans la grille relevée, un retrait dans une autre enseigne en zone euro coûte 1,10 € à partir du troisième retrait du mois. Avec cinq retraits concernés dans le mois, les trois derniers représenteraient donc 3,30 €.
Ce calcul suppose que tous les retraits entrent bien dans la catégorie facturée. L’utilisation d’un distributeur de votre banque et le regroupement de petits retraits peuvent limiter cette dépense.
Opérations en devise : une part fixe et un pourcentage
Hors zone euro, les frais relevés associent un montant fixe à une part proportionnelle. Le plafond indiqué s’applique à la commission de chaque opération dans l’exemple tarifaire présenté.
| Opération | Calcul relevé | Exemple sur 100 € |
|---|---|---|
| Retrait en devise | 3,30 € + 2,50 %, maximum 10 € | 5,80 € de frais |
| Paiement en devise | 0,33 € + 2,50 %, maximum 10 € | 2,83 € de frais |
Pour un retrait de 100 €, la part proportionnelle représente 2,50 €, à laquelle s’ajoutent 3,30 €. Pour un paiement du même montant, elle s’ajoute à 0,33 €. Ces exemples supposent un montant déjà converti en euros ; le taux de change utilisé peut lui aussi influer sur la somme débitée.
Le plafond de 10 € ne rend pas les petites opérations gratuites. Si vous effectuez quatre paiements de 25 €, la part fixe de 0,33 € est prélevée quatre fois : les frais atteignent alors 3,82 €, contre 2,83 € pour un seul paiement de 100 €, avec le barème présenté.
Au terminal ou au distributeur, une conversion en euros peut être proposée avant la transaction. Elle permet de voir immédiatement un montant en euros, mais le taux proposé peut être moins favorable. Choisir la devise locale laisse la conversion se faire dans les conditions de votre carte, sans supprimer pour autant les éventuelles commissions de votre banque.
Voyage : une option internationale est-elle rentable ?
Une option internationale relevée coûte 20 € par an. Elle couvre les frais supplémentaires sur les paiements à l’étranger et sur trois retraits par mois. Certains forfaits groupés comprennent déjà un avantage international : payer une option supplémentaire peut donc faire double emploi.
Prenons un voyage avec trois retraits de 100 € et quatre paiements de 100 €, tous en devise. Avec les tarifs précédents et sans autre avantage, les commissions atteindraient :
- Trois retraits : 3 × 5,80 €, soit 17,40 €.
- Quatre paiements : 4 × 2,83 €, soit 11,32 €.
- Total : 28,72 €, contre une cotisation de 20 € pour l’option, soit 8,72 € d’écart.
Dans cet exemple, les trois retraits restent dans la limite mensuelle de l’option. Le calcul exclut l’effet du taux de change et d’éventuels frais propres au distributeur. Pour un séjour avec un seul paiement, l’option annuelle peut au contraire coûter plus cher que la commission évitée.
La souscription est proposée dans l’espace client ou l’application, depuis la rubrique des cartes et de leur contrat. Pour comparer une solution extérieure, additionnez son éventuel abonnement, le coût de sa carte, ses frais de change et ses limites de retraits gratuits. Une carte sans cotisation n’est pas forcément la moins chère pour un voyageur qui retire souvent des espèces.
Incidents et services annexes : les frais à anticiper
| Service ou incident | Tarif relevé |
|---|---|
| Réédition du code secret | 10 €, ou 49 € en urgence |
| Refabrication de la carte | 13 €, ou 49 € en urgence |
| Opposition sur un chèque | 16 € |
| Opposition sur un chéquier | 32 € |
La réédition du code et la refabrication de la carte sont deux prestations différentes. Une demande urgente peut coûter davantage. En revanche, en cas de perte ou de vol d’une carte, faites opposition dès que vous le constatez : attendre pour éviter une prestation urgente ne protège pas votre compte.
Un découvert ou un prélèvement rejeté peut aussi entraîner des frais distincts de la cotisation annuelle de la carte, dont le montant dépend de l’incident et du contrat.
Comment réduire concrètement sa facture ?
- Reconstituez une année de frais. Additionnez tenue de compte, cartes, assurance, alertes et commissions visibles sur vos relevés. Ajoutez les frais de voyage et d’incident pour obtenir un total plus réaliste que la seule cotisation de carte.
- Comparez le forfait aux services séparés. Retenez le coût annuel et les services réellement utilisés. Une formule groupée peut être intéressante si elle inclut la carte et les opérations dont vous avez besoin ; elle peut coûter plus cher si plusieurs options restent inutilisées.
- Adaptez la carte à vos usages. Si les garanties et les limites d’une carte classique suffisent, le passage à une gamme supérieure ajoute une dépense annuelle sans bénéfice nécessaire pour vous.
- Réduisez les opérations facturées. Regroupez les retraits lorsque c’est possible et estimez vos paiements en devise avant de choisir une option internationale.
- Évitez les doublons. Une assurance séparée, des alertes SMS ou une option voyage peuvent déjà être comprises dans une formule. Un jeune ou un étudiant a aussi intérêt à comparer le prix total de son offre à celui des services pris séparément, plutôt que de se fier au seul nom de l’offre.
Questions fréquentes sur les frais Crédit Mutuel
Où trouver les tarifs applicables à mon compte ?
La grille tarifaire de votre caisse de proximité présente les services et leurs prix. Votre contrat et vos relevés permettent de distinguer les prestations incluses dans votre formule de celles qui vous sont facturées en supplément.
Existe-t-il des offres pour les jeunes ?
Les banques proposent généralement des offres destinées aux jeunes et aux étudiants, avec une carte à tarif réduit ou des conditions allégées. Pour juger de leur intérêt, comparez le coût annuel total de l’offre, carte comprise, à celui des services dont vous avez réellement besoin pris séparément.
Pourquoi un paiement en devise coûte-t-il plus cher ?
Il peut cumuler une conversion de monnaie et une commission bancaire, composée d’une part fixe et d’un pourcentage. Le coût dépend donc à la fois du nombre d’opérations et de leur montant.
Un compte inutilisé peut-il générer des frais ?
Oui. Des frais de compte inactif de 30 € figurent parmi les tarifs relevés. Un compte peu utilisé peut aussi conserver des services payants tant qu’ils ne sont pas résiliés ; le relevé permet d’en repérer les prélèvements.

- Frais bancaires Crédit Mutuel : tarifs, cartes et coûts à l’étranger - 17 novembre 2026
- Après 60 ans, emprunter sans fragiliser son patrimoine - 8 novembre 2026
- Taux de change EUR/CNY : convertir ses euros sans confondre cours affiché et montant reçu - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cours devise poste : le taux, les billets et les frais à vérifier avant toute opération
 FreeTaxUSA : déclaration fédérale gratuite, seuil AGI à 51 000 $ et points à vérifier avant de déposer
 Impôt du frontalier en 2026 : taux annuel pour le salaire, cours du jour pour les revenus exceptionnels
 Value added tax identification : le numéro qui décide de la TVA sur vos factures (et les erreurs qui coûtent cher)