Impôt du frontalier en 2026 : taux annuel pour le salaire, cours du jour pour les revenus exceptionnels
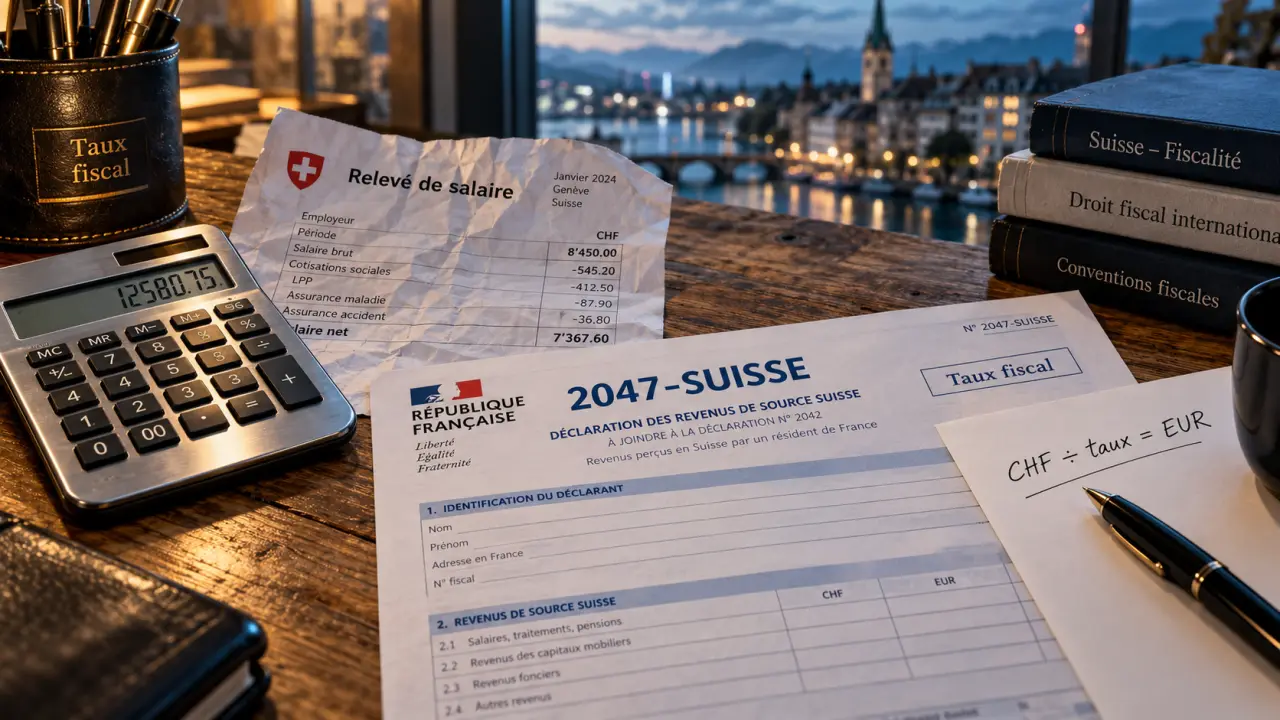
Pour la déclaration française déposée en 2026, les revenus suisses concernés sont ceux encaissés en 2025. Le taux de change fiscal du frontalier ne correspond pas automatiquement au taux affiché par votre banque ni au cours relevé au moment où vous remplissez votre déclaration. La méthode dépend du type de revenu et de sa régularité.
La règle à retenir pour les revenus suisses déclarés en 2026
Un résident fiscal français doit déclarer en France ses salaires et ses autres revenus perçus en Suisse, même lorsqu’ils ont déjà été imposés dans ce pays. La convention fiscale franco-suisse prévoit ensuite un mécanisme de crédit d’impôt pour éviter une double imposition. Avant ce calcul, les montants en francs suisses doivent être convertis en euros.
Calcul de conversion fiscale CHF en euros
Estimez le montant en euros à reporter pour la déclaration française 2026 à partir du montant en CHF et du taux fiscal publié.
Montant converti en euros
—
La règle de principe consiste à retenir le cours du change à Paris au jour de l’encaissement. L’encaissement correspond au versement en espèces ou à l’inscription du revenu au crédit du compte. En théorie, chaque paiement reçu en CHF doit donc être converti avec le cours applicable à sa date de perception.
Pour les frontaliers franco-suisses qui perçoivent un salaire régulier, l’administration fiscale admet toutefois l’utilisation d’un taux moyen annuel. Cette tolérance évite de convertir séparément chaque paie mensuelle. Le contribuable peut appliquer un même taux à l’ensemble de ses revenus réguliers et, dans les mêmes conditions, à ses frais réguliers.
Cours du jour ou taux moyen annuel : le bon choix selon le revenu
| Situation | Taux à utiliser | Règle applicable |
|---|---|---|
| Salaire mensuel régulier de frontalier | Taux moyen annuel | Cette tolérance peut s’appliquer aux revenus perçus régulièrement. |
| Frais réguliers liés à l’activité | Taux moyen annuel | Ils peuvent suivre le même traitement que le salaire régulier. |
| Prime exceptionnelle ou versement isolé | Cours du jour | Le caractère régulier du revenu doit être examiné avec prudence. |
| Retraite versée en capital | Cours du jour | Ce revenu exceptionnel ne relève pas du taux moyen annuel. |
| Stock-options | Cours du jour | Ce type de revenu exceptionnel n’entre pas dans la tolérance annuelle. |
Le taux moyen annuel simplifie les revenus récurrents
Le taux moyen annuel convient au salaire habituel d’un salarié frontalier, notamment aux paies mensuelles, à un éventuel treizième salaire et aux frais professionnels récurrents lorsque leur régularité est établie. Il permet d’appliquer une méthode cohérente aux revenus, aux frais réels et aux montants reportés dans la déclaration.
Ce taux ne doit toutefois pas être appliqué indistinctement à tous les versements reçus en Suisse. Une prime de départ, un rachat de prévoyance, une levée d’options ou un capital de retraite n’ont pas le même calendrier qu’une rémunération mensuelle. Identifiez ces montants dès l’examen du relevé bancaire pour éviter de lisser artificiellement un versement ponctuel et pouvoir justifier votre méthode auprès de l’administration.
Les revenus exceptionnels se convertissent à la date de perception
Pour une retraite versée en capital et des stock-options, il faut retenir le cours du jour. La même vigilance s’impose pour tout revenu dont le montant ou la date de versement s’écarte du rythme habituel de la rémunération. Conservez le justificatif de paiement, le relevé indiquant la date du crédit et le détail du taux utilisé.
Une prime liée au salaire, mais versée une seule fois, mérite une analyse particulière. Si son montant est élevé ou si son traitement est incertain, demandez une confirmation à votre service des impôts ou faites vérifier la conversion avant de valider la déclaration.
Convertir des CHF en euros sans inverser le taux
L’erreur la plus fréquente consiste à multiplier ou à diviser sans vérifier le sens de la cotation. Le taux fiscal est présenté en euros contre devises. Dans cette présentation, la conversion des francs suisses en euros s’effectue en divisant le montant en CHF par le taux publié.
La formule est la suivante :
Montant en euros = montant en CHF ÷ taux publié
À titre de repère, un taux de 1,07 est indiqué pour les revenus 2025 dans une publication spécialisée. Si ce chiffre est présenté selon la logique fiscale « euros contre devises », un salaire annuel de 85 000 CHF se calcule ainsi : 85 000 ÷ 1,07 = 79 439,25 EUR, soit 79 439 EUR après arrondi à l’euro.
Il ne faut donc pas lire automatiquement « 1 CHF = 1,07 EUR », car cette formulation inverse le sens de la cotation fiscale retenue pour le calcul. Vérifiez toujours la présentation du taux avant d’effectuer l’opération.
Avant de reporter un montant, contrôlez le taux annuel indiqué sur le formulaire concerné. Le taux bancaire peut être différent, notamment à cause de la marge de change et des frais appliqués lors d’un virement. Il correspond au montant réellement reçu sur votre compte en euros, mais ne constitue pas à lui seul la référence fiscale à utiliser dans la déclaration.
Où renseigner le taux et les revenus dans la déclaration française
Le formulaire 2047-SUISSE est le document central pour déclarer les revenus de source suisse. Il mentionne chaque année le taux moyen annuel utilisable pour les revenus réguliers des travailleurs frontaliers franco-suisses. Lors d’une déclaration en ligne, le parcours peut proposer une conversion automatique en euros. Vérifiez tout de même la catégorie du revenu et le montant finalement reporté.
Le formulaire 2047-SUISSE ne doit pas être confondu avec le formulaire 2041-AS. Ce dernier concerne l’attestation de résidence fiscale. Il ne sert pas à convertir les salaires et ne remplace pas la déclaration des revenus suisses.
- Rassemblez les certificats de salaire suisses et les relevés de versement de 2025.
- Séparez les salaires réguliers, les frais et les paiements exceptionnels.
- Relevez le taux moyen annuel figurant sur le 2047-SUISSE pour les revenus éligibles.
- Calculez séparément les revenus qui doivent être convertis au cours du jour.
- Conservez vos calculs, les justificatifs d’encaissement et les documents remis par l’employeur.
Les informations pratiques destinées aux frontaliers sont disponibles sur le site de la DGFiP. Consultez la version correspondant à l’année de déclaration : le taux est mis à jour chaque année et ne doit pas être repris automatiquement d’une déclaration précédente.
Quel impact du taux de change sur votre impôt de frontalier ?
Le taux de conversion détermine la valeur en euros du revenu suisse retenue pour le calcul de l’impôt français. Une variation même limitée peut modifier le revenu imposable, l’effet de l’abattement forfaitaire de 10 % ou l’intérêt d’opter pour les frais réels. Elle peut aussi influencer la tranche marginale d’imposition lorsque le revenu du foyer se situe près d’un seuil.
Le choix entre l’abattement de 10 % et les frais réels est distinct de la conversion, mais les deux calculs doivent rester cohérents. Les frais engagés en CHF et déduits au réel doivent eux aussi être convertis selon la méthode applicable. Évitez de combiner un salaire converti au taux moyen annuel avec des frais évalués au hasard à partir d’un relevé bancaire.
Enfin, conversion et double imposition répondent à deux questions différentes. Déclarer un revenu suisse en euros ne signifie pas qu’il sera taxé deux fois dans son intégralité. Le crédit d’impôt prévu par la convention fiscale franco-suisse intervient dans le calcul français selon la nature du revenu et le régime applicable.
Une attention particulière est nécessaire en présence d’un capital de retraite, de stock-options, d’un bonus élevé ou d’un changement de situation familiale. Dans ces cas, vérifiez séparément la qualification du revenu, la date d’encaissement et le taux de change utilisé avant de finaliser la déclaration.

- Impôt du frontalier en 2026 : taux annuel pour le salaire, cours du jour pour les revenus exceptionnels - 30 septembre 2026
- Un seul voyage, deux devises en Irlande : évitez les frais au mauvais terminal - 29 septembre 2026
- Macif et rapatriement à l’étranger : ce que couvrent réellement l’assistance et les soins - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Compte inactif : 30 euros par an, 12 mois de délai et recours via Ciclade
 Découvert autorisé en banque en ligne : 30 jours, agios et pièges à vérifier
 CPOR Devises : retrouver la cotation de l’or sans confondre la marque et le service
 Devises au Cambodge : comment jongler entre dollars et riels pour optimiser votre budget