Plafond de carte bancaire : fonctionnement, délais et augmentation
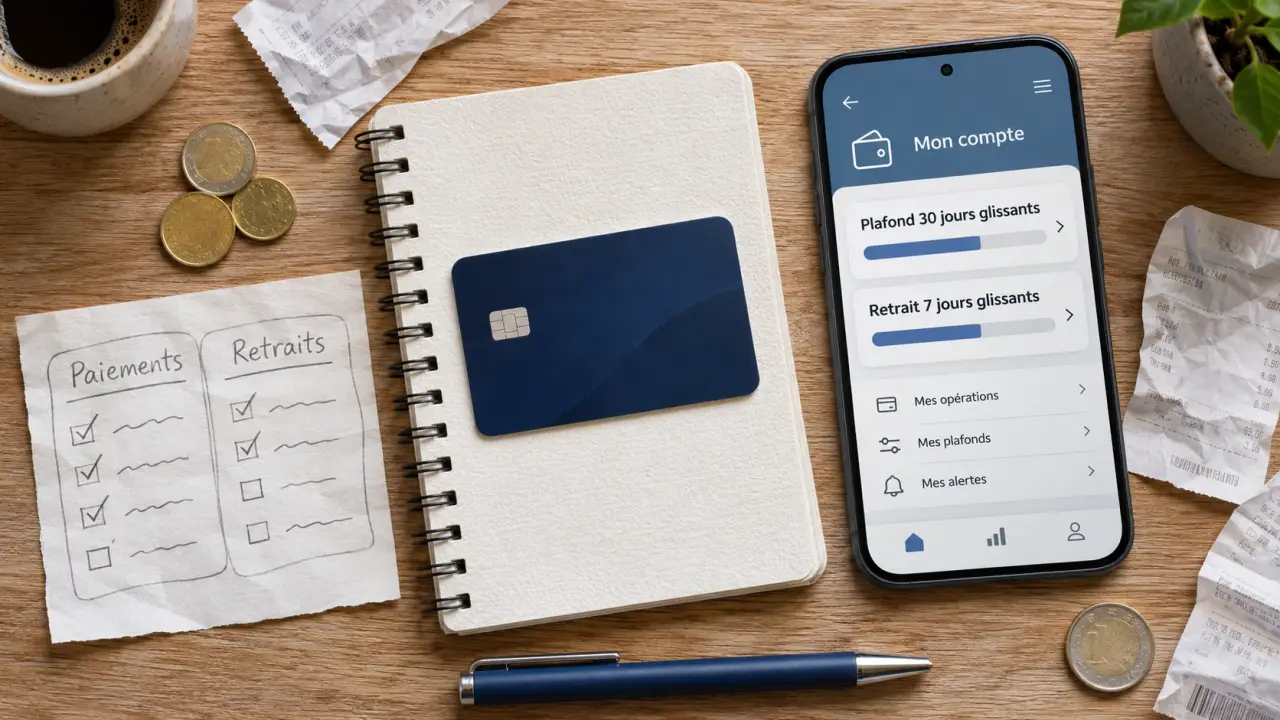
Le plafond de carte bancaire est le montant maximal que vous pouvez payer ou retirer avec votre carte pendant une période donnée. Le plafond de paiement porte généralement sur 30 jours glissants, celui de retrait sur 7 jours glissants. Vous pouvez les consulter dans votre application bancaire et, si votre banque le permet, demander une hausse temporaire ou durable.
Atteindre un plafond ne signifie pas forcément que votre compte est vide. Pour savoir quand vous pourrez utiliser de nouveau votre carte, il faut regarder les opérations déjà effectuées et la période retenue par votre banque.
À quoi sert le plafond d’une carte bancaire ?
La banque fixe des limites d’utilisation à votre carte. Elles encadrent vos dépenses et réduisent notamment le montant qui pourrait être dépensé avec la carte en cas de perte ou de fraude. Le montant accordé dépend de la carte et de votre situation financière.
Le plafond et le solde sont deux choses différentes. Vous pouvez avoir de l’argent sur votre compte, mais ne plus pouvoir payer par carte si vous avez déjà utilisé tout votre plafond. À l’inverse, disposer d’un plafond libre ne vous donne pas automatiquement la somme correspondante sur votre compte.
Le découvert autorisé est encore autre chose : il permet, dans les limites convenues avec la banque, d’avoir un solde négatif. Augmenter le plafond de la carte n’augmente pas ce découvert et ne crée pas d’argent sur le compte.
Paiement, retrait, sans contact : quels plafonds s’appliquent ?
| Type d’opération | Limite à retenir | Point pratique |
|---|---|---|
| Paiement par carte | Montant maximal généralement calculé sur 30 jours glissants | Les achats en magasin, sur internet et par téléphone entrent dans le plafond global. |
| Retrait d’espèces | Montant maximal généralement calculé sur 7 jours glissants | Il est distinct du plafond de paiement. |
| Sans contact avec la carte | Une limite par opération peut s’appliquer sans authentification | Un paiement sans contact utilise aussi le plafond de paiement. Au-delà de la limite sans authentification, un paiement peut être possible avec authentification selon la carte et le terminal. |
| Opération à l’étranger | Des limites particulières peuvent s’appliquer | Les paiements et les retraits peuvent être soumis à des conditions différentes. |
Une banque peut également fixer un maximum par opération. Un achat peut alors être refusé même si le plafond disponible sur la période reste suffisant. Un distributeur peut lui aussi limiter le montant délivré en une fois : plusieurs retraits ne permettent toutefois pas de dépasser le plafond de retrait de votre carte.
Et pour un achat sur internet ?
Un achat en ligne utilise le plafond global de paiement, comme un achat en boutique. Si vous commandez un billet ou réservez un hébergement en ligne, prévoyez donc ce montant dans vos dépenses récentes. Les réglages de la carte peuvent aussi permettre d’activer ou de désactiver les paiements à distance.
Pourquoi mon sans-contact est-il refusé sous 50 € ?
Le terminal peut vous demander d’insérer la carte et de saisir votre code, même pour un petit achat. Cette demande de sécurité ne signifie pas nécessairement que le plafond global est atteint. Si le paiement avec code échoue aussi, regardez votre solde et vos plafonds disponibles.
Jours glissants : quand le plafond se libère-t-il ?
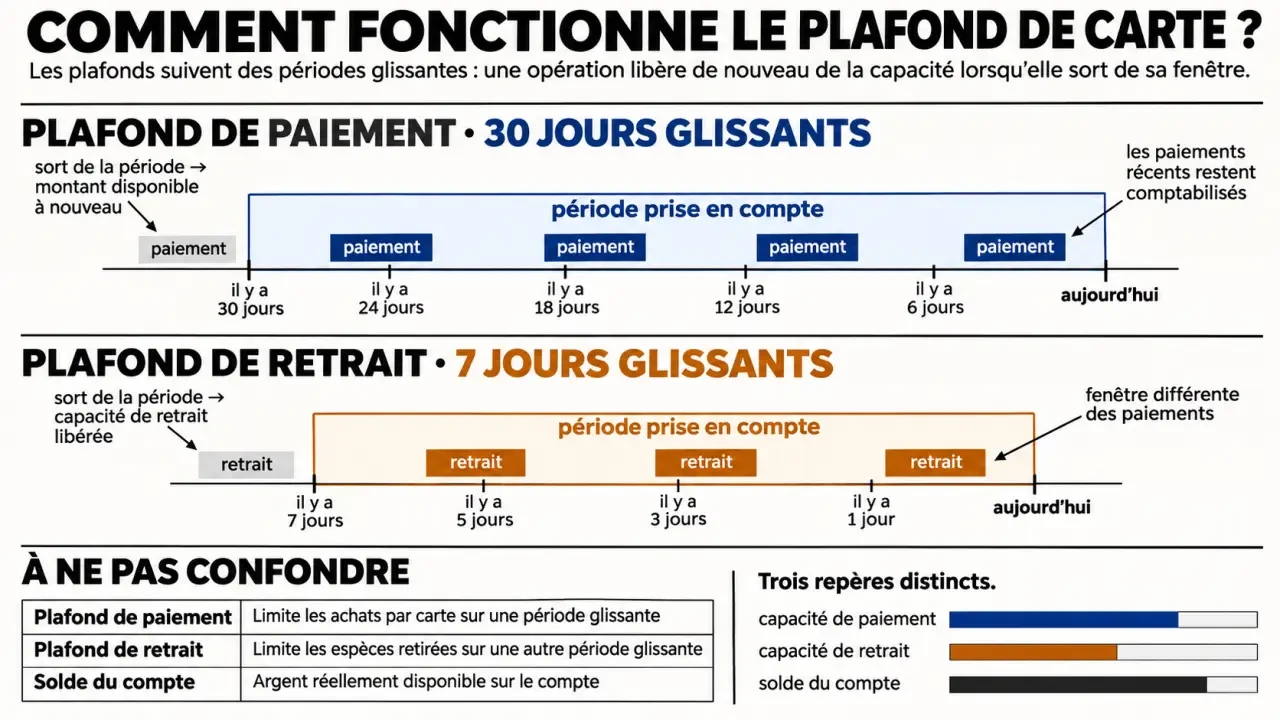
Une période glissante ne suit ni la semaine civile ni le mois du calendrier. La banque regarde les opérations réalisées pendant la période qui précède le moment où vous utilisez votre carte. Chaque opération cesse progressivement d’être prise en compte lorsqu’elle sort de cette période.
Le plafond ne revient donc pas forcément à son maximum le premier jour du mois. Il se libère au rythme de la sortie des anciennes opérations.
Exemple avec un plafond de paiement de 2 000 €
Imaginons que votre carte autorise ce montant de paiements sur 30 jours glissants. Vous avez effectué deux achats : 500 €, puis 1 500 € quelques jours plus tard. Si ces deux opérations sont encore comptabilisées dans la période, il ne reste aucun plafond disponible.
Lorsque le premier achat sort de la période, son montant redevient disponible, tant qu’aucune autre opération ne vient l’utiliser. Le montant du second achat se libère lorsqu’il sort à son tour de la période. Ce mécanisme vaut aussi pour les retraits, avec la durée prévue pour votre carte.
Comment connaître le plafond de votre carte ?
- Ouvrez votre application bancaire ou votre espace client et sélectionnez la carte concernée.
- Recherchez la rubrique consacrée aux plafonds ou aux réglages de la carte.
- Consultez séparément les limites de paiement et de retrait, ainsi que les montants déjà utilisés ou encore disponibles lorsqu’ils sont affichés.
- Regardez la durée associée à chaque limite et les éventuelles restrictions pour l’étranger ou les achats à distance.
Si l’écran ne montre pas le plafond restant, additionnez les opérations concernées sur la période : cela vous donne un repère, mais les opérations en attente peuvent modifier le montant réellement disponible.
Comment augmenter ou réduire votre plafond ?
Dans les réglages de votre carte, cherchez l’option de modification des plafonds. Choisissez le plafond de paiement ou de retrait, saisissez le montant souhaité, puis confirmez la demande. L’application peut proposer une hausse pour une durée limitée ou une modification durable.
- Hausse temporaire : utile pour un achat important, une caution ou un voyage. Elle peut parfois prendre effet immédiatement.
- Modification permanente : adaptée si vos dépenses habituelles ont changé. Elle peut nécessiter une validation et ne pas être immédiate.
- Baisse du plafond : elle limite les montants utilisables avec la carte, mais laisse moins de marge pour une dépense imprévue.
Le bouton de modification ne donne pas toujours accès au montant souhaité. La banque peut refuser une hausse, notamment au regard du type de carte ou de votre situation financière. Une hausse durable passe parfois par une carte de gamme supérieure.
Quel montant choisir pour une hausse ponctuelle ?
Partez du plafond restant, pas seulement du plafond total. Ajoutez l’achat prévu, les autres dépenses attendues pendant la période et une marge pour les réservations. Si l’achat dépasse votre plafond disponible, la hausse doit couvrir au moins la différence, avant même de compter les autres achats.
Carte refusée : que faire si le plafond est atteint ?
- Identifiez la limite concernée. Un retrait refusé ne signifie pas forcément que vous ne pouvez plus payer en magasin, puisque les deux plafonds sont distincts.
- Consultez les opérations récentes et celles en attente. Une réservation peut réduire le montant disponible même si la dépense définitive n’apparaît pas encore.
- Demandez une hausse temporaire si elle est proposée et si vous devez régler immédiatement.
- Utilisez un autre moyen de paiement, par exemple un virement ou une autre carte, si le commerçant l’accepte et si vous disposez des fonds.
- Attendez la sortie d’une ancienne opération de la période glissante si vous pouvez reporter l’achat.
Un refus ne vient pas toujours du plafond : un solde insuffisant, une option de paiement désactivée ou un contrôle de sécurité peuvent aussi l’expliquer. Après trois saisies incorrectes du code confidentiel, la carte peut être bloquée. Réessayer un achat ne résout pas ce type de blocage.
Voyage, hôtel, location : les points à anticiper
Avant un départ, regardez les limites de paiement et de retrait applicables à l’étranger. Prévoyez les dépenses déjà réalisées avant le voyage : elles continuent de compter tant qu’elles restent dans la période glissante. Une limite par opération peut aussi gêner le règlement d’un achat important.
Une pré-autorisation est une somme réservée temporairement sur la carte, par exemple lors d’une réservation d’hôtel ou de véhicule. Elle peut immobiliser une partie du plafond sans correspondre à un débit définitif. Le paiement final et la libération de la somme réservée ne sont pas toujours enregistrés au même moment.
Pour éviter un refus pendant le séjour, gardez une marge au-delà du prix des réservations. Prévoyez aussi un autre moyen de paiement : augmenter un plafond ne garantit pas qu’un terminal ou un distributeur acceptera la carte.
Les plafonds changent-ils selon la carte ?
Oui. Une carte classique et une carte premium peuvent offrir des limites différentes. Une carte à autorisation systématique peut également avoir des conditions adaptées à son fonctionnement : le solde disponible compte alors particulièrement lors de l’autorisation d’une opération.
Il n’existe pas de montant unique valable pour toutes les cartes d’une même catégorie. Pour choisir, comparez d’abord votre plus grosse dépense prévisible sur la période de paiement, vos besoins de retrait sur la période correspondante et les possibilités de hausse ponctuelle.
Chaque carte a ses propres plafonds, mais toutes les cartes rattachées à un même compte puisent dans le même solde. Deux cartes permettent donc de distinguer les plafonds d’utilisation, sans créer deux soldes indépendants.
Questions fréquentes
Pourquoi une demande d’augmentation peut-elle être refusée ?
Le type de carte fixe un maximum que la banque ne dépasse pas, et votre situation financière entre aussi en compte : un montant jugé élevé par rapport à vos revenus et à vos dépenses habituelles peut être refusé. Une demande plus modeste ou limitée dans le temps est une piste, tout comme une carte de gamme supérieure pour une hausse durable.
Quand le plafond se remet-il à zéro ?
Cela dépend de la période prévue pour votre carte. Si elle est glissante, le plafond se libère opération par opération, quand chacune sort de la période. Une somme réservée et non encore libérée peut continuer de réduire le montant disponible. Une limite calculée sur une période calendaire se renouvelle, elle, au début de la période suivante.
Quels plafonds s’appliquent à l’étranger ?
Les paiements et les retraits à l’étranger peuvent avoir leurs propres limites, distinctes de celles appliquées en France. Si l’usage à l’étranger est désactivé dans les réglages de la carte, les opérations restent refusées même lorsque le plafond est libre.

- Plafond de carte bancaire : fonctionnement, délais et augmentation - 13 novembre 2026
- Carte virtuelle LCL : création, plafond, débit et durée d’activité après une opposition ou une réfection - 12 novembre 2026
- Carte virtuelle BoursoBank : création, prix et utilisation - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carte bancaire bloquée après 3 PIN faux : au TPE, au distributeur ou après opposition, quoi faire ?
 Droits de douane aux États-Unis : la fin du seuil de 800 dollars change vos colis
 ASL Airlines : 32 kg maximum en soute, mais plusieurs motifs de refus à éviter
 Carte virtuelle Société Générale : payer en ligne sans exposer le numéro de sa carte physique