Carte virtuelle BoursoBank : création, prix et utilisation
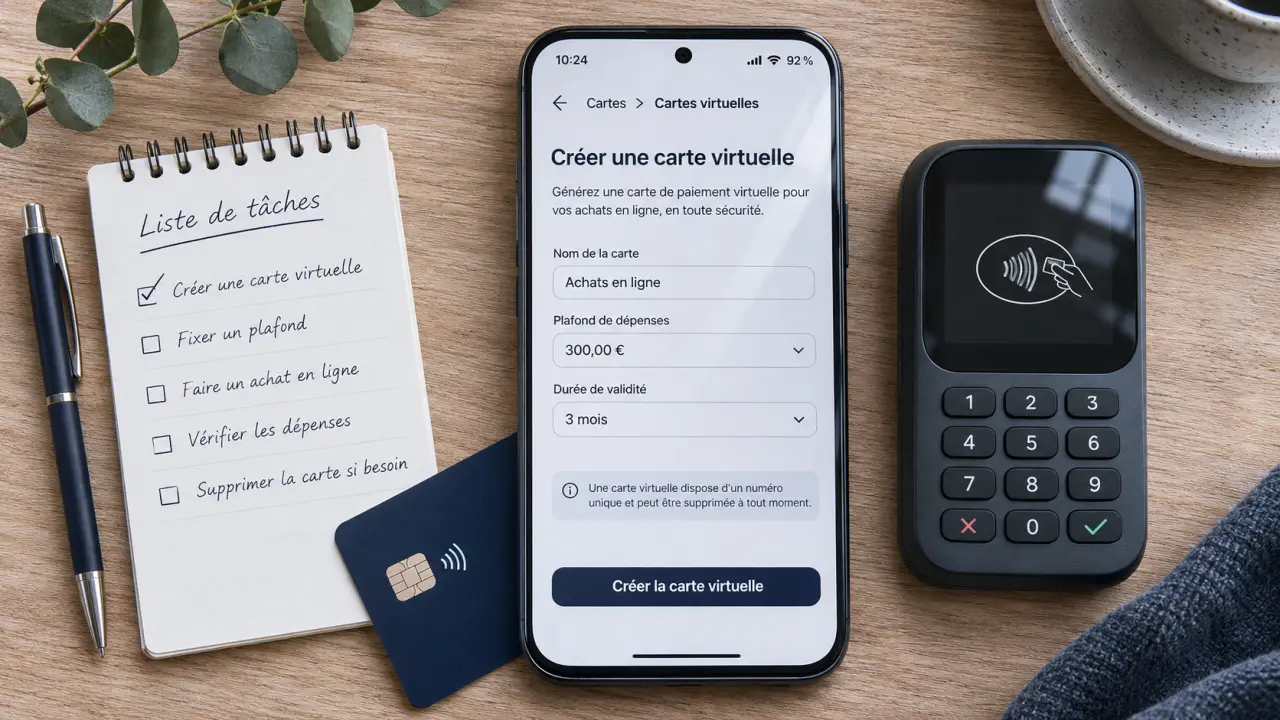
La carte virtuelle BoursoBank, anciennement Boursorama Banque, se crée gratuitement dans l’application mobile. Elle est disponible immédiatement pour régler un achat en ligne, sans communiquer les données de votre carte principale au commerçant. Pour la créer, ouvrez Cartes > Cartes virtuelles > Créer une carte virtuelle.
Vous pouvez choisir une carte prête à l’emploi, avec un montant maximal indiqué de 200 €, ou une carte sur mesure dont vous définissez notamment le montant et la durée. Le service reste lié à votre carte principale : il ne crée ni nouveau compte ni réserve d’argent supplémentaire.
À quoi sert la carte virtuelle BoursoBank ?
Une carte virtuelle est un moyen de paiement sans support plastique. Elle permet de payer en ligne avec des coordonnées de carte, tout en limitant la diffusion de celles de votre carte principale. Elle peut être utile pour un achat ponctuel sur un site que vous connaissez peu ou pour séparer certains achats de vos autres dépenses.
Chez BoursoBank, cette carte est un service facultatif rattaché à la carte bancaire principale et au compte associé.
Comment créer une carte virtuelle dans l’application ?
La création se fait uniquement dans l’application mobile BoursoBank. Une fois connecté à votre espace, suivez ce parcours :
- Ouvrez la rubrique Cartes.
- Sélectionnez Cartes virtuelles.
- Choisissez Créer une carte virtuelle.
- Sélectionnez le format proposé et, pour une carte sur mesure, renseignez les paramètres souhaités.
- Finalisez la création, puis utilisez les coordonnées de la carte pour payer en ligne.
La création est annoncée comme instantanée : vous pouvez utiliser la carte dès qu’elle est créée, sans attendre la réception d’un courrier. Pour payer, saisissez ses coordonnées sur la page de paiement du commerçant, comme pour une carte bancaire classique.
Quel format choisir pour votre achat ?
La carte prête à l’emploi convient si vous voulez aller vite et si le montant indiqué répond à votre besoin. La carte sur mesure est plus adaptée lorsque vous souhaitez définir un montant ou une durée liés à votre projet.
Par exemple, pour un achat ponctuel de 80 €, le format prêt à l’emploi reste sous le maximum annoncé de 200 €. Si vous préférez limiter le montant et la durée à ceux de votre achat, le format sur mesure offre des paramètres à définir. Gardez une marge adaptée si le total peut évoluer, notamment avec les frais de livraison.
Prix, plafond et durée : les caractéristiques à connaître
La création et l’utilisation du service de carte virtuelle sont présentées comme gratuites.
| Caractéristique | Carte prête à l’emploi | Carte sur mesure |
|---|---|---|
| Prix du service | Gratuit | Gratuit |
| Montant | Maximum indiqué de 200 € | Montant à définir |
| Durée | Format prêt à l’emploi | Usage unique ou durée indiquée de 1 à 5 mois |
| Usage principal | Paiement en ligne rapide | Paiement en ligne avec paramètres choisis |
Quelles options peut-on personnaliser ?
Pour la carte sur mesure, les réglages présentés comprennent le montant, la durée et le nom associé à la carte. Le design fait également partie des paramètres mentionnés. Le choix du nom peut vous aider à reconnaître la carte correspondant à un achat ou à un commerçant.
Le montant choisi s’ajoute-t-il à votre plafond bancaire ?
Non. Le montant défini pour une carte virtuelle n’est pas une somme supplémentaire mise à votre disposition. La carte reste liée à votre carte principale. Les plafonds, les modalités de débit et les assurances sont présentés comme identiques à ceux de cette dernière.
En pratique, pensez à deux limites : celle que vous choisissez pour la carte virtuelle et le plafond disponible sur la carte principale. Un montant suffisant sur la carte virtuelle ne garantit pas, à lui seul, que le paiement sera accepté.
Comment payer en ligne en gardant vos données en sécurité ?
La carte virtuelle réduit l’exposition des coordonnées de votre carte principale : le commerçant reçoit les informations utilisées pour le paiement virtuel. Avec une carte sur mesure, un montant et une durée limités restreignent aussi ce qu’une personne malveillante pourrait débiter si ces coordonnées étaient détournées.
Ce n’est toutefois pas une protection contre tous les risques. Vous pouvez toujours payer un faux vendeur ou communiquer vous-même vos informations à une personne malveillante. Avant de valider un achat :
- Contrôlez le nom du commerçant et le montant total, livraison comprise.
- Accédez au site par une adresse que vous connaissez plutôt que par un lien reçu dans un message inattendu.
- Ne transmettez pas vos coordonnées de carte ou vos codes de validation par téléphone, courriel ou messagerie à un interlocuteur qui les réclame.
- Conservez la confirmation de commande et surveillez les opérations portées au compte.
Si vous constatez une opération que vous ne reconnaissez pas, contactez rapidement votre banque.
Quand faut-il préférer une carte physique ?
Hôtels, locations de voiture et cautions
Une carte virtuelle peut servir à payer une réservation en ligne, mais cela ne signifie pas qu’elle suffira à l’arrivée. Un hôtel ou un loueur peut demander une carte physique au comptoir, notamment pour une garantie ou une caution. Une carte virtuelle sans support matériel peut alors être inadaptée.
Pour ce type de réservation, gardez votre carte physique à portée de main : l’établissement peut l’exiger à l’arrivée et bloquer une garantie dont le montant diffère du prix de la réservation.
Abonnements et paiements répétés
Un abonnement donne lieu à plusieurs paiements. Une carte prévue pour un usage unique n’est donc pas adaptée aux échéances suivantes. De même, une durée trop courte peut expirer avant le prochain prélèvement par carte.
Si vous choisissez une carte sur mesure pour un service récurrent, rapprochez sa durée de celle des paiements attendus. Vous devrez fournir un autre moyen de paiement au commerçant si les coordonnées enregistrées ne permettent plus de régler une échéance.
Retours et remboursements
Gardez votre confirmation de commande et les informations qui permettent d’identifier le paiement. En cas de retour, le commerçant peut chercher à rembourser le moyen de paiement utilisé à l’achat. Une carte virtuelle expirée ou prévue pour un usage unique peut compliquer le suivi du remboursement : ne supposez pas qu’il sera traité immédiatement ou selon la même procédure chez tous les vendeurs.
Carte virtuelle, carte dématérialisée ou carte physique ?
Ces termes désignent des usages différents. La carte virtuelle présentée ici sert avant tout à payer en ligne avec des paramètres dédiés. Une carte dématérialisée existe sans support plastique, mais sa durée et son usage ne se confondent pas nécessairement avec ceux d’une carte virtuelle paramétrable.
| Moyen de paiement | À quoi il sert | Point d’attention |
|---|---|---|
| Carte virtuelle | Payer en ligne avec une carte dédiée, éventuellement paramétrée | Peut être inadaptée si une carte physique est demandée |
| Carte dématérialisée | Disposer d’une carte sans support plastique | Ne signifie pas forcément carte à usage unique |
| Carte dans un portefeuille mobile | Utiliser une carte enregistrée dans une application de paiement | L’ajout au portefeuille ne crée pas nécessairement une carte virtuelle distincte |
| Carte physique | Payer avec un support matériel et le présenter si nécessaire | Ses coordonnées peuvent être utilisées lors d’un achat en ligne |
Questions fréquentes sur la carte virtuelle BoursoBank
Peut-on l’utiliser tout de suite ?
Oui. BoursoBank annonce une création instantanée et une utilisation immédiate pour les paiements en ligne. Il faut passer par l’application mobile pour la créer.
La carte virtuelle possède-t-elle les assurances de la carte principale ?
Les assurances sont présentées comme identiques à celles de la carte principale. Leur application à un achat ou à un voyage dépend toutefois des conditions de la garantie concernée.
Pourquoi un paiement peut-il être refusé ?
Le montant peut dépasser la limite de la carte virtuelle ou le plafond disponible de la carte principale. Une durée de validité dépassée, des coordonnées mal saisies ou le refus de ce moyen de paiement par le commerçant peuvent aussi empêcher la transaction. Comparez d’abord le montant total et les limites disponibles, puis contrôlez les informations saisies.

- Carte virtuelle LCL : création, plafond, débit et durée d’activité après une opposition ou une réfection - 12 novembre 2026
- Carte virtuelle BoursoBank : création, prix et utilisation - 11 novembre 2026
- Carte bancaire personnalisée : photo, visuel ou couleur chez LCL, BNP Paribas, SG et Nickel - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Global Exchange à CDG : devises en ligne, Click&Collect et change sans commission
 Faut-il un retrait pour activer une carte bancaire ? Code secret, magasin et cas bloquants
 Taux de change Visa : ce qui détermine vraiment le montant débité
 Tax rebate France : la validation PABLO ne suffit pas à obtenir le remboursement