Après 60 ans, emprunter sans fragiliser son patrimoine
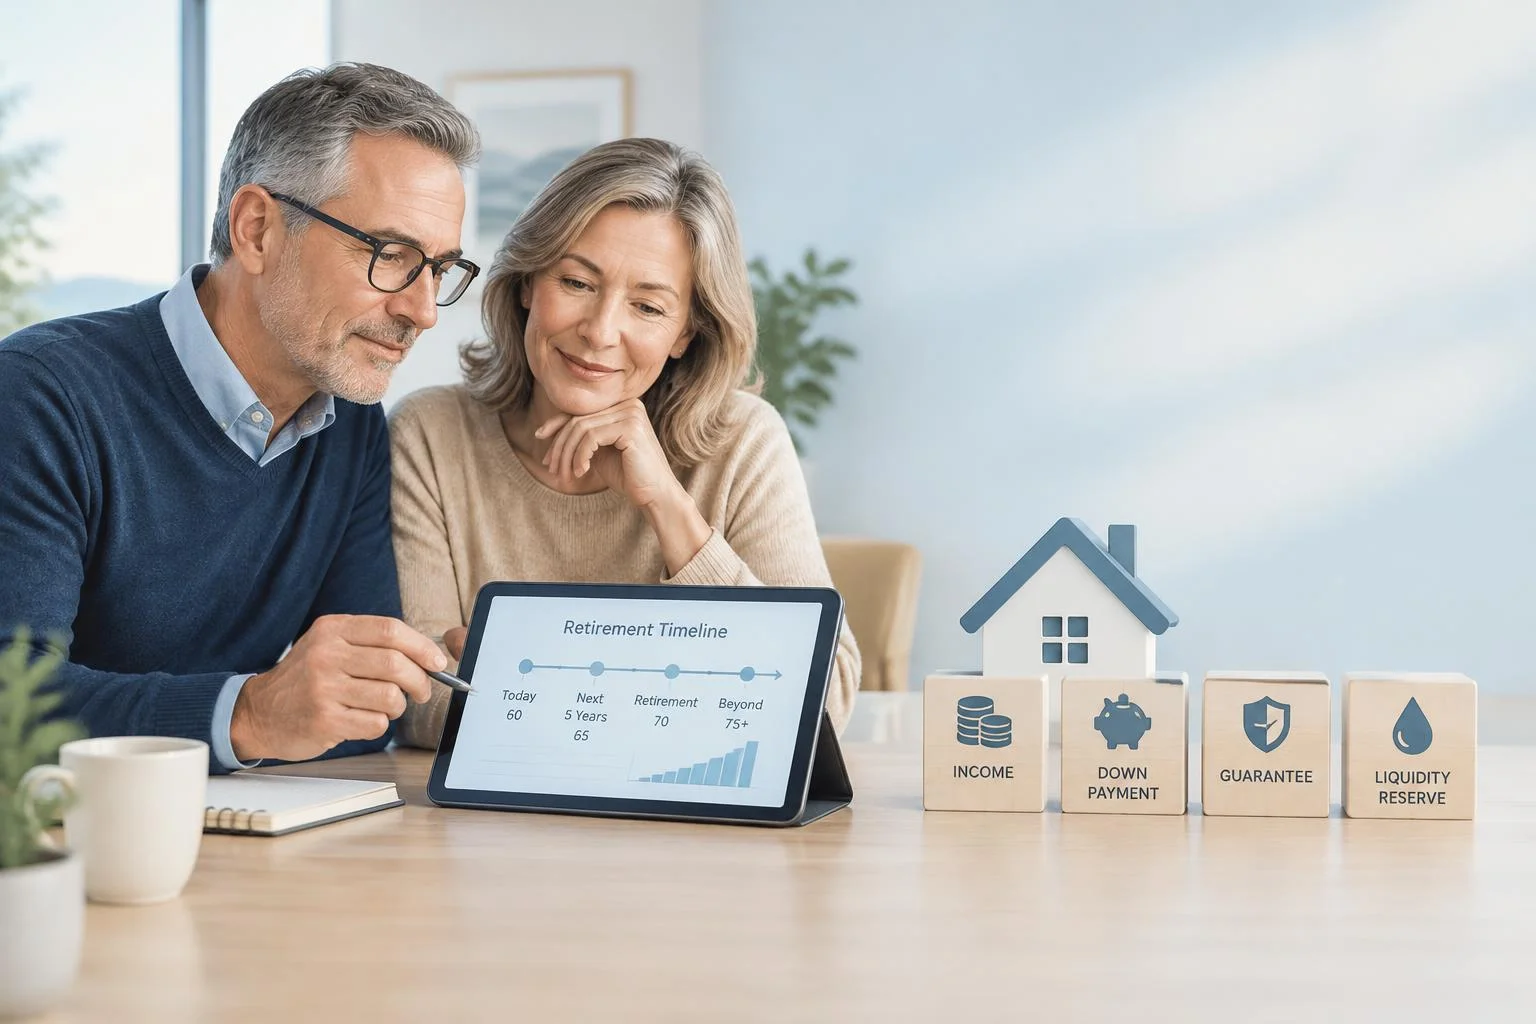
Emprunter après 60 ans reste possible, à condition d’adapter le financement aux revenus de retraite et de préserver une épargne disponible pour les imprévus. Le choix du montant, de l’apport, des garanties et de la réserve de liquidités compte autant que le taux.
Partir du budget de retraite, pas de la valeur du patrimoine
Une résidence principale valorisée ne permet pas, à elle seule, de payer les dépenses courantes. Avant toute demande, distinguez les actifs disponibles, les placements mobilisables avec une fiscalité ou un risque de perte, et les biens immobiliers dont la vente peut prendre du temps. Recensez aussi les dettes, les charges du logement et les aides régulières versées à des proches.
Établissez deux budgets : celui d’aujourd’hui et celui qui s’appliquera après le départ à la retraite. Appuyez-vous sur les estimations de pension plutôt que sur votre salaire actuel. Déduisez les charges récurrentes et la future mensualité, assurance comprise, puis vérifiez le reste à vivre destiné à l’alimentation, aux déplacements, aux loisirs et aux dépenses exceptionnelles.
La réserve de liquidités absorbe une réparation importante ou une dépense de santé, sans vous obliger à vendre un placement au mauvais moment. Définissez son montant avant de fixer votre apport. Une épargne entièrement nantie ne joue plus le même rôle de protection, même si elle reste comptabilisée dans votre patrimoine.
Renforcer le dossier bancaire et traiter l’assurance en amont
En France, il n’existe pas de limite légale générale d’âge pour demander un crédit immobilier. Les établissements appliquent toutefois leurs propres conditions, notamment selon l’âge de l’emprunteur à la fin du prêt. Magnolia évoque des limites souvent comprises entre 75 et 85 ans, selon les banques et les contrats. Il s’agit de pratiques rapportées, et non d’un droit au financement.
La banque étudie les pensions, l’endettement, l’apport, la tenue des comptes et la capacité de remboursement. Un patrimoine important peut renforcer un dossier, mais ne remplace pas automatiquement des revenus suffisants. Réduire la durée diminue généralement le montant des intérêts, au prix d’une mensualité plus élevée. Un prêt à paliers peut accompagner la baisse des revenus à la retraite, lorsque le prêteur le propose.
Comparez les assurances emprunteur dès le début de la démarche. Vérifiez leur coût, l’âge de cessation des garanties, les exclusions et les éventuelles surprimes. Une assurance souscrite auprès d’un autre assureur doit respecter l’équivalence des garanties exigées par le prêteur. Si un risque aggravé de santé complique la demande, la convention AERAS peut faciliter l’examen du dossier sous conditions, sans garantir son acceptation.
Pour préparer une démarche visant à obtenir un crédit seniors sur credit-seniors, réunissez vos justificatifs de revenus et de patrimoine. La proposition pourra ainsi être examinée au regard de votre budget, des garanties disponibles et du projet envisagé.
Comparer les financements selon leur remboursement et leur risque
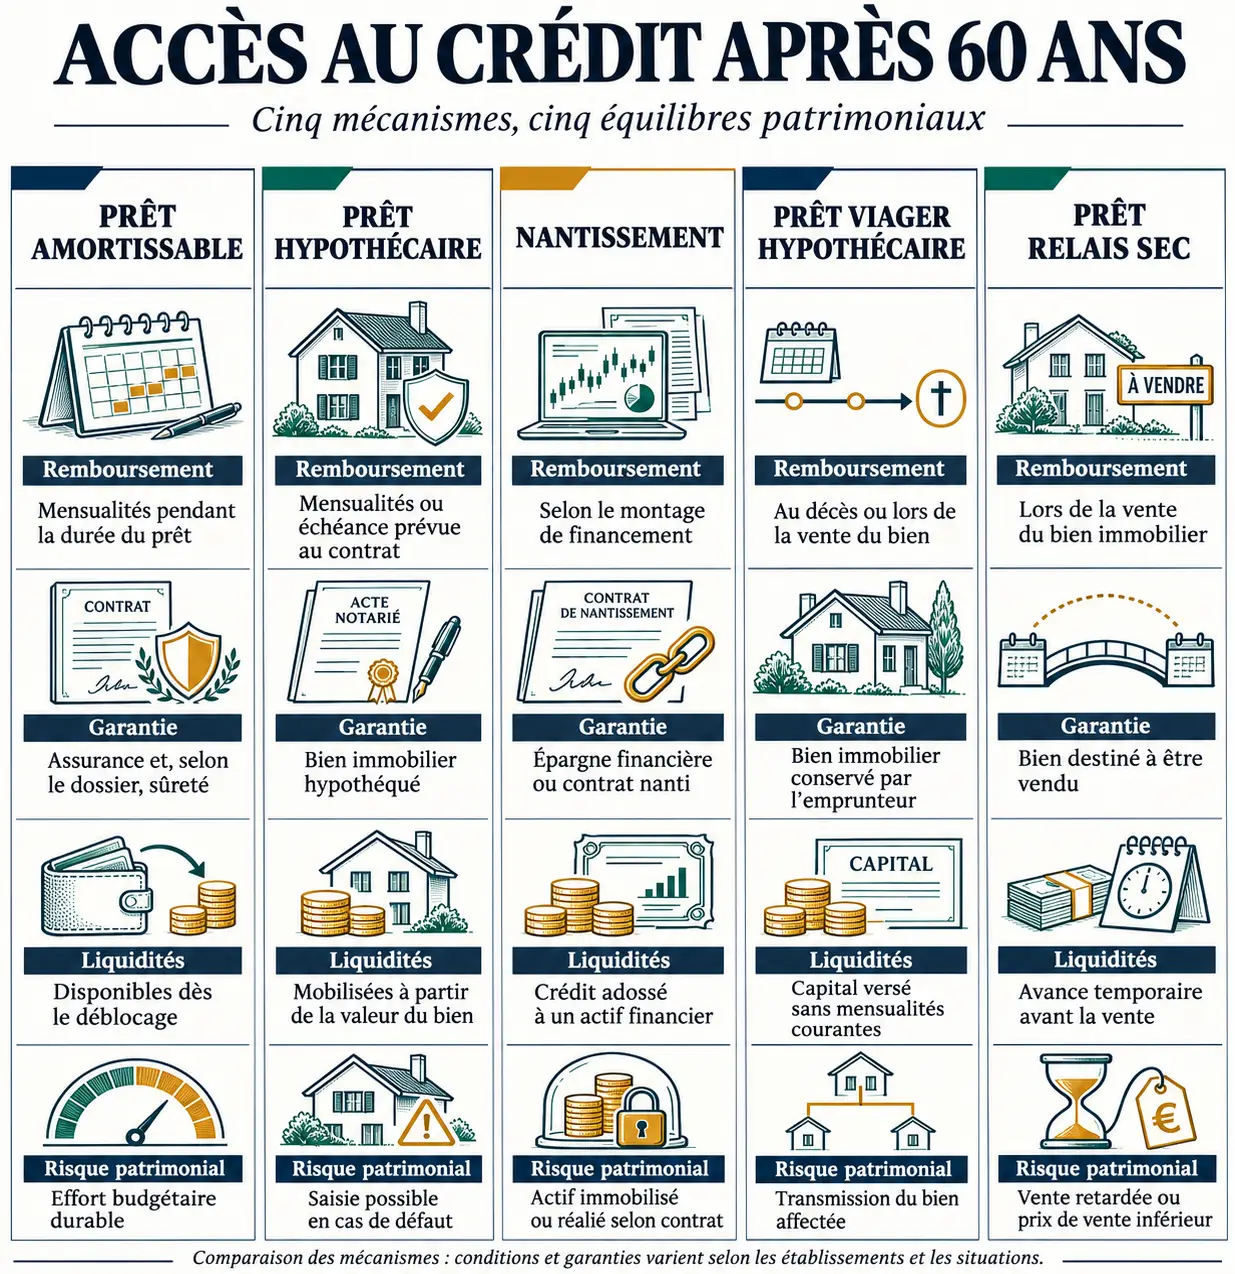
Un achat immobilier, des travaux ou une avance dans l’attente d’une vente ne nécessitent pas forcément le même financement. Il faut aussi distinguer le type de prêt de sa garantie : le nantissement garantit un crédit en affectant des actifs financiers, tandis que l’hypothèque porte sur un bien immobilier.
| Solution | Fonctionnement | Vigilance patrimoniale |
|---|---|---|
| Prêt amortissable | Le capital et les intérêts sont remboursés progressivement. | Les mensualités doivent rester compatibles avec les pensions. Chiffrez aussi l’assurance et la garantie. |
| Prêt hypothécaire | Un bien immobilier garantit le crédit, remboursé selon les modalités du contrat. | Prévoyez les frais d’hypothèque et d’expertise. En cas de défaillance, le bien peut être saisi. |
| Nantissement | Des actifs financiers sont affectés en garantie du crédit. | Les retraits peuvent être limités. Une baisse de valeur des actifs peut entraîner des exigences supplémentaires. |
| Prêt viager hypothécaire | Dans sa formule sans échéances courantes, le règlement intervient notamment au décès ou à la vente du bien. | Le capital et les intérêts accumulés réduisent la valeur nette transmissible. |
| Prêt relais sec | Une avance temporaire finance un projet avant la vente d’un bien, sans prêt amortissable complémentaire. | Tenez compte du délai de vente, des intérêts et du risque d’un prix inférieur aux prévisions. |
Certains prêteurs peuvent étudier une garantie réelle sans assurance emprunteur classique, mais cette possibilité dépend du dossier. Le bien ou l’épargne garantit alors la dette, sans apporter nécessairement la protection personnelle d’une assurance décès.
Arbitrer entre coût du crédit, épargne et transmission
Comparez les offres pour un même montant et une même durée. Examinez le TAEG et le montant total dû, puis les frais de dossier, d’assurance obligatoire, de garantie, d’expertise et de courtage applicables. Demandez aussi les conditions de remboursement anticipé et les éventuels frais de sortie, notamment si une vente est prévue.
Conserver un placement tout en empruntant n’est pas toujours avantageux : son rendement futur est incertain, alors que les échéances doivent être payées. Pour une assurance-vie ou un PER, examinez la disponibilité des sommes, la fiscalité des retraits et l’horizon d’utilisation. Ne conservez pas un placement uniquement pour son avantage fiscal si le financement fragilise votre budget.
Évaluez aussi les conséquences d’un décès ou d’une baisse des revenus du couple. Qui devra rembourser ? Le conjoint pourra-t-il conserver le logement ? Quelle dette restera à la succession ? Avant une donation, mesurez la diminution des liquidités et des garanties qui pourraient encore être mobilisées.
Préparez les avis d’imposition, les relevés de comptes, les justificatifs de pension, les tableaux d’amortissement, les contrats d’épargne et les estimations immobilières. Le courtier peut comparer les financements, l’assureur préciser les couvertures, le conseiller en gestion de patrimoine examiner les arbitrages et le notaire analyser les conséquences familiales. Les conditions contractuelles et fiscales doivent être vérifiées au moment de la démarche et adaptées à votre situation.

Partager cet article
Articles qui pourraient vous intéresser :
 Travelex à Paris : rue de Rivoli, Champs-Élysées, horaires et services avant de changer vos devises
 Euros, dollars ou PayPal : le choix qui fait varier les frais bancaires AliExpress
 HSBC banque en ligne : première connexion, identifiant et réflexes anti-fraude
 Trading financé : utiliser le capital d’une prop firm pour construire un revenu complémentaire réel