Récupération de TVA : déduire ses achats ou demander un remboursement dès 150 €
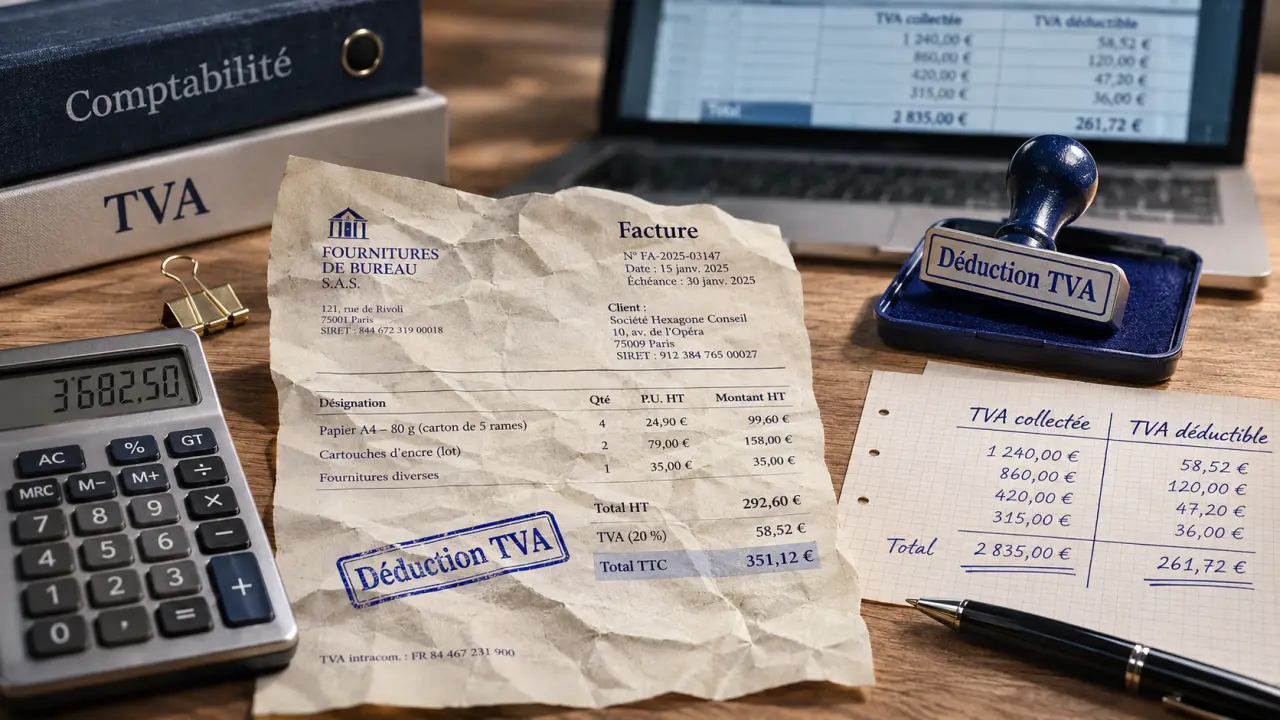
La TVA payée sur vos dépenses professionnelles peut être déduite de celle facturée à vos clients, à condition que votre entreprise bénéficie du droit à déduction. Si la TVA déductible dépasse la TVA collectée, l’excédent devient un crédit : vous pouvez le reporter ou demander son remboursement, selon votre régime et les seuils applicables. Avant toute déclaration, vérifiez la dépense, la facture et la date de déduction.
Vérifier votre droit avant de récupérer la TVA
La récupération de TVA n’est pas réservée aux sociétés : un entrepreneur individuel peut aussi en bénéficier. Le critère déterminant est son régime de TVA et la nature de ses opérations, pas sa forme juridique. Un micro-entrepreneur en franchise en base ne récupère pas la TVA sur ses achats. Un micro-entrepreneur devenu redevable peut, en revanche, exercer ce droit sous les conditions habituelles.
Être assujetti ne suffit pas toujours : certaines activités exonérées n’ouvrent pas droit à déduction. Pour chaque achat, quatre vérifications s’imposent :
- La dépense est liée à l’activité et affectée à des opérations ouvrant droit à déduction.
- Elle ne relève pas d’une exclusion fiscale.
- Une facture conforme justifie la TVA.
- La taxe est devenue exigible chez le fournisseur.
Pour un achat à usage professionnel et privé, la totalité de la TVA n’est pas nécessairement récupérable. Impots.gouv.fr décrit un coefficient de déduction combinant les coefficients d’assujettissement, de taxation et d’admission. En pratique, il faut déterminer la part réellement admissible, plutôt qu’appliquer automatiquement une déduction intégrale. Les biens et services utilisés à plus de 90 % à des fins étrangères à l’entreprise figurent parmi les exclusions.
Trier les dépenses : une charge professionnelle n’est pas toujours déductible
Une dépense peut être comptabilisée en charge sans que sa TVA soit récupérable. Cette distinction concerne notamment les déplacements, l’hébergement et les véhicules. Le caractère professionnel du déplacement ne supprime pas les exclusions propres à chaque catégorie.
| Dépense | Traitement à vérifier |
|---|---|
| Matériel, fournitures, logiciels et prestations | TVA généralement déductible si les conditions générales sont remplies. |
| Repas professionnels | Déduction possible avec une dépense justifiée par l’activité et une facture conforme. |
| Hébergement des dirigeants et salariés | TVA généralement exclue, sauf exceptions réglementaires. |
| Transport de personnes | TVA généralement non déductible, sous réserve des exceptions applicables. |
| Achat ou location d’une voiture de tourisme | TVA généralement exclue, sauf activités ou situations particulières. |
| Gazole et superéthanol E85 | Impots.gouv.fr indique une déduction de 80 % pour les véhicules de tourisme et de 100 % pour les utilitaires, sous conditions générales. |
Au restaurant, pensez à la nappe : elle peut accueillir simultanément un salarié, un client invité et un proche venu à titre privé. Une addition unique ne rend pas l’ensemble professionnel. Notez les participants, leur entreprise et l’objet du rendez-vous, puis isolez la part personnelle. Cette trace explique la dépense lors d’un contrôle ; le seul nom du restaurant ne suffit pas à démontrer son intérêt pour l’activité.
Contrôlez aussi l’identité du fournisseur et de l’entreprise cliente, la date, le numéro de facture, la désignation de l’achat, les montants hors taxe, les taux et la TVA correspondante. Un relevé bancaire prouve un paiement, pas un droit à déduction. Si la facture est incomplète, demandez sa correction avant de retenir la taxe.
Déduire la TVA sur la bonne période et calculer le solde
La date de facture ne règle pas tout
La TVA devient déductible lorsqu’elle est exigible chez le fournisseur, à condition de disposer du justificatif nécessaire. Pour les biens, cela correspond généralement à la livraison. Pour les services, il s’agit généralement de l’encaissement par le prestataire, sauf notamment option pour les débits. Vérifiez donc les mentions de la facture et les paiements.
Depuis le 1er janvier 2023, un acompte sur des biens peut aussi ouvrir droit à déduction à concurrence du montant encaissé. Impots.gouv.fr précise que les biens doivent être désignés avec suffisamment de précision et que leur livraison doit être certaine. Une commande seule ne permet donc pas de déduire la TVA.
Imputer avant de demander un versement
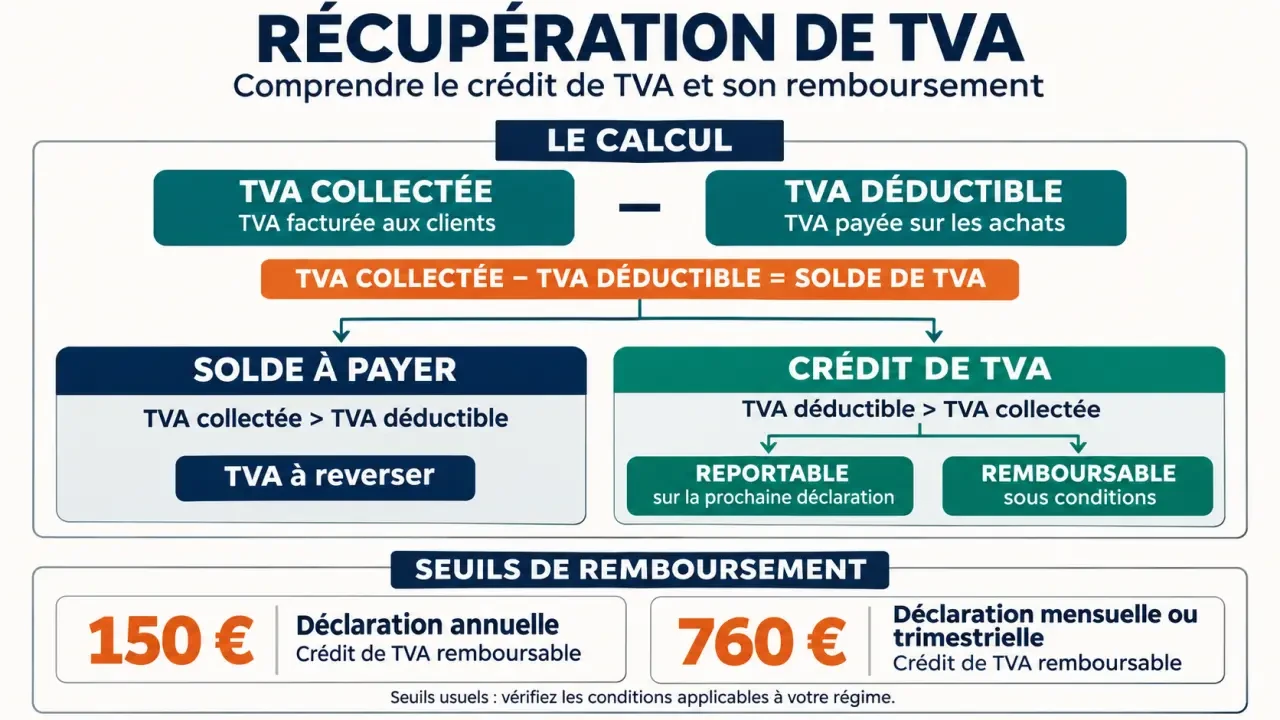
La TVA collectée est celle facturée aux clients ; la TVA déductible est celle des achats admissibles. La seconde s’impute sur la première dans la déclaration correspondant à votre régime, notamment la CA3 au réel normal.
Exemple : vous avez 200 € de TVA collectée et 350 € de TVA déductible. Le solde constitue un crédit de TVA de 150 €. À l’inverse, avec 350 € collectés et 200 € déductibles, vous devez reverser 150 €. Le remboursement n’intervient donc pas facture par facture : il porte sur un crédit déclaré.
Service-Public indique qu’un crédit omis peut être imputé sur une déclaration ultérieure déposée avant le 31 décembre de la deuxième année suivant celle de l’omission. Faites vérifier la régularisation et sa présentation pour éviter tout double emploi.
Choisir entre report et remboursement selon votre régime
Le report permet d’utiliser le crédit sur une prochaine déclaration. Il convient notamment si vous prévoyez rapidement de la TVA à payer. Le remboursement peut préserver votre trésorerie après un investissement, mais suppose une demande et le respect des conditions suivantes, présentées par Service-Public.
| Régime et fréquence | Crédit minimal | Modalité principale |
|---|---|---|
| Réel normal, annuel | 150 € | Demande à l’issue de l’année. |
| Réel normal, mensuel ou trimestriel | 760 € | Selon la périodicité déclarative applicable. |
| Réel simplifié, annuel | 150 € | Demande avec la déclaration annuelle n° 3517-S. |
| Réel simplifié, semestriel | 760 € | Remboursement provisionnel limité à la TVA sur les immobilisations, avec justificatifs. |
Au réel simplifié, lorsque l’exercice correspond à l’année civile, la demande annuelle accompagne la déclaration déposée au plus tard le deuxième jour ouvré suivant le 1er mai. Pour un exercice décalé, le délai est de trois mois après la clôture.
Au réel normal, les demandes trimestrielles suivent le trimestre concerné ; Service-Public mentionne les fenêtres du 15 au 24 avril, juillet et octobre. La date exacte dépend de votre calendrier fiscal. Les demandes passent par les services professionnels en ligne, notamment avec le formulaire n° 3519 selon la situation.
Conservez la déclaration, le détail du crédit, les factures et un RIB à jour. Un seuil atteint ne dispense pas de justifier le montant demandé. La somme demandée en remboursement ne doit pas être simultanément utilisée comme crédit reportable.
Traiter séparément la TVA étrangère et sécuriser les justificatifs
Une TVA facturée dans un autre pays ne se déduit pas automatiquement sur votre déclaration française. Pour une entreprise française demandant le remboursement d’une TVA supportée dans un autre État membre de l’Union européenne, une procédure électronique spécifique s’applique, sous réserve des règles de déduction du pays concerné.
Hors Union européenne, les démarches dépendent du pays : conditions de réciprocité, justificatifs et représentation éventuelle doivent être vérifiés. La procédure applicable dépend aussi du lieu d’établissement du demandeur. Une facture étrangère doit donc être identifiée dès sa réception, et non intégrée indistinctement à la TVA française.
Un logiciel de notes de frais peut faciliter la collecte des factures, la lecture des montants, le rapprochement avec les paiements et la détection des doublons. Des solutions comme Expensya ou VAT4U interviennent dans ce parcours. Privilégiez la traçabilité, le paramétrage par catégorie et l’export comptable : l’automatisation facilite les contrôles, mais ne crée jamais un droit à déduction inexistant.

- Récupération de TVA : déduire ses achats ou demander un remboursement dès 150 € - 7 novembre 2026
- Carte virtuelle Crédit Mutuel : choisir sa formule et payer sans exposer sa carte physique - 6 novembre 2026
- Tax rebate France : la validation PABLO ne suffit pas à obtenir le remboursement - 5 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cours devise poste : le taux, les billets et les frais à vérifier avant toute opération
 FreeTaxUSA : déclaration fédérale gratuite, seuil AGI à 51 000 $ et points à vérifier avant de déposer
 Qonto : un compte pro complet, pas une banque en ligne classique
 Impôt du frontalier en 2026 : taux annuel pour le salaire, cours du jour pour les revenus exceptionnels