Carte virtuelle La Banque Postale : payer en ligne sans exposer sa carte principale
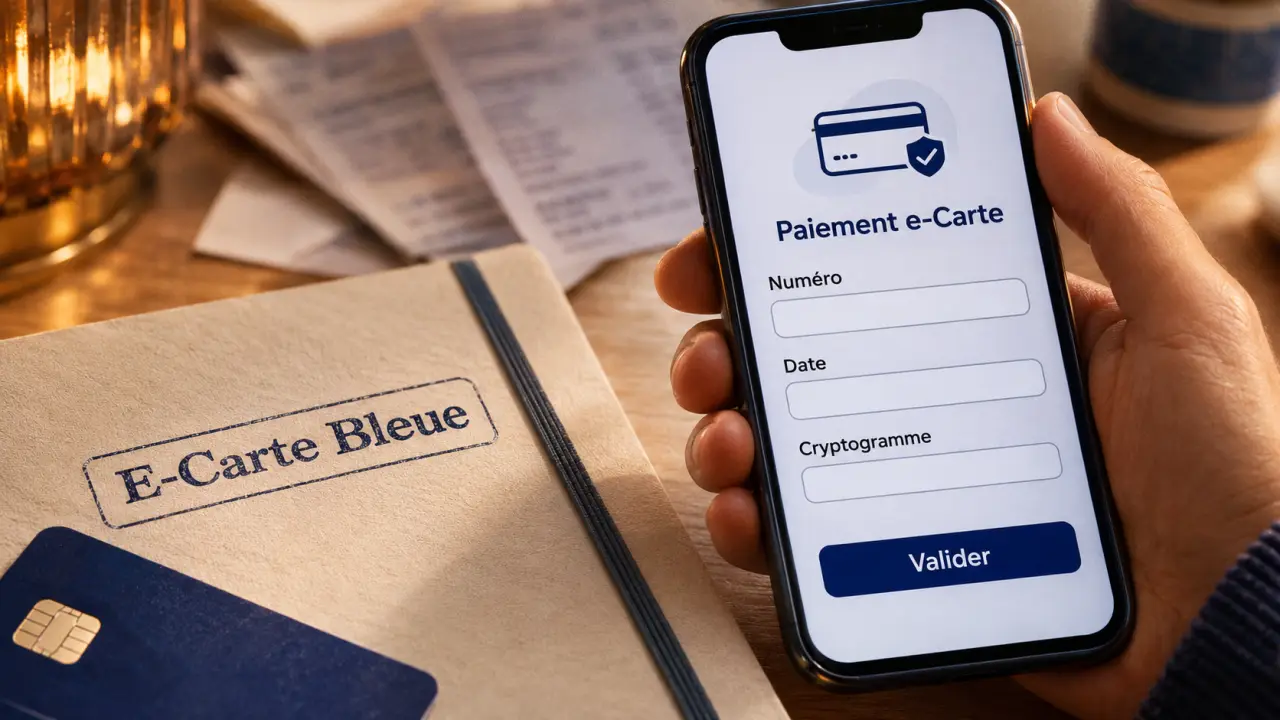
La carte virtuelle de La Banque Postale, proposée avec le service e-Carte Bleue, permet de payer à distance sans transmettre les coordonnées de sa carte bancaire principale. Vous créez une e-carte depuis l’application mobile ou l’Espace Client Internet, puis utilisez son numéro, sa date de validité et son cryptogramme chez le commerçant. Le choix du type d’e-carte dépend de votre besoin : achat en ligne ou abonnement.
Un numéro virtuel pour vos achats, pas une nouvelle carte bancaire
L’e-Carte Bleue est un service rattaché à votre carte bancaire. Elle génère des coordonnées virtuelles destinées aux paiements à distance, sur Internet ou par téléphone. Le commerçant reçoit ces coordonnées plutôt que celles inscrites sur votre carte principale. Le service ne doit donc pas être confondu avec l’ouverture d’un compte distinct ou la délivrance d’une nouvelle carte physique.
Son intérêt est de limiter l’exposition de vos données bancaires lors d’un achat. Cela ne dispense toutefois pas de vérifier l’identité du vendeur, les conditions de vente et la cohérence du montant demandé. Une carte virtuelle protège les coordonnées de la carte principale ; elle ne garantit pas, à elle seule, le sérieux d’une boutique.
Achat en ligne et abonnement : deux usages à distinguer
La Banque Postale présente deux types d’e-numéros. Le premier sert aux achats en ligne et peut être réutilisé chez un même e-commerçant. Le second est destiné au paiement d’un abonnement. Choisissez donc l’usage correspondant à votre achat avant de renseigner les paramètres de création.
| Type d’e-carte | Usage prévu | Point d’attention |
|---|---|---|
| Achat en ligne | Payer auprès d’un e-commerçant | La réutilisation décrite concerne un même e-commerçant. |
| Abonnement | Régler un paiement récurrent | Vérifier la cohérence de la durée de validité avec l’usage envisagé. |
La présentation générale évoque aussi un numéro « à usage unique ». Cette formule ne signifie donc pas que tous les e-numéros disparaissent après un seul paiement : les possibilités d’utilisation dépendent du type d’e-carte choisi et de ses conditions.
Accéder au service et préparer l’authentification
Vous pouvez accéder à l’e-Carte Bleue depuis l’application mobile La Banque Postale ou l’Espace Client Internet. Connectez-vous à votre interface habituelle, puis recherchez le service e-Carte Bleue parmi les fonctionnalités proposées. Les intitulés et l’organisation des menus pouvant évoluer, mieux vaut suivre les indications affichées plutôt qu’un ancien tutoriel donnant un chemin devenu inexact.
Avant de commencer, réunissez les éléments nécessaires :
- Une connexion Internet pour accéder au service.
- Votre identifiant client et votre mot de passe.
- Certicode Plus ou Certicode activé pour les validations de sécurité prévues.
- Une carte bancaire éligible à laquelle rattacher le service.
La Banque Postale mentionne une exception concernant les cartes prépayées. Ne supposez donc pas que toute carte détenue dans l’établissement donne automatiquement accès à l’e-Carte Bleue. Vérifiez l’éligibilité de votre carte ainsi que les conditions de souscription applicables à votre offre.
Si le service n’apparaît pas dans votre espace, vérifiez d’abord son activation et votre éligibilité auprès de la banque. Avant de souscrire, consultez également les conditions tarifaires en vigueur : l’accès à l’espace client ne permet pas, à lui seul, de conclure que le service est gratuit ou déjà inclus.
Créer l’e-carte avec les bons paramètres
Préparez votre panier avant de générer les coordonnées virtuelles. Vous connaîtrez ainsi le montant à régler, frais de livraison compris, et pourrez choisir le type d’e-carte adapté. Pour un abonnement, prenez aussi connaissance du rythme de facturation et des conditions de renouvellement indiqués par le commerçant.
- Ouvrez le service e-Carte Bleue dans votre interface bancaire connectée.
- Sélectionnez le type d’e-carte : achat en ligne ou paiement d’un abonnement.
- Renseignez le montant, la durée de validité souhaitée et un nom permettant d’identifier facilement l’e-carte.
- Validez la demande par authentification forte, en suivant les instructions de sécurité affichées.
Pour un achat dans une autre devise, les instructions de création demandent de convertir le montant en euros. Cette étape ne signifie pas qu’aucun frais de change ne s’appliquera. Vérifiez les modalités de conversion et les éventuels frais prévus par votre contrat avant de finaliser l’achat.
Donner un nom utile à chaque e-carte
Le nom de l’e-carte peut devenir un tremplin vers un suivi plus clair de vos dépenses. Plutôt qu’un libellé vague comme « achat », utilisez une désignation reconnaissable, par exemple « librairie — commande juin » ou « musique — abonnement ». Ce petit repère crée une correspondance entre le marchand, votre besoin et les paiements à contrôler. Il facilite ensuite le tri entre les e-cartes encore utiles et celles devenues inutiles, sans conserver leurs coordonnées dans un document séparé.
Avant la validation, relisez les paramètres saisis. Le montant et la durée doivent correspondre à l’utilisation prévue. Pour un paiement récurrent, ne transposez pas automatiquement les réglages d’un achat ponctuel : vérifiez les consignes propres à l’option abonnement.
Payer, suivre les achats et désactiver les e-cartes inutiles
Une fois l’e-carte créée, vous pouvez consulter son numéro, sa date de fin de validité et son cryptogramme à 3 chiffres. Saisissez ces informations dans les champs de paiement du commerçant, comme pour une carte classique. Utilisez bien l’ensemble des coordonnées de l’e-carte, sans les mélanger avec celles de votre carte principale.
Pour un achat par téléphone, les coordonnées virtuelles servent également au paiement à distance. Assurez-vous toutefois de parler au commerçant attendu. Ne communiquez jamais votre mot de passe bancaire ni un code de validation à une personne qui vous les réclame pour prétendument « activer » l’e-carte.
Conserver le contrôle après le paiement
Le service permet de consulter les e-cartes actives et inactives, ainsi que l’historique des achats des 90 derniers jours. Vous pouvez aussi désactiver une e-carte que vous ne souhaitez plus utiliser. Prenez l’habitude de rapprocher les opérations affichées de vos confirmations de commande et de vos factures.
Pour un abonnement, distinguez bien la gestion du moyen de paiement de celle du contrat : désactiver une e-carte ne remplace pas une résiliation auprès du commerçant. Si vous souhaitez arrêter le service souscrit, effectuez la démarche prévue par le vendeur et conservez sa confirmation.
Vérifier la couverture livraison avant de compter dessus
La Banque Postale mentionne une assurance livraison pour les biens achetés avec le service. Consultez la notice d’informations d’assurance pour connaître les garanties, les exclusions et les démarches à respecter. Ne présumez pas qu’un retard, une non-livraison ou tout autre litige sera automatiquement couvert.
En pratique, le bon réflexe consiste à préparer l’achat, choisir l’e-numéro adapté, vérifier ses paramètres puis suivre l’opération. Vous profitez ainsi de la confidentialité offerte par la carte virtuelle tout en gardant la maîtrise de vos achats et de vos abonnements.

Partager cet article
Articles qui pourraient vous intéresser :
 Carte bancaire noire : vrais privilèges, conditions d’accès et pièges du design noir
 Droits de douane suisse : c’est le poids du colis qui décide, pas son prix
 Droits de douane : le destinataire paie souvent, mais le consommateur supporte le coût
 Charles de Gaulle tax refund : validez la détaxe avant de déposer vos bagages