Droits de douane suisse : c’est le poids du colis qui décide, pas son prix
Vous venez de passer commande sur un site étranger, ou un proche vous a annoncé l’envoi d’un cadeau depuis l’international, et une question revient systématiquement : allez-vous devoir payer quelque chose à la réception ? En Suisse, la réponse dépend d’un mécanisme assez différent de ce que l’on connaît ailleurs en Europe, puisque le calcul ne se base pas sur le prix payé mais sur le poids de la marchandise. Comprendre cette logique permet d’anticiper le montant exact plutôt que de découvrir une facture surprise à la livraison.
Le principe suisse : un calcul basé sur le poids, pas sur la valeur
Dans la plupart des pays, les droits de douane se calculent en pourcentage de la valeur déclarée de la marchandise. La Suisse fonctionne différemment : le droit de douane y est déterminé selon le poids brut de l’envoi, rapporté à un tarif douanier propre à chaque catégorie de produit. Ce choix a une conséquence concrète : deux colis de même valeur mais de poids différents ne seront pas taxés de la même façon, et inversement, un objet léger mais coûteux peut s’en tirer avec des droits de douane très faibles, alors qu’un colis lourd et bon marché peut coûter davantage à ce titre précis.
Poids brut ou poids net : une nuance qui change le calcul
Le poids brut inclut l’emballage, le calage et tout ce qui accompagne la marchandise au moment du transport, contrairement au poids net qui ne concerne que le produit seul. Selon le tarif douanier applicable à la catégorie du bien, c’est généralement le poids brut qui sert de référence. Concrètement, un vêtement expédié dans un carton renforcé avec du papier de calage pèsera plus lourd sur le papier que le même vêtement pesé seul, ce qui peut légèrement augmenter le montant du droit de douane calculé.
Pourquoi la Suisse a fait ce choix
Ce système présente un avantage pratique pour les autorités douanières : il évite d’avoir à vérifier ou contester la valeur déclarée par l’expéditeur, une donnée souvent difficile à authentifier pour des millions de colis qui transitent chaque année. En s’appuyant sur une donnée physique et vérifiable comme le poids, le contrôle devient plus rapide et plus objectif. C’est aussi pour cette raison que la Suisse n’applique ni droits internes, ni droits d’exportation, ni droits de transit : le dispositif se concentre uniquement sur l’entrée de marchandises sur le territoire douanier.
Les seuils de franchise à connaître pour ne pas payer inutilement
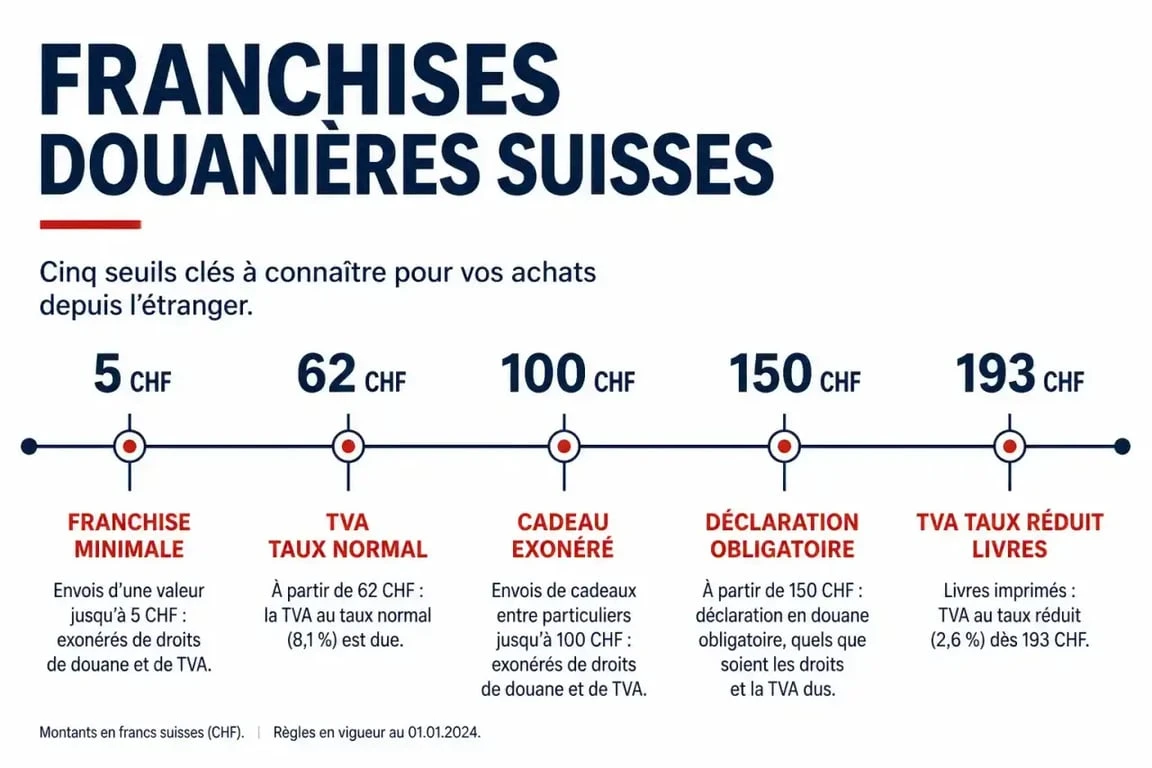
Au-delà du mode de calcul, il existe des seuils en dessous desquels aucun montant n’est facturé, même si un droit de douane et une TVA à l’importation sont théoriquement dus. La règle centrale est simple : lorsque le montant total de l’impôt calculé (droit de douane et TVA cumulés) ne dépasse pas 5 CHF, il n’est pas perçu. Cette franchise a des répercussions directes sur la valeur du colis à partir de laquelle une taxation devient effective, et ce seuil varie selon le taux de TVA applicable au produit concerné.
| Seuil | Ce qu’il signifie |
|---|---|
| 5 CHF | Montant d’impôt total en dessous duquel rien n’est facturé, quel que soit le produit |
| 193 CHF | Valeur de colis (transport et emballage inclus) sous laquelle les produits à TVA réduite de 2,6 % (livres, par exemple) ne sont pas taxés |
| 62 CHF | Valeur de colis sous laquelle les marchandises soumises au taux normal de TVA de 8,1 % ne sont pas taxées |
| 100 CHF | Valeur maximale d’un cadeau envoyé par un particulier à un autre pour rester exonéré, hors tabac et alcool |
| 150 CHF | Valeur totale de marchandises à partir de laquelle la déclaration en douane devient obligatoire à l’entrée en Suisse |
Le cas particulier des cadeaux entre particuliers
Un cadeau envoyé par un proche établi à l’étranger bénéficie d’une exonération spécifique, à condition que sa valeur ne dépasse pas 100 CHF et qu’il ne s’agisse ni de tabac ni d’alcool, deux catégories systématiquement exclues de cette tolérance. Si la valeur dépasse ce montant, c’est l’intégralité de l’envoi qui devient imposable, et non seulement la fraction excédentaire. Mieux vaut donc que l’expéditeur reste prudent sur la valeur déclarée d’un colis présenté comme un cadeau.
Pourquoi les seuils diffèrent selon le taux de TVA
Comme le seuil de non-taxation dépend du montant total d’impôt, plafonné à 5 CHF, et que cet impôt inclut la TVA à l’importation, un produit soumis au taux réduit de 2,6 % atteint ce plafond à une valeur plus élevée qu’un produit soumis au taux normal de 8,1 %. C’est ce qui explique l’écart entre le seuil de 193 CHF pour les livres et celui de 62 CHF pour la majorité des autres biens de consommation.
Qui paie quoi lors d’un achat en ligne à l’étranger ?
Sauf mention contraire sur la lettre de transport, la répartition est claire : l’expéditeur (ou le vendeur) prend en charge le coût du transport jusqu’à la frontière suisse, tandis que le destinataire assume les droits de douane, la TVA à l’importation et, le cas échéant, des frais de dédouanement facturés par le transporteur ou le service postal qui effectue les démarches en son nom. C’est ce dernier point qui surprend le plus souvent les acheteurs : au montant du droit de douane s’ajoute parfois une commission de traitement administratif, propre au transporteur et non à l’administration douanière elle-même.
Ce parcours, du dépôt du colis à l’étranger jusqu’à sa remise en Suisse, met en jeu plusieurs acteurs successifs : le vendeur, le transporteur, l’administration douanière, puis le destinataire. Chacun dépend du bon déroulement de l’étape précédente. Si l’un d’eux manque une information, une valeur mal déclarée, un poids erroné, une case non cochée sur le document de transport, le colis reste bloqué en attente de régularisation. Repérer à quel niveau se situe réellement le blocage, plutôt que d’incriminer par défaut l’administration douanière, aide à résoudre un retard plus vite.
Accords de libre-échange et préférences tarifaires : des réductions possibles
La Suisse a conclu de nombreux accords de libre-échange qui permettent, sous conditions, de réduire ou d’annuler certains droits de douane pour des marchandises originaires des pays partenaires. Pour en bénéficier, la marchandise doit remplir des règles d’origine précises, prouvant qu’elle a été suffisamment transformée ou fabriquée dans le pays partenaire pour être considérée comme telle par l’administration douanière. Ce mécanisme est distinct du Système généralisé de préférences (SGP/GSP), qui accorde des conditions tarifaires favorables aux marchandises provenant de pays en développement, indépendamment d’un accord bilatéral classique.
Certaines marchandises bénéficient par ailleurs d’allégements douaniers selon leur emploi prévu : matériel destiné à la recherche, biens à usage humanitaire ou équipements spécifiques peuvent relever de régimes particuliers. Ces cas restent toutefois marginaux pour un particulier commandant un produit courant en ligne, et concernent avant tout les professionnels du commerce international qui importent régulièrement des volumes plus importants.
Non-déclaration, erreur ou trop-perçu : comment régulariser sa situation
La déclaration en douane devient obligatoire dès que la valeur totale des marchandises dépasse 150 CHF à l’entrée en Suisse, que ce soit dans un bagage personnel ou via un envoi postal. Ne pas déclarer une marchandise soumise à cette obligation expose à un risque réel : la saisie du bien par les autorités douanières, en plus d’éventuelles poursuites pour infraction à la législation douanière. Dans la pratique, les services postaux et les transporteurs internationaux gèrent eux-mêmes la déclaration pour le compte du destinataire, ce qui explique pourquoi la plupart des particuliers n’ont jamais à remplir ce document personnellement.
À l’inverse, si un montant a été perçu à tort, ou si une situation particulière justifie un traitement différent (erreur de classification tarifaire, marchandise finalement retournée à l’expéditeur, double taxation), il est possible de déposer une demande de remise des droits de douane. Cette démarche nécessite de réunir les documents justificatifs (facture, preuve de la valeur réelle, lettre de transport) et de les adresser à l’administration compétente, qui examine chaque dossier selon les circonstances précises de l’importation. Le délai de traitement varie selon la complexité du dossier, mais garder une trace complète de l’envoi dès le départ facilite la démonstration du bien-fondé de la demande.

- Droits de douane suisse : c’est le poids du colis qui décide, pas son prix - 20 septembre 2026
- Taux de change de la Banque de France : accès aux données officielles et historique des parités - 19 septembre 2026
- Taux de change Migros : le cours de vente ne suffit pas pour connaître le coût réel - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carte Visa Infinite Banque Populaire : avantages, services exclusifs et conditions d’accès
 PABLO douane : 4 étapes pour faire viser son bordereau avant le départ
 Perte de lunettes avec carte bancaire : ce qui est couvert, ce qui ne l’est pas
 Taux de change BIAT : achat, vente et l’unité qui peut fausser le calcul