Assurance pour rapatriement : pourquoi un plafond de 80 000 € peut ne pas suffire pour un avion sanitaire
Une urgence médicale à l’étranger ne se résume pas à réserver un billet retour. Si l’état de santé impose une surveillance, une civière ou un transfert vers un établissement mieux équipé, l’organisation devient médicale, logistique et financière. Une assurance pour rapatriement coordonne cette situation et limite le risque de devoir payer seul un transport sanitaire coûteux.
Le rapatriement sanitaire : une décision médicale, pas un simple retour anticipé
Le rapatriement médical consiste à transférer un assuré malade ou blessé vers son pays de domicile, ou vers un établissement hospitalier adapté lorsque les soins nécessaires ne sont pas disponibles sur place. Il peut être envisagé après un accident grave, une maladie soudaine, une hospitalisation prolongée ou l’absence d’infrastructures suffisantes dans le pays de séjour.
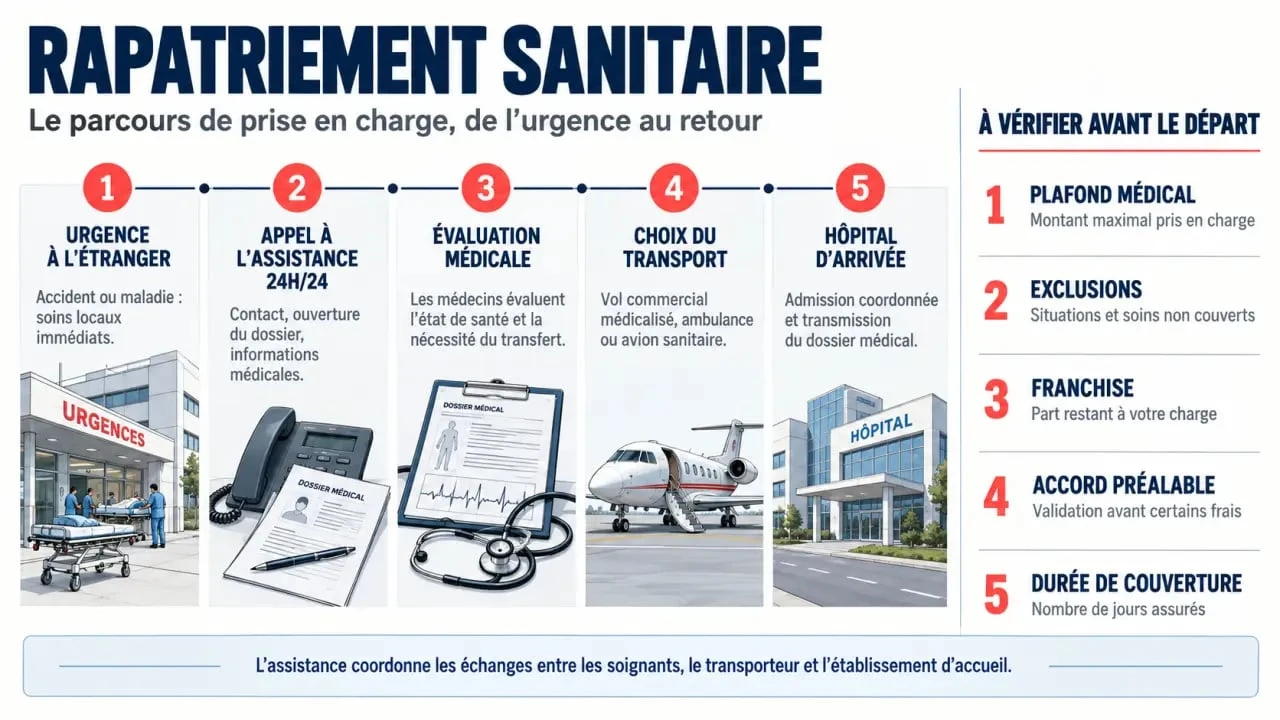
Le départ n’est décidé ni par le voyageur, ni par sa famille, ni par l’hôpital seul. Les médecins de l’assistance échangent avec les praticiens locaux, évaluent l’état du patient et déterminent si le transport est justifié, à quel moment et dans quelles conditions. Cette évaluation protège aussi l’assuré : voyager trop tôt peut être médicalement contre-indiqué.
Du taxi sanitaire à l’avion médicalisé
Le moyen de transport dépend du diagnostic, de la stabilité du patient et de la distance à parcourir. Il peut s’agir d’une ambulance, d’un train, d’un vol commercial avec escorte médicale ou, pour les situations les plus lourdes, d’un avion sanitaire médicalisé. Un AVC non stabilisé, un polytraumatisme ou un besoin de surveillance continue ne se gèrent pas comme une fracture immobilisée.
Le point décisif est souvent l’itinéraire de transfert. Entre le lieu de l’accident, l’hôpital local, l’aéroport capable d’accueillir une évacuation et le service hospitalier d’arrivée, chaque étape doit être coordonnée. Une bonne assistance ne finance donc pas uniquement un déplacement : elle organise une continuité des soins, avec les transmissions médicales, les équipements requis et l’admission dans une structure adaptée.
Les garanties à comparer avant de souscrire
Une formule d’assistance rapatriement peut être incluse dans une assurance voyage, mais les niveaux de protection diffèrent fortement. Le rapatriement peut être pris en charge aux frais réels, tandis que les frais médicaux à l’étranger restent soumis à un plafond, à une franchise ou à des sous-limites. Ces deux garanties doivent être examinées séparément.
| Garantie | Ce qu’elle peut couvrir | Point à vérifier |
|---|---|---|
| Rapatriement sanitaire | Organisation du transfert, transport médicalisé, escorte et ambulance | Frais réels ou plafond, accord préalable de l’assistance |
| Frais médicaux à l’étranger | Consultations, soins, hospitalisation et médicaments | Plafond, franchise, avance de frais et pays couverts |
| Accompagnants et proches | Retour des accompagnants ou venue d’un proche au chevet | Conditions d’hospitalisation et limites de séjour |
| Retour anticipé | Retour en cas d’hospitalisation ou de décès d’un proche | Événements garantis et justificatifs demandés |
| Garanties annexes | Bagages, responsabilité civile, recherche et secours | Plafonds propres à chaque poste |
À titre d’exemple, certaines offres affichent jusqu’à 1 000 000 € de frais médicaux aux États-Unis et au Canada, où une hospitalisation peut rapidement peser lourd. D’autres annoncent une prise en charge du rapatriement à 100 % et aux frais réels. Ces mentions n’ont de valeur que si elles correspondent à la formule choisie et aux conditions de la notice.
Il faut aussi distinguer le remboursement d’une dépense et l’organisation d’une assistance. Un contrat peut prévoir un plafond pour les soins locaux, tout en organisant directement le transport médical. Dans tous les cas, l’accord préalable de l’assistance peut être nécessaire, sauf urgence vitale.
Le plafond médical, les exclusions et les profils qui demandent plus d’attention
Un plafond élevé n’est pas un simple argument commercial. France Diplomatie, cité par Malakoff Humanis, indique qu’un rapatriement sanitaire peut atteindre 80 000 €. Un avion sanitaire médicalisé dépasse souvent 40 000 €, et une prise en charge complexe peut aller jusqu’à 250 000 €. Les soins locaux, l’ambulance, l’escorte et l’hospitalisation avant le transport peuvent s’ajouter à la facture.
La mention « aux frais réels » doit donc être vérifiée dans les conditions du contrat. Elle peut concerner le rapatriement, sans s’appliquer automatiquement aux consultations, aux médicaments ou à l’hospitalisation. Les franchises, les sous-plafonds et les exclusions modifient aussi le montant réellement pris en charge.
Les exclusions à lire avant le départ
La maladie préexistante constitue un point sensible. Certains contrats excluent les pathologies connues, leurs complications ou les soins déjà programmés ; d’autres prévoient une couverture limitée selon la stabilité de l’état de santé. Vérifiez aussi les restrictions liées à la grossesse, aux activités sportives à risque, au hors-piste, à la consommation d’alcool ou de stupéfiants, ainsi qu’aux zones déconseillées.
Les conditions d’âge, de résidence et de durée comptent également. Une offre peut convenir à un séjour de moins de 90 jours, sans répondre aux besoins d’un salarié expatrié, d’un étudiant installé à l’étranger ou d’un retraité. Souscrire après le départ peut enfin empêcher l’activation de certaines garanties.
Carte bancaire, assurance voyage ou assurance expatrié ?
Une carte Visa ou Mastercard peut intégrer une assistance, souvent pour des séjours courts et sous condition d’avoir payé le voyage avec la carte. Elle ne remplace pas automatiquement une assurance voyage. Les plafonds, la durée maximale, les accompagnants couverts et les frais médicaux doivent être vérifiés dans la notice. Certaines cartes limitent leur protection aux séjours inférieurs à 90 jours.
Pour un voyage ponctuel, une assurance voyage internationale associant assistance, santé et responsabilité civile est généralement cohérente. Pour une expatriation, il faut plutôt une protection de longue durée articulant couverture santé internationale et rapatriement. Le régime de sécurité sociale local ou la Caisse des Français de l’Étranger (CFE) peuvent participer aux remboursements de soins, sans forcément organiser un transport médicalisé.
En cas d’hospitalisation : les réflexes qui permettent l’assistance
Contactez l’assistance dès que la situation paraît sérieuse, idéalement avant toute dépense importante ou tout changement d’établissement. Le numéro d’urgence figure sur l’attestation d’assurance. Une assistance sérieuse est joignable 24h/24 et 7j/7. En cas de danger immédiat, appelez d’abord les secours locaux.
- Communiquez votre identité, votre numéro de contrat, votre localisation et un numéro de rappel.
- Indiquez les coordonnées de l’hôpital et, si possible, celles du médecin qui vous suit sur place.
- Décrivez les symptômes, le diagnostic connu et les soins reçus, sans minimiser ni interpréter les informations médicales.
- Conservez les ordonnances, factures, comptes rendus et justificatifs de transport.
- Attendez l’accord de l’assistance avant d’organiser vous-même un retour médicalisé, sauf urgence vitale.
Ces informations permettent aux médecins de l’assistance d’évaluer la situation et de choisir la solution adaptée. L’assistance peut ensuite coordonner l’hôpital local, ses médecins régulateurs et l’établissement d’accueil. Cette organisation évite que la famille doive chercher un avion sanitaire, négocier une admission ou avancer des frais sans savoir s’ils seront remboursés.
Le dossier médical, les coordonnées des établissements et les justificatifs facilitent aussi les échanges entre les différents intervenants. Conservez donc l’attestation, le numéro d’urgence et le numéro de contrat avec vos documents de voyage, plutôt que dans un bagage inaccessible.
Choisir une assurance pour rapatriement selon votre séjour et votre budget
Le tarif dépend principalement de la durée, de la destination, de l’âge, du nombre d’assurés et de l’étendue des garanties. Pour l’expatriation, les tarifs indicatifs annoncés vont de 15 € à 30 € par mois, ou de 30 € à 60 € selon la formule individuelle. Une famille peut se situer entre 50 € et 100 € par mois. Les seniors ou retraités expatriés peuvent rencontrer des montants de 60 € à 120 € par mois.
Ces fourchettes ne remplacent pas un devis. Le prix peut évoluer selon la zone géographique, la durée de couverture et le profil de l’assuré. Un séjour court, une expatriation et une couverture familiale ne répondent pas aux mêmes besoins.
Avant de demander un devis personnalisé, comparez à garanties identiques : zone géographique, plafond de frais médicaux, rapatriement aux frais réels, franchise, limite de durée, prise en charge des proches et exclusions. Demandez aussi une attestation multilingue si elle est exigée pour un visa ou utile auprès d’un établissement de santé.
Le bon contrat n’est pas forcément celui qui multiplie les options. C’est celui dont les plafonds, les exclusions et le dispositif d’assistance correspondent réellement à votre destination, à votre état de santé et à la durée de votre absence. Avant le départ, vérifiez le numéro d’urgence, les conditions de déclenchement et la nécessité d’obtenir un accord préalable.

- Assurance pour rapatriement : pourquoi un plafond de 80 000 € peut ne pas suffire pour un avion sanitaire - 17 septembre 2026
- Taux de change BIAT : achat, vente et l’unité qui peut fausser le calcul - 16 septembre 2026
- Assurance voyage AVI International : 7,3/10 en avis, mais des délais de remboursement de 1 à 6 mois - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Douane de Vallorbe : horaires, accès et code CH005441
 APRIL à Tours : trouver le bon contact, demander un devis et vérifier les points clés avant de souscrire
 Planet Tax Free : automatiser le VAT Refund sans ralentir la caisse
 Assurance voyage AVI International : 7,3/10 en avis, mais des délais de remboursement de 1 à 6 mois