Droits de douane : le destinataire paie souvent, mais le consommateur supporte le coût
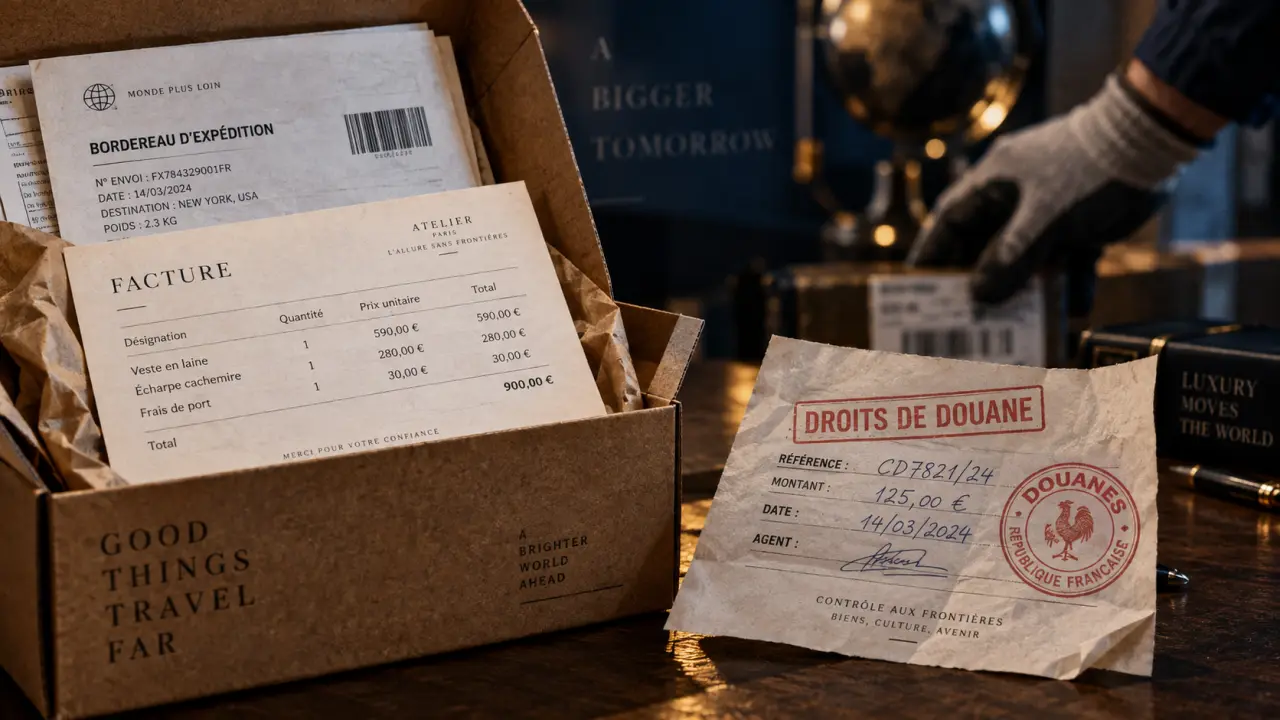
En pratique, les droits de douane sont généralement réglés par l’importateur ou le destinataire au moment du dédouanement. Pourtant, la personne qui paie l’administration n’est pas toujours celle qui supporte réellement la dépense. L’importateur peut réduire sa marge, l’exportateur baisser son prix ou le vendeur répercuter la taxe sur le prix payé par le consommateur.
Le payeur dépend du contrat de vente et du mode de livraison
Les droits de douane sont perçus par l’administration du pays d’importation lorsqu’une marchandise entre sur son territoire douanier. La douane identifie alors un responsable du paiement, souvent appelé importateur officiel. Pour un achat en ligne, ce rôle revient fréquemment au destinataire, même si celui-ci n’effectue pas lui-même les formalités.
| Situation | Payeur administratif habituel | Intervention du transporteur |
|---|---|---|
| Achat international livré à un particulier | Le destinataire | Il peut avancer les droits et les refacturer avant ou à la livraison |
| Importation pour une entreprise | L’entreprise importatrice | Il peut agir comme représentant en douane selon le mandat confié |
| Vente avec droits inclus dans le prix | L’expéditeur ou le vendeur, selon les conditions convenues | Il facture ou règle les sommes prévues au dédouanement |
| Colis expédié sans option de paiement anticipé | Le destinataire, par défaut dans de nombreux cas | Il réclame le remboursement des montants avancés |
Le transporteur ne paie pas la taxe à votre place
Un transporteur peut acquitter les droits et taxes auprès des autorités pour libérer rapidement l’envoi. Cette avance facilite le dédouanement, mais elle ne fait pas du transporteur le redevable final. Il facture ensuite les sommes avancées au destinataire ou à l’expéditeur désigné. La facture peut donc réunir des droits de douane, de la TVA à l’importation et des frais propres au service de transport.
Avant de commander, consultez les conditions de vente, le bordereau d’expédition et l’option de livraison choisie. La mention « taxes incluses » ne doit pas être confondue avec une simple estimation. Elle indique normalement qui prend en charge les formalités et les montants dus à l’arrivée. Lorsque les droits restent à payer à destination, le destinataire doit prévoir cette dépense avant la livraison.
Le consommateur ne paie pas toujours à la douane, mais il supporte souvent la hausse
La question « qui paye les droits de douane ? » appelle donc deux réponses. La première est juridique et opérationnelle : l’importateur ou le destinataire règle la somme due au moment de l’importation. La seconde est économique : le coût peut être réparti entre l’exportateur, l’importateur et le consommateur final.
- L’exportateur peut diminuer son prix hors taxe pour conserver son marché.
- L’importateur peut absorber une partie du droit en réduisant sa marge.
- Le consommateur peut payer davantage si le prix de vente augmente.
Par exemple, une pièce détachée vendue 10 dollars avant taxe et soumise à un droit de 20 % coûte 12 dollars à l’importateur après application du droit. Si le prix final doit rester identique, l’exportateur peut devoir ramener son prix avant taxe à 8,33 dollars. À l’inverse, si le vendeur conserve son prix initial et que l’importateur répercute la totalité de la taxe, l’acheteur final absorbe la hausse.
Dans de nombreux marchés, le consommateur supporte les trois-quarts, voire la quasi-totalité du coût lorsque les produits concernés restent indispensables ou difficiles à remplacer. Cette répartition dépend toutefois de plusieurs facteurs : le niveau de concurrence, les marges disponibles, l’existence de produits substituables et le pouvoir de négociation de chaque acteur. Le payeur administratif et le supporteur économique peuvent donc être différents.
Droits de douane, TVA et frais de dossier : trois lignes à distinguer
Une demande de paiement reçue avant la livraison peut sembler opaque parce qu’elle additionne plusieurs postes. Pourtant, ces montants n’ont ni le même bénéficiaire ni la même logique de calcul. Le détail de l’avis permet de savoir ce qui revient à l’administration et ce qui rémunère le traitement du colis.
| Montant facturé | À quoi sert-il ? | Qui le perçoit ? |
|---|---|---|
| Droits de douane | Taxer certaines marchandises importées selon leur tarif applicable | L’administration douanière |
| TVA à l’importation | Appliquer la TVA lors de l’entrée de la marchandise | L’administration fiscale ou douanière selon l’organisation nationale |
| Frais de dossier ou de débours | Rémunérer la gestion du dédouanement et l’avance éventuelle des sommes | Le transporteur ou son intermédiaire |
Les frais de dossier ne sont donc pas des droits de douane. Ils sont fixés par le transporteur dans le cadre de ses conditions tarifaires. Un colis peut être soumis à la TVA sans donner lieu à des droits de douane, ou inversement, selon les règles applicables. Il faut examiner chaque ligne de l’avis de paiement plutôt que de qualifier l’ensemble de « taxe douanière ».
Ce qui détermine le montant au dédouanement
Le montant ne dépend pas seulement du prix affiché sur un site marchand. La douane s’appuie notamment sur la valeur en douane, qui peut intégrer la valeur de la marchandise ainsi que les frais de transport et d’assurance. Elle tient aussi compte de la nature du produit, de son classement tarifaire et de son origine.
Classement tarifaire et origine ne désignent pas la même chose
Le classement tarifaire, fondé sur le Système harmonisé, permet d’identifier la catégorie du produit et le taux potentiellement applicable. Le droit peut être ad valorem, c’est-à-dire calculé en pourcentage de la valeur, comme une taxe de 10 % sur un véhicule importé. Il peut aussi être spécifique, par exemple 2 euros par kilogramme de café.
L’origine de la marchandise ne correspond pas nécessairement au pays depuis lequel le colis est expédié. Un produit envoyé depuis un entrepôt situé dans un pays peut avoir été fabriqué ailleurs. Un certificat d’origine et l’existence d’une préférence tarifaire peuvent donc avoir une incidence sur le taux retenu. Pour une entreprise, une erreur de classement ou d’origine peut entraîner une régularisation.
La valeur déclarée décrit l’opération commerciale dans son ensemble. Elle ne correspond pas toujours au seul prix du produit, car elle peut aussi tenir compte des éléments nécessaires à son acheminement jusqu’à la frontière. Vérifier la facture, les frais de port et l’assurance avant l’expédition évite de découvrir, une fois le colis bloqué, que le montant taxable est supérieur au prix payé en ligne.
Anticiper le paiement selon que l’on est particulier ou entreprise
Pour un particulier : vérifier avant l’achat et avant la livraison
Les échanges entre les 27 membres de l’Union européenne relèvent d’un espace douanier unique. Ils ne sont généralement pas soumis à des droits de douane entre États membres. En revanche, une commande expédiée depuis l’extérieur de cet espace peut faire l’objet d’un dédouanement. Un seuil de 150 euros est notamment mentionné pour l’absence de droits de douane, sans que cela signifie automatiquement une absence de TVA ou de frais de dossier.
Avant l’achat, vérifiez le pays d’expédition et les conditions de vente. Le lieu où se trouve le vendeur ne suffit pas toujours à déterminer le traitement du colis : une marchandise peut être vendue par une entreprise située dans un espace douanier, puis expédiée depuis un autre pays. Les mentions relatives aux taxes, aux droits inclus ou au paiement à la livraison doivent être consultées avec l’option de transport choisie.
À la réception d’un avis de paiement, vérifiez le numéro de suivi, le détail des sommes, la cohérence avec votre commande et l’identité du transporteur. Un refus de paiement peut empêcher la livraison et entraîner le retour du colis. Selon les conditions de vente, les frais de retour, les droits avancés ou les coûts de traitement peuvent alors rester à la charge de l’acheteur ou être déduits d’un remboursement.
Pour une entreprise : organiser la déclaration et la preuve documentaire
L’entreprise qui importe doit déposer une déclaration douanière, directement ou par l’intermédiaire d’un représentant. Elle doit pouvoir justifier la valeur, le classement tarifaire et l’origine des marchandises. La facture commerciale, les justificatifs de transport, l’assurance et le certificat d’origine sont des documents utiles pour sécuriser le dédouanement.
Les Incoterms méritent une attention particulière dans les relations commerciales internationales. Ils répartissent les coûts, les risques et les obligations logistiques entre vendeur et acheteur, sans remplacer les règles douanières. Une clause prévoyant que le vendeur assume les droits à destination peut simplifier l’achat, tandis qu’une livraison où les droits restent dus à l’arrivée impose à l’importateur d’anticiper la trésorerie et les frais de gestion.
Le choix de la facturation doit donc être vérifié avant l’expédition. Selon le mandat confié, le transporteur peut effectuer certaines formalités, avancer les sommes dues puis les refacturer. L’entreprise conserve toutefois la responsabilité de fournir des informations cohérentes sur la marchandise, sa valeur, son classement et son origine. Ces éléments déterminent le montant réclamé au dédouanement et limitent le risque de régularisation.

- Droits de douane : le destinataire paie souvent, mais le consommateur supporte le coût - 1 octobre 2026
- Impôt du frontalier en 2026 : taux annuel pour le salaire, cours du jour pour les revenus exceptionnels - 30 septembre 2026
- Un seul voyage, deux devises en Irlande : évitez les frais au mauvais terminal - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Tax Free en France : conditions, validation PABLO et remboursement de TVA
 E-carte bleue Banque Populaire : créer une carte virtuelle Visa pour payer en ligne sans exposer ses données
 Détaxe à Paris : seuil de 100€, bornes PABLO et conditions pour réussir votre remboursement
 Carte bancaire bloquée : immédiat, 24h ou 3 à 4 jours selon la cause