Value added tax identification : le numéro qui décide de la TVA sur vos factures (et les erreurs qui coûtent cher)
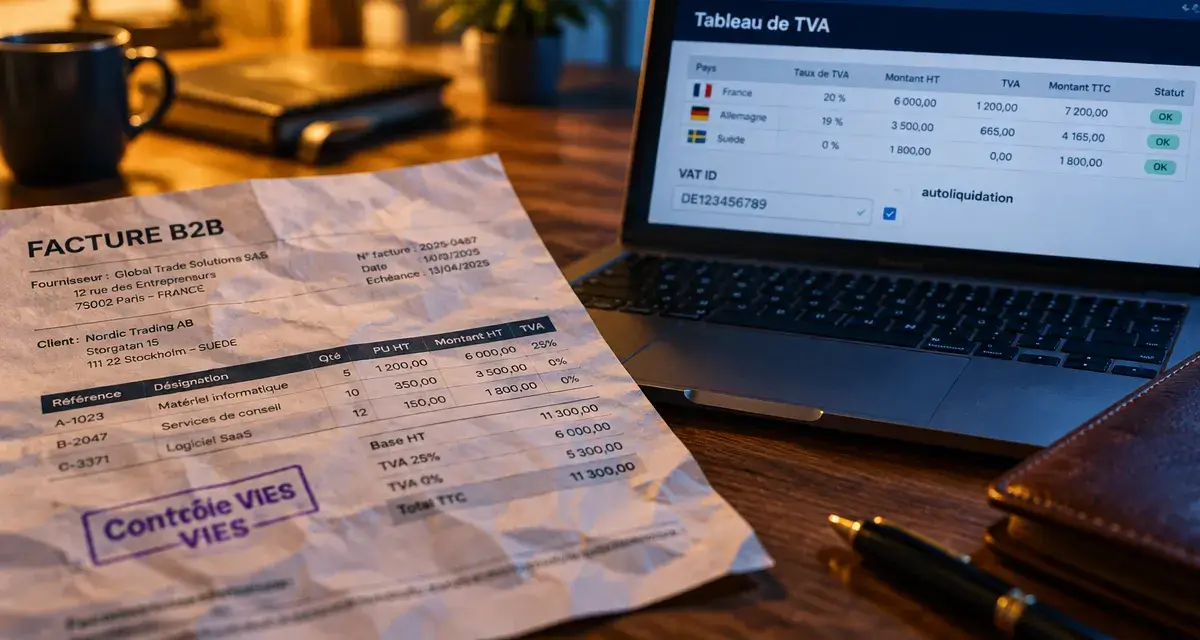
Une value added tax identification, c’est le numéro attribué par l’administration fiscale à une entreprise assujettie à la TVA. Il l’identifie auprès de ses clients, de ses fournisseurs et de l’État. Sur une facture, il indique quel traitement fiscal appliquer. Dans un échange entre deux pays de l’Union européenne, il peut faire la différence entre une vente taxée et une livraison exonérée. Voici comment il fonctionne, comment l’obtenir, le vérifier et le configurer sans vous exposer à un redressement.
VAT ID, numéro d’enregistrement, EORI : ne pas tout mélanger
Les termes se chevauchent, et c’est source d’erreurs. Le VAT ID (ou numéro d’identification TVA) désigne l’identifiant utilisé pour les opérations de TVA, notamment intracommunautaires. Le VAT registration number est souvent employé comme synonyme, même si certains pays distinguent un numéro national d’enregistrement et un numéro destiné aux échanges européens. Dans tous les cas, l’idée est la même : une personne assujettie est identifiée pour la TVA.
Ce qui le distingue des autres identifiants
Le numéro d’entreprise ou numéro fiscal sert d’abord à l’immatriculation et à l’impôt en général. Le numéro EORI (Economic Operators Registration and Identification) relève de la douane : il est nécessaire pour importer ou exporter des biens hors de l’Union. Une entreprise qui commerce à l’international peut donc cumuler les trois, et chacun répond à une question différente : qui êtes-vous légalement, êtes-vous assujetti à la TVA, et pouvez-vous passer la frontière douanière ?
| Identifiant | Rôle principal | Où il apparaît |
|---|---|---|
| VAT ID | Identifier un assujetti pour la TVA | Factures, déclarations, listes récapitulatives |
| Numéro d’entreprise / fiscal | Immatriculation et fiscalité générale | Registres, courriers administratifs |
| EORI | Identifier un opérateur auprès de la douane | Déclarations en douane |
À quoi sert concrètement un numéro de TVA
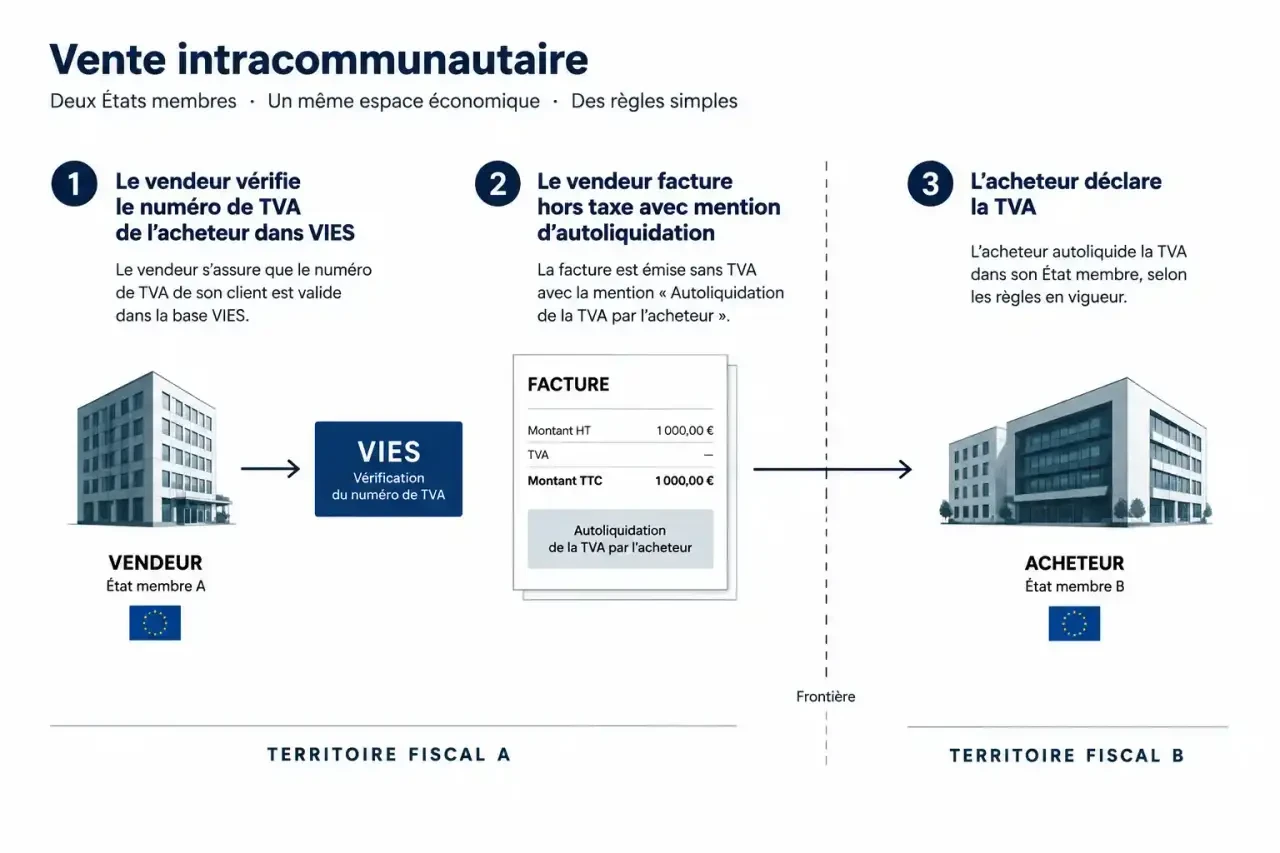
Sur le plan national, il figure sur les factures et permet à votre client professionnel de justifier la TVA qu’il déduit. Dans les échanges entre États membres, son rôle est plus déterminant : il atteste que l’acheteur est un assujetti, ce qui permet en général de facturer hors taxe et de laisser le client déclarer la TVA lui-même, selon le mécanisme d’autoliquidation (reverse charge).
Un exemple de vente intracommunautaire
Prenons un fournisseur qui vend des biens à une société établie dans un autre État membre. Si le numéro communiqué par l’acheteur est valide, la livraison peut être exonérée et sera reprise dans la liste récapitulative des ventes intracommunautaires (EC Sales List). Si le numéro est faux, périmé ou mal recopié, le vendeur ne peut plus justifier l’exonération : l’administration peut lui réclamer la TVA, avec intérêts et pénalités éventuels.
Ce que le numéro déclenche en aval
Il alimente aussi les déclarations de TVA, les déclarations Intrastat pour les échanges de biens et, selon les cas, le guichet unique OSS pour les ventes à distance aux particuliers. Autrement dit, une erreur sur l’identifiant ne reste jamais isolée : elle se propage dans plusieurs documents.
Obtenir et vérifier un VAT ID
La démarche d’obtention
Le numéro est attribué par l’administration fiscale du pays d’établissement, généralement lors de l’immatriculation de l’activité ou sur demande spécifique si l’entreprise commence à réaliser des opérations intracommunautaires. Les procédures et les délais varient d’un État à l’autre : il faut donc passer par le service des impôts compétent ou le portail fiscal national. Certaines petites structures, par exemple sous régime de franchise, peuvent ne pas en disposer par défaut, ce qui doit être anticipé avant de vendre à l’étranger.
Vérifier un numéro avant de facturer
Le contrôle se fait en deux temps. D’abord le format : chaque pays utilise un préfixe de deux lettres suivi d’une suite de chiffres, parfois de lettres, dont la longueur varie. Ensuite la validité réelle, que l’on interroge dans le système VIES de la Commission européenne. Le résultat indique si le numéro est valide ou non et, selon les pays, peut renvoyer le nom et l’adresse associés. Si ces éléments ne correspondent pas à votre client, prenez le temps de clarifier avant d’émettre la facture.
Pensez à contrôler au bon moment : à l’ouverture du compte client, puis avant chaque opération importante ou à intervalles réguliers, car un numéro peut cesser d’être actif. Conservez une trace datée de chaque vérification : en cas de contrôle, c’est elle qui prouve votre bonne foi.
Le VAT ID dans la facture et dans l’ERP
Où le faire figurer
Pour une opération B2B européenne, indiquez votre numéro et celui du client sur la facture, avec la mention d’exonération ou d’autoliquidation adaptée. Une facture sans identifiant exploitable fragilise le traitement appliqué et complique la déduction côté acheteur.
Paramétrer la TVA dans un logiciel de gestion
Dans un ERP comme Business Central, le numéro du client conditionne la logique de calcul. On y retrouve des groupes de comptabilisation TVA pour les clients et fournisseurs, des groupes pour les produits, puis des combinaisons qui déterminent le taux et le compte comptable. À titre d’exemple de paramétrage, un taux standard à 25 % et un taux réduit à 10 % peuvent coexister. Un client mal rattaché à son groupe, et c’est tout le calcul qui dérape sur des centaines de lignes.
Pensez aussi aux formats de numéros par pays dans le paramétrage : une règle de saisie bien définie évite les fautes de frappe dès l’entrée dans la base. Et l’intégration d’un contrôle automatique auprès de VIES allège la charge lorsque les volumes sont élevés.
Un numéro de TVA se lit comme un passeport, pas comme une simple référence
Voici un angle que l’on oublie souvent : le VAT ID fonctionne comme un couloir de transit entre deux territoires fiscaux. Tant que le numéro est valide, la marchandise franchit la frontière sans TVA. Dès qu’il est suspect, le couloir se referme et la taxe redevient exigible chez le vendeur. Cela change la façon de gérer vos données : traitez l’identifiant comme une pièce justificative qui a une date de validité, et non comme un champ de fiche client rempli une fois pour toutes. Ajoutez dans votre base la date de dernière vérification et le statut obtenu : ces deux propriétés valent autant que le numéro lui-même.
Erreurs fréquentes et risques de conformité
Les erreurs qui reviennent
Les plus courantes sont les suivantes :
- un numéro saisi avec un mauvais préfixe ou une faute de frappe ;
- un client rattaché au mauvais groupe de TVA dans le logiciel ;
- un taux appliqué à un produit qui n’y correspond pas ;
- une exonération accordée sans vérification préalable du numéro ;
- des déclarations préparées à partir de données jamais contrôlées.
Ce que l’on risque
Une erreur isolée se corrige par une facture rectificative. Des erreurs répétées, elles, finissent en rappels de TVA, en pénalités et en contrôles approfondis. La difficulté vient aussi de la complexité européenne : transactions en chaîne, triangulation, stocks en dépôt ou groupes de TVA obéissent à des règles propres, qui varient selon les États membres.
Une checklist avant facturation
- Vérifier le format du numéro selon le pays du client.
- Interroger VIES et noter la date et le résultat.
- Comparer le nom et l’adresse renvoyés avec ceux du client.
- Contrôler le groupe de TVA et le taux dans le logiciel.
- Reporter la mention d’exonération ou d’autoliquidation sur la facture.
Pour les situations complexes, comme les opérations en chaîne ou les importations avec déduction de TVA, l’appui d’un conseiller fiscal permet de sécuriser la qualification de l’opération avant qu’elle ne soit contestée.
- Value added tax identification : le numéro qui décide de la TVA sur vos factures (et les erreurs qui coûtent cher) - 30 octobre 2026
- Calcul prix hors taxe et TTC : à 20 %, divisez par 1,20, pas par 0,80 - 25 octobre 2026
- Global Blue tax refund : le passage en douane à ne pas manquer - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Dédouanement à Roissy : bureau officiel, documents à préparer et prestataire à choisir
 2 minutes pour comparer près de 100 banques avec Panorabanques et vérifier les frais qui pèsent vraiment
 Global Blue et tax free refund : les étapes pour éviter un refus et récupérer sa TVA
 25 €, 20 € ou offre spécifique : le plafonnement des frais bancaires selon votre situation