Taux euro-dinar algérien au marché noir : achat à 274, vente à 276 DZD, mais à quelle date ?
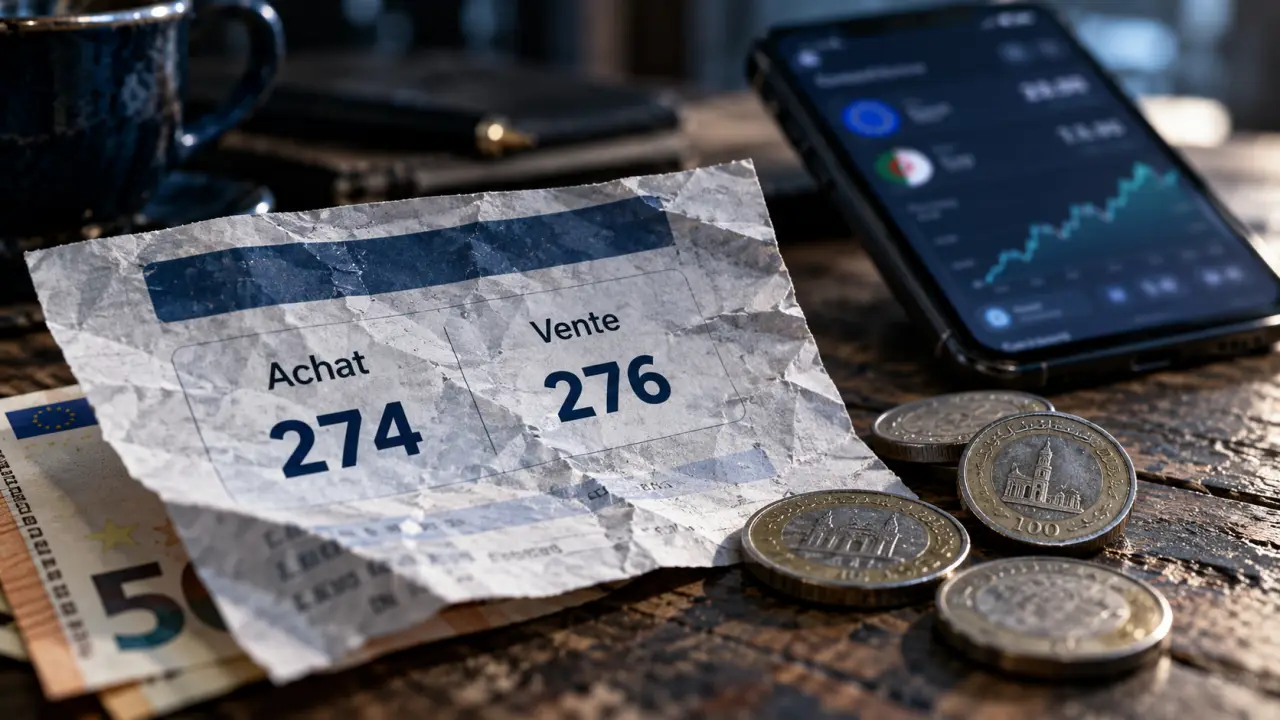
La cotation publiée par SquareAlger indique 274 DZD à l’achat et 276 DZD à la vente pour 1 euro. Toutefois, cette observation ne comporte pas ici de date ni d’heure vérifiables : elle ne peut donc pas être présentée comme le taux du jour. À ces valeurs indicatives, vendre 100 euros correspond à recevoir 27 400 dinars, tandis qu’acheter 100 euros coûte 27 600 dinars.
Pour lire correctement un taux de change euro-dinar algérien au marché noir, trois éléments comptent autant que le chiffre : le sens de l’opération, le moment de l’observation et le lieu concerné.
274 ou 276 dinars pour un euro : quel taux vous concerne ?
Les colonnes « achat » et « vente » sont généralement présentées du point de vue du changeur, et non du particulier. Cette convention explique pourquoi deux valeurs apparaissent pour la même devise.
Convertisseur euro-dinar algérien selon le taux choisi
Saisissez un montant et choisissez le sens de la conversion ainsi que la référence souhaitée.
Utilisez une virgule ou un point pour les décimales.
Résultat
—
—
Les frais, le lieu, le montant et les conditions d’accès peuvent modifier le résultat réel.
- Vous cédez des euros : le changeur les achète. Le taux d’achat sert à estimer les dinars reçus.
- Vous souhaitez obtenir des euros : le changeur les vend. Le taux de vente sert à calculer les dinars nécessaires.
| Référence | Valeur pour 1 EUR | Statut de l’information |
|---|---|---|
| SquareAlger, achat | 274 DZD | Cotation indicative non horodatée ici |
| SquareAlger, vente | 276 DZD | Cotation indicative non horodatée ici |
| Wise, taux moyen du marché | 150,8 DZD | Observation distincte, non synchronisée avec les précédentes |
L’écart entre achat et vente, appelé spread, est ici de 2 DZD par euro. Sur 100 euros, cela représente 200 DZD. Ce différentiel n’est pas nécessairement un bénéfice net : il ne renseigne pas sur les coûts ni sur les risques supportés par l’intermédiaire.
Une cotation affichée n’est pas une garantie de prix. Sans indication du lieu, du montant et de l’heure, elle reste un repère, pas une offre ferme applicable à toute opération.
Convertir ses euros en dinars sans inverser le calcul
Pour passer des euros aux dinars, multipliez le montant en euros par le taux retenu. Le tableau suivant applique les deux cotations de SquareAlger ; il illustre le calcul et ne constitue pas une actualisation du cours.
| Montant en euros | Dinars reçus en cédant les euros à 274 | Dinars nécessaires pour acheter les euros à 276 |
|---|---|---|
| 1 EUR | 274 DZD | 276 DZD |
| 10 EUR | 2 740 DZD | 2 760 DZD |
| 50 EUR | 13 700 DZD | 13 800 DZD |
| 100 EUR | 27 400 DZD | 27 600 DZD |
| 500 EUR | 137 000 DZD | 138 000 DZD |
| 1 000 EUR | 274 000 DZD | 276 000 DZD |
Pour convertir des dinars en euros, il faut diviser
Si vous disposez de dinars et souhaitez obtenir des euros, divisez votre budget par le taux de vente. Avec 27 600 DZD et un cours de 276 DZD pour un euro, le résultat est de 100 euros. Diviser cette somme par le taux d’achat donnerait une estimation trop favorable, car ce n’est pas le sens de votre opération.
Pour comparer plusieurs propositions, ramenez toujours le calcul à la même unité : dinars pour 1 euro, puis montant total. Vérifiez aussi que les sommes sont bien exprimées en dinars et non en centimes, afin d’éviter une confusion d’échelle.
Taux parallèle, taux bancaire et taux moyen ne sont pas interchangeables
Le marché parallèle repose sur des échanges informels, en dehors des circuits de change agréés. Son prix dépend des conditions locales d’offre et de demande. Le taux bancaire s’inscrit, lui, dans le cadre réglementé applicable aux opérations autorisées. Le montant réellement accessible dépend de l’établissement, de l’opération et des éventuels frais.
Le taux moyen du marché, souvent utilisé par les convertisseurs internationaux, est encore une autre référence : il se situe entre les prix acheteur et vendeur du marché suivi. Il ne garantit ni une conversion d’espèces à ce prix ni l’accès à une opération bancaire particulière.
Wise affiche ainsi une observation à 150,8 DZD pour 1 EUR, ainsi que 150,79 DZD dans son tableau de conversion. Ces valeurs ne doivent pas être mélangées avec les 274 et 276 DZD du marché parallèle. Sans relevés simultanés, calculer une prime précise entre ces marchés donnerait une impression trompeuse de précision.
Imaginez ces cours comme des objets sur des orbites différentes : ils concernent la même paire de monnaies, mais ne circulent pas dans le même cadre. Pour comparer leur trajectoire, il faut fixer un point d’observation commun : même heure, même sens de conversion et mêmes conditions d’accès. Sinon, l’écart mesuré mélange différence de marché et décalage temporel.
Square Port-Saïd, régions et actualisation : pourquoi les chiffres divergent
Le Square Port-Saïd, à Alger, est un lieu emblématique du change informel. Une cotation qui lui est associée ne constitue pourtant pas un tarif national. À Alger comme dans les autres villes, la disponibilité des euros, la demande locale et le montant peuvent modifier le prix observé.
Le type de coupure peut également intervenir. Un billet de 500 euros n’est pas nécessairement traité comme plusieurs petites coupures : les possibilités de réutilisation et l’acceptation par l’interlocuteur peuvent différer. Il ne faut en déduire ni une prime ni une décote automatique.
Un rafraîchissement d’écran n’est pas une nouvelle observation
Forex Algérie annonce un rafraîchissement toutes les 30 secondes. Cette fréquence technique ne prouve pas, à elle seule, qu’une transaction de terrain est observée à chaque intervalle. Une information utile doit distinguer l’heure d’affichage de l’heure de collecte du cours.
Pour suivre une évolution, comparez des relevés homogènes : même site, même zone et même colonne achat ou vente. Les graphiques de Wise proposent des périodes de 48 heures, 1 semaine, 1 mois, 6 mois, 12 mois et 5 ans, mais ils suivent leur propre référence de marché, pas automatiquement le cours parallèle algérien.
Les vérifications qui évitent une fausse bonne affaire
Un taux avantageux ne neutralise ni le risque de fraude ni les contraintes légales. Le change informel peut exposer à des sanctions au regard de la réglementation applicable et offre moins de garanties de traçabilité ou de recours. Privilégiez les établissements et intermédiaires autorisés, en vérifiant les conditions auprès d’eux.
- Contrôlez l’ancienneté du chiffre : une capture partagée sans date ne prouve pas le cours actuel.
- Vérifiez le montant final : le taux annoncé et la somme effectivement remise doivent correspondre.
- Méfiez-vous des avances : une promesse de cours exceptionnel contre un paiement préalable est un signal d’alerte.
- Ne vous fiez pas à l’apparence des billets : une photographie ne permet pas d’établir leur authenticité.
Pour les euros, la méthode « toucher, regarder, incliner » permet d’examiner plusieurs signes de sécurité ; elle ne remplace pas un contrôle professionnel en cas de doute. Ne remettez pas en circulation un billet suspect.
Avant toute conversion, retenez surtout ce trio : un taux daté, le bon sens achat ou vente et un canal légal. Sans ces vérifications, même un calcul exact peut conduire à une estimation inutilisable.

Partager cet article
Articles qui pourraient vous intéresser :
 Fraude à la TVA : carrousel, autoliquidation et régime 42, les signaux d’alerte à connaître
 Taux de change douane : appliquez le taux officiel du bon mois
 Panne nationale de carte bancaire aujourd’hui : vérifiez l’origine du refus avant de bloquer votre carte
 Carte virtuelle Treezor : émission instantanée, mais un programme à préparer