Taux de change douane : appliquez le taux officiel du bon mois
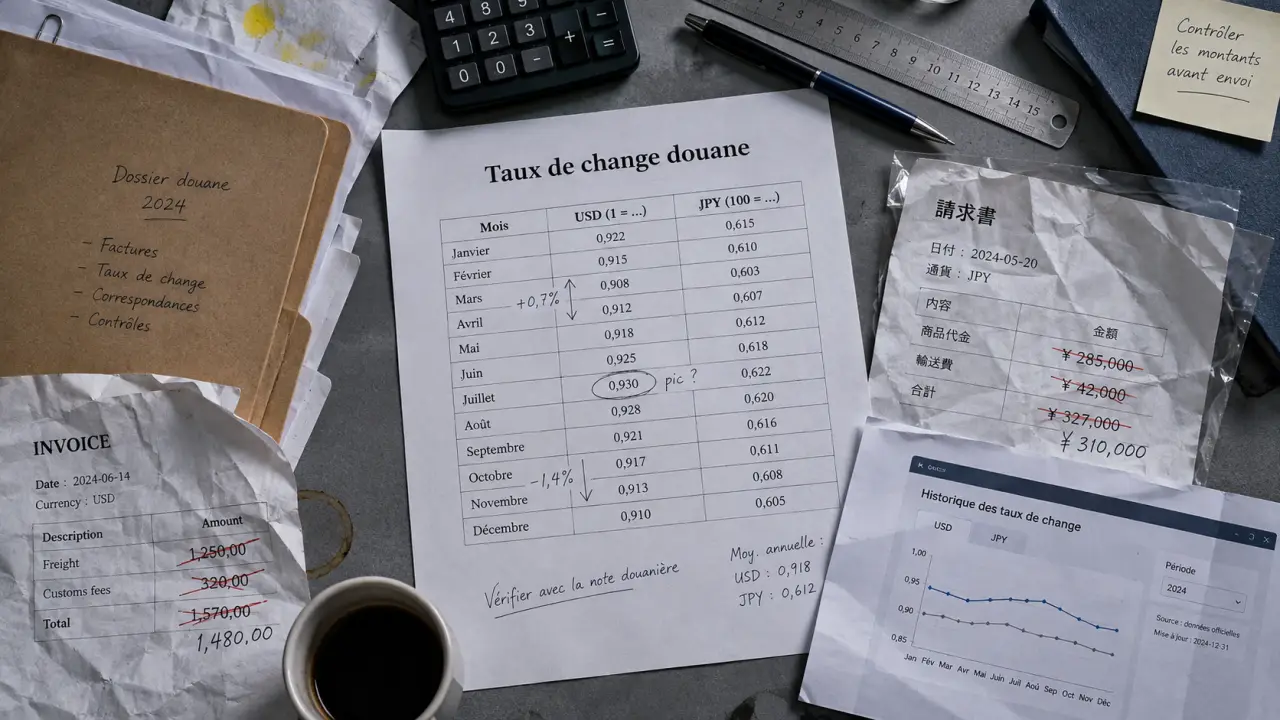
Lorsqu’une facture d’importation est libellée en dollars, en livres sterling, en yens ou dans une autre devise, les montants nécessaires à la déclaration doivent être exprimés en euros. Le taux de change douane n’est donc pas simplement le cours bancaire du jour. Il s’agit du taux officiel applicable à la période concernée pour déterminer la valeur en douane. Avant de valider une déclaration, consultez le taux correspondant à la devise et au mois concernés.
Où trouver le taux de change douanier applicable
Le point de départ le plus sûr est le service de consultation des taux de change de la Douane française. Il permet de rechercher le taux officiel correspondant à une devise et à une période donnée. Une interface de recherche est également accessible via DEBWEB.
Pour préparer une opération, ne vous limitez pas à la devise inscrite sur la facture. Vérifiez aussi le mois d’application du taux, car cette période détermine le chiffre à utiliser dans votre dossier. Le taux affiché pour le mois en cours ne remplace pas automatiquement celui d’un mois antérieur. Une déclaration portant sur une période passée peut nécessiter une recherche dans l’historique.
Les informations à contrôler avant toute conversion
Une consultation fiable repose sur quatre vérifications : la devise exacte, le mois concerné, le sens de cotation affiché et la valeur du taux. Des noms proches ou des libellés incomplets peuvent conduire à sélectionner une mauvaise devise. Conservez aussi une trace de la recherche effectuée, par exemple une capture, un export du tableau ou une référence interne de la période. Cette preuve facilite la justification du calcul lors d’un contrôle ou d’une correction de déclaration.
- Relever le code ou l’intitulé exact de la devise de facturation ;
- Associer le taux au mois applicable à l’opération douanière ;
- Lire l’unité de cotation avant de multiplier ou de diviser ;
- Archiver le taux retenu avec les documents de dédouanement.
Pourquoi ce taux intervient dans la valeur en douane
La valeur en douane sert de base à certaines formalités ainsi qu’au calcul des droits et taxes liés à l’importation. Lorsque des éléments qui la composent sont exprimés dans une devise étrangère, une conversion en euros est nécessaire. Le taux de change douanier fournit alors une référence commune, officielle et rattachée à une période précise.
La conversion peut concerner le prix facturé de la marchandise, mais aussi d’autres éléments pris en compte pour déterminer la valeur en douane lorsqu’ils sont libellés dans une autre monnaie. L’objectif n’est pas de retenir le taux le plus avantageux. Il faut appliquer celui qui correspond à la règle douanière et à la période retenue pour l’opération.
Ne pas confondre taux douanier, taux bancaire et taux commercial
Le taux proposé par une banque, une plateforme de paiement ou un prestataire de change répond à une logique financière. La date de transaction, la marge, les frais et les conditions contractuelles peuvent le faire varier. Ce taux peut convenir au règlement d’un fournisseur, mais il ne correspond pas forcément à celui qui doit figurer dans une déclaration douanière. Pour la valeur en douane, la référence est le taux officiel publié pour cet usage.
Cette distinction évite une erreur fréquente : reprendre le montant en euros effectivement débité sur le compte bancaire alors que la facture est en devise. Le paiement traduit une opération financière, tandis que la déclaration repose sur une évaluation douanière. Les deux montants peuvent donc légitimement différer.
Publication mensuelle : quelle période de validité retenir ?
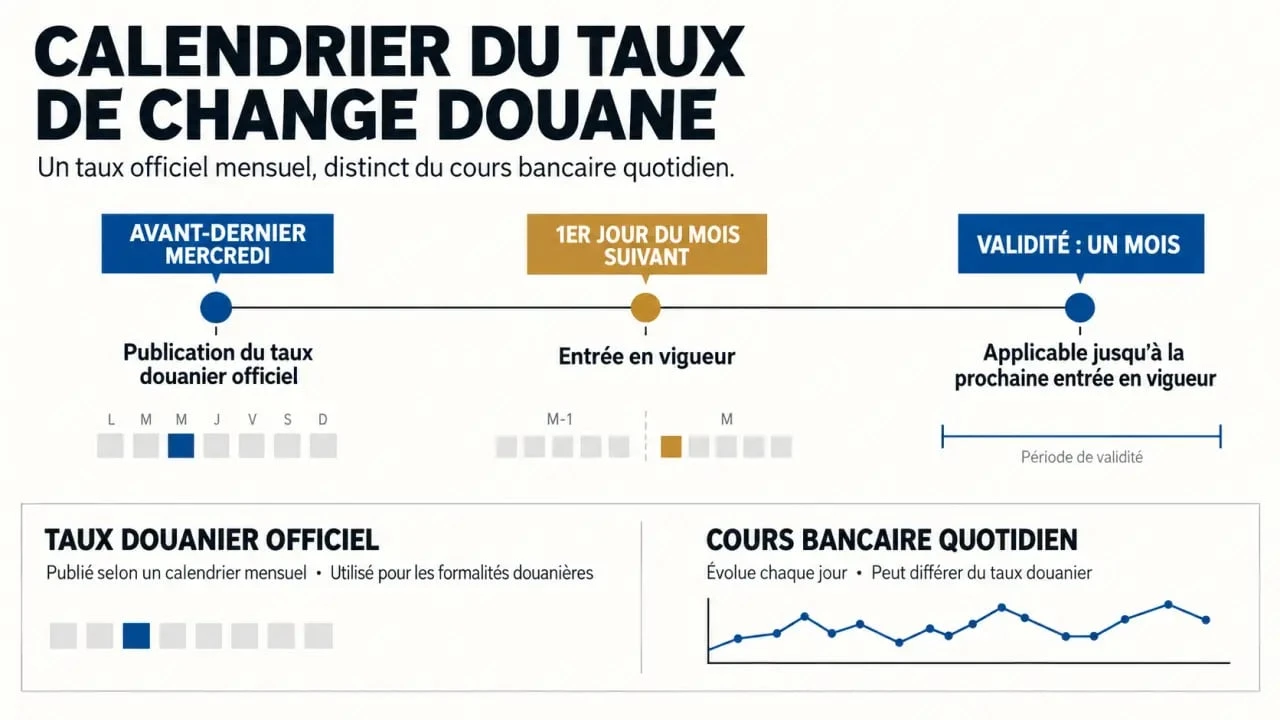
Les taux de change douaniers sont publiés chaque mois. La publication intervient l’avant-dernier mercredi de chaque mois, puis les taux deviennent applicables à compter du premier jour du mois suivant. Ils s’appliquent ensuite pendant un mois.
| Étape | Repère à retenir | Conséquence pratique |
|---|---|---|
| Publication | Avant-dernier mercredi du mois | Les taux du mois à venir deviennent consultables |
| Entrée en vigueur | Premier jour du mois suivant | Le nouveau taux est utilisé pour la période mensuelle |
| Validité | Un mois | Le taux ne doit pas être remplacé par un cours quotidien |
Cette cadence mensuelle limite l’incidence des variations quotidiennes des marchés et donne aux importateurs comme aux déclarants un cadre stable pendant la période d’application. Dans une organisation bien tenue, la vérification du nouveau tableau devient un rendez-vous de préparation mensuelle, au même titre que le contrôle des factures et des nomenclatures.
Le calendrier permet ainsi de transformer une recherche ponctuelle en procédure régulière. Une alerte lors de la publication, l’enregistrement du tableau dans le dossier du mois et le rapprochement de chaque déclaration avec sa période de taux créent une piste de contrôle claire. Cette méthode réduit le risque de choisir le taux visible le jour de la recherche plutôt que celui qui s’applique réellement à l’opération.
Comprendre l’origine des taux officiels
Selon les devises concernées, les taux utilisés en douane s’appuient sur différentes cotations institutionnelles. Les monnaies dites fortes sont associées aux cotations quotidiennes de la Banque centrale européenne (BCE). Pour les monnaies faibles, les références mentionnées reposent sur des cotations mensuelles de la Banque de France. Les taux officiels sont publiés chaque mois par la Commission européenne.
Cette chaîne de référence explique pourquoi le taux douanier ne doit pas être assimilé à un convertisseur généraliste. Sa fonction est réglementaire : fournir une base de conversion utilisable dans le cadre du dédouanement. La source affichée, la date de publication et la période d’application comptent donc autant que le chiffre lui-même.
Pourquoi certaines devises sont traitées différemment
La distinction entre monnaies fortes et monnaies faibles ne signifie pas qu’une devise serait plus ou moins acceptable pour une déclaration. Elle renseigne sur le mode de cotation utilisé pour établir les taux : quotidien pour certaines monnaies largement échangées, mensuel pour d’autres. L’utilisateur n’a pas à reconstituer lui-même le taux à partir de ces références. Il doit consulter le taux douanier publié pour la devise recherchée.
Retrouver un ancien taux et fiabiliser sa déclaration
L’historique des taux est indispensable lorsque la déclaration, la rectification ou le contrôle porte sur une période antérieure. Des services de consultation proposent un historique sur plusieurs mois. Recherchez d’abord la période concernée, puis la devise, au lieu de partir du taux actuel et d’essayer de recalculer une valeur passée.
Une méthode de contrôle en cinq gestes
- Identifier la date et le mois auxquels rattacher l’opération douanière.
- Ouvrir le service officiel de consultation des taux de change.
- Rechercher la devise de la facture et sélectionner la période adéquate.
- Vérifier le sens du taux affiché avant d’effectuer la conversion en euros.
- Joindre ou conserver la preuve de la consultation avec le calcul et les pièces commerciales.
Si un taux n’apparaît pas, si le libellé de la devise est ambigu ou si une déclaration doit être rectifiée, ne le remplacez pas par un cours trouvé sur un site financier. Vérifiez la devise, consultez l’historique et sollicitez, si nécessaire, votre déclarant ou le service compétent. Pour obtenir une valeur en douane fiable, le taux retenu doit être officiel, traçable et applicable au bon mois.

- Taux de change douane : appliquez le taux officiel du bon mois - 25 septembre 2026
- Taux de change Visa : ce qui détermine vraiment le montant débité - 24 septembre 2026
- Customs duties ou tariff ? Le bon mot anglais selon le contexte - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sales tax aux États-Unis : comprendre les règles et éviter les risques fiscaux
 Carte Visa Infinite Banque Populaire : avantages, services exclusifs et conditions d’accès
 Fraude à la TVA : carrousel, autoliquidation et régime 42, les signaux d’alerte à connaître
 PABLO douane : 4 étapes pour faire viser son bordereau avant le départ