Assurance voyage annulation toutes causes : que couvre-t-elle ?
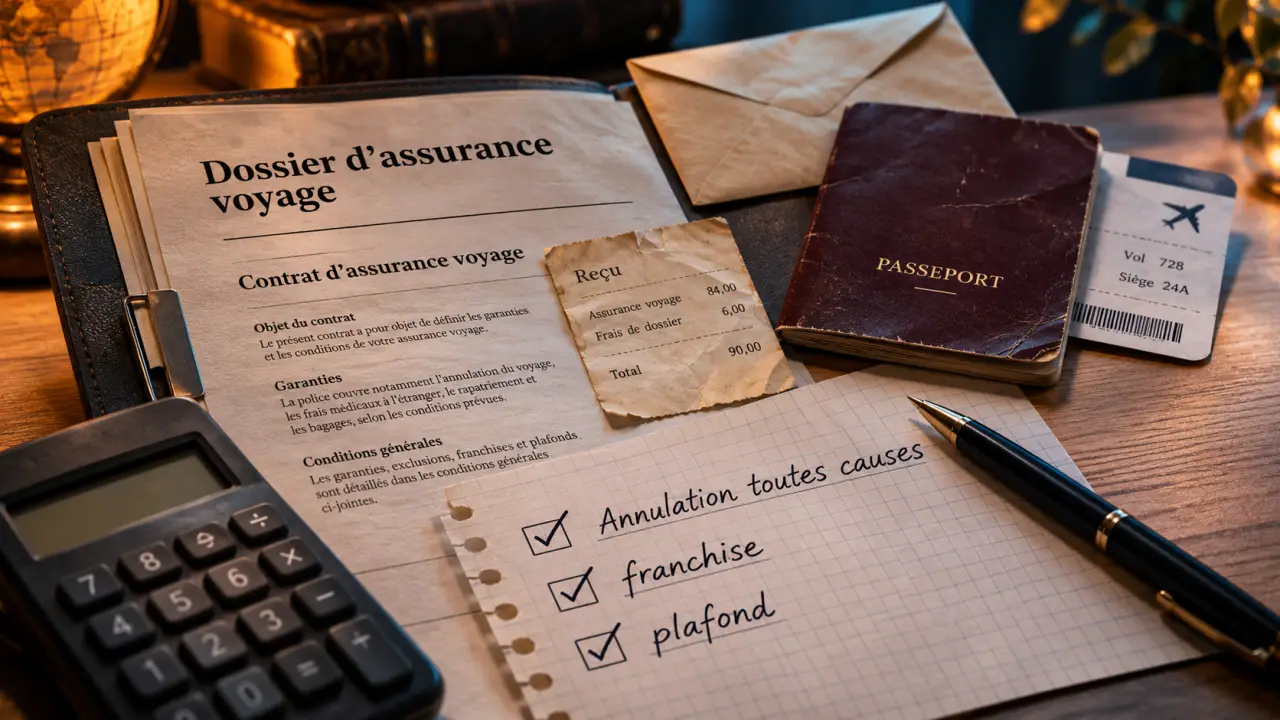
Une assurance voyage annulation toutes causes ne permet pas forcément d’annuler pour n’importe quelle raison. Elle couvre généralement des événements imprévus, indépendants de votre volonté et que vous pouvez justifier, sous réserve des exclusions du contrat. Un simple changement d’avis reste le plus souvent à votre charge.
Avant de souscrire, regardez surtout les motifs admis, les frais remboursables, la franchise, le plafond et la date limite d’achat de la garantie. Une formule plus large peut être utile pour un voyage coûteux et peu remboursable.
« Toutes causes » signifie-t-il vraiment sans motif ?
Trois expressions proches peuvent désigner des protections différentes :
Estimation de l’indemnité d’annulation
Saisissez les montants pour obtenir une estimation indicative de l’indemnisation et de votre reste à charge.
Détail de l’estimation
- Frais admissibles (voyage − remboursement prestataire)
- 0,00 €
- Franchise appliquée
- 0,00 €
- Indemnité avant plafond
- 0,00 €
- Indemnité estimée après plafond
- 0,00 €
- Reste à charge hors prime
- 0,00 €
- Reste à charge total (prime incluse)
- 0,00 €
- Total récupéré (prestataire + assurance)
- 0,00 €
À noter : résultat purement indicatif, fondé sur les montants saisis ; l’assiette, l’ordre de calcul, les exclusions et les modalités réelles dépendent du contrat.
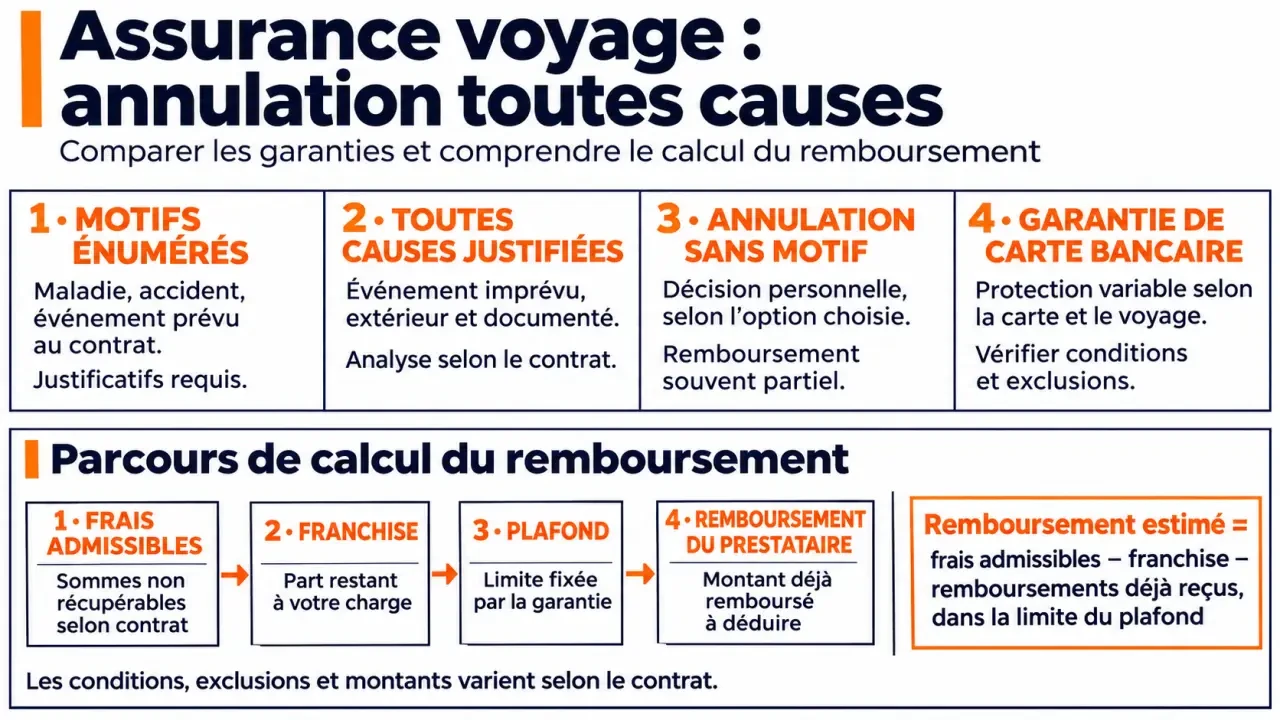
- Annulation à motifs énumérés : le contrat liste les événements acceptés, comme une hospitalisation ou le décès d’un proche. Un événement absent de cette liste n’ouvre généralement pas droit à indemnisation.
- Toutes causes justifiées : la garantie peut accepter un éventail plus large d’événements, à condition qu’ils répondent aux critères du contrat et ne figurent pas parmi les exclusions.
- Annulation sans motif ou sans justificatif : ces termes ne sont pas interchangeables. Une offre réellement sans motif peut accepter un changement d’avis ; une dispense de justificatif ne signifie pas forcément que tous les motifs sont admis.
Pour reconnaître une véritable possibilité d’annuler par choix personnel, cherchez une clause qui l’autorise expressément. Regardez aussi la part du prix conservée à votre charge et la date limite pour renoncer au voyage.
Quels événements peuvent être couverts ?
La garantie porte sur un événement qui vous empêche de partir et qui remplit les conditions prévues. Les situations suivantes peuvent entrer dans le champ d’un contrat, sans être couvertes automatiquement :
- Santé et famille : maladie, accident, hospitalisation, décès d’un proche ou certaines complications de grossesse.
- Travail : refus ou modification de congés, licenciement, mutation ou obligation professionnelle imprévue.
- Logement : sinistre important à votre domicile qui nécessite votre présence.
- Départ empêché : événement imprévu qui vous empêche de rejoindre le lieu de départ, si la garantie le prévoit.
Par exemple, votre employeur peut retirer des congés déjà accordés après votre réservation. Une attestation datée peut servir à établir ce changement.
Et pour une famille ou un groupe ?
Une maladie touchant un voyageur n’entraîne pas nécessairement le remboursement de tous les participants. Le contrat définit les personnes assurées, les proches pris en compte et les conditions applicables aux accompagnants. Pour une réservation commune, comparez le plafond par personne au plafond éventuel pour l’ensemble du dossier.
Les exclusions qui changent la décision
Un événement connu avant la souscription ne devient pas imprévisible parce que le voyage est réservé plus tard. Un symptôme déjà apparu, un traitement en cours ou une complication médicale annoncée peuvent poser difficulté, même si l’annulation intervient après l’achat de l’assurance.
Les contrats traitent cependant différemment les maladies antérieures : certains les excluent, d’autres n’écartent que leur aggravation. De même, une grossesse ou une contrainte professionnelle ne suffisent pas à elles seules : les circonstances précises doivent correspondre à la garantie.
Un changement d’avis, la peur de partir ou l’absence de document établissant l’événement sont généralement incompatibles avec une formule toutes causes justifiées. Les annulations trop tardives, les événements expressément exclus et certains frais non assurés peuvent aussi rester à votre charge.
Franchise et plafond : combien pouvez-vous récupérer ?
L’assurance ne rembourse pas automatiquement le prix total du séjour. Elle intervient d’abord sur les frais d’annulation admissibles : ce que le prestataire conserve après application de ses conditions. Les sommes déjà remboursées par le transporteur, l’hôtel ou l’organisateur ne constituent pas une perte à indemniser une seconde fois.
La franchise est la part qui reste à votre charge. Elle peut être exprimée en euros ou en pourcentage et varier selon le motif. Une fourchette de 10 à 20 % est souvent mentionnée pour ce type de garantie, mais elle n’est pas universelle. Le plafond limite quant à lui le montant pris en charge, par personne, par voyage ou selon une autre unité définie au contrat.
Exemple de calcul
Vous avez payé un voyage 2 000 €. Après annulation, le prestataire vous rend 500 € et conserve le reste. Supposons que ces frais soient entièrement admissibles, que le contrat leur applique une franchise de 20 % et que son plafond soit de 1 000 € :
- Frais admissibles : 1 500 €.
- Franchise : 300 €.
- Montant après franchise : 1 200 €.
- Indemnité plafonnée : 1 000 €.
En ajoutant le remboursement du prestataire à l’indemnité, vous récupérez 1 500 € au total. Il reste donc 500 € à votre charge, hors prix de l’assurance. Cet exemple suppose que le plafond s’applique après la franchise : l’ordre de calcul et l’assiette retenue peuvent différer d’un contrat à l’autre.
Quel prix prévoir pour cette assurance ?
Une estimation indicative pour une assurance annulation se situe autour de 4 à 10 % du prix du voyage. Pour un séjour à 2 000 €, cela représente environ 80 à 200 €. Ce n’est ni un tarif garanti ni le prix d’une formule précise : le devis dépend notamment des garanties, du coût du séjour, de l’âge des voyageurs, de la destination et de la durée.
Pour juger si la prime vaut la dépense, partez de votre perte potentielle. Un billet remboursable et un hébergement annulable sans frais exposent moins votre budget qu’un voyage entièrement non remboursable. Comparez ensuite cette perte au plafond et à la franchise, plutôt qu’au seul prix de l’assurance.
Quand souscrire et comment déclarer une annulation ?
Le moment le plus simple pour acheter la garantie est celui de la réservation. Certaines offres acceptent une souscription dans les 48 à 72 heures qui suivent l’achat ; d’autres conditions peuvent imposer un délai supplémentaire entre la souscription et le départ. Une réservation déjà ancienne peut donc être trop tardive pour certaines formules.
La date compte aussi parce qu’un événement déjà connu ne devient généralement pas assurable après coup. Conservez les confirmations de réservation et de souscription : elles permettent de situer les étapes du dossier.
Les démarches à suivre si vous devez annuler
- Prévenez le prestataire rapidement. Demandez l’annulation et un décompte écrit des sommes remboursées et conservées. Le barème peut évoluer à mesure que le départ approche.
- Déclarez l’événement à l’assureur dès qu’il est connu. Les contrats fixent en général un délai court après la survenance, et un retard peut réduire l’indemnité, d’autant que les frais d’annulation augmentent à l’approche du départ. Décrivez la date, les circonstances et les personnes concernées.
- Joignez les pièces du voyage. Préparez la confirmation de réservation, la facture, la preuve de paiement et le décompte des frais d’annulation.
- Ajoutez la preuve adaptée au motif. Il peut s’agir d’un document médical pour une maladie, d’une attestation de l’employeur pour un changement de congés ou d’une pièce établissant un sinistre au domicile.
- Conservez le suivi. Gardez une copie de votre déclaration et des échanges jusqu’à la décision d’indemnisation.
Les informations médicales étant confidentielles, elles sont en général adressées au service médical de l’assureur plutôt qu’au service qui gère le dossier administratif.
Comment comparer les contrats avant de payer ?
| Critère | Ce qu’il faut comparer | Pourquoi c’est important |
|---|---|---|
| Motifs et exclusions | Liste des événements ou définition de la garantie étendue | Une appellation large peut laisser de côté le risque qui vous préoccupe. |
| Franchise | Montant ou pourcentage, base de calcul et variation selon le motif | Elle réduit votre indemnité même si le sinistre est accepté. |
| Plafond | Limite par personne et limite éventuelle par dossier | Un plafond inférieur aux frais engagés laisse une perte à votre charge. |
| Voyageurs et dépenses | Personnes assurées, accompagnants et prestations incluses | Un contrat individuel ne protège pas forcément tout le groupe ni chaque réservation. |
| Délais | Fenêtre de souscription, limite avant départ et déclaration | Une garantie achetée ou une déclaration faite trop tard peut être refusée. |
| Prix | Prime totale pour tous les voyageurs et garanties incluses | Une offre moins chère peut comporter une franchise plus élevée ou des protections plus étroites. |
Un critère utile consiste à comparer le reste à charge dans votre scénario le plus coûteux. Calculez d’abord l’indemnité sur les frais admissibles, en appliquant la franchise et le plafond selon les modalités du contrat. Déduisez ensuite cette indemnité de l’ensemble des frais conservés par le prestataire, puis ajoutez le prix de l’assurance. Vous obtenez ainsi une base plus parlante que le seul pourcentage de remboursement affiché.
Carte bancaire, voyagiste ou assurance séparée ?
Certaines cartes bancaires comprennent une garantie annulation, notamment parmi les cartes haut de gamme. La présence d’un logo ou d’une gamme premium ne suffit toutefois pas à établir votre couverture. Les conditions peuvent concerner le paiement du voyage avec la carte, les personnes assurées, les motifs admis, la franchise et les plafonds.
L’assurance proposée au moment de la réservation a l’avantage d’être facile à acheter avec le séjour. Regardez cependant si elle couvre seulement les prestations du vendeur ou aussi les réservations faites séparément. Une assurance distincte peut être intéressante si vous souhaitez protéger plusieurs éléments du voyage, à condition qu’ils entrent bien dans son périmètre.
Si plusieurs protections existent, signalez les remboursements déjà obtenus lors de votre déclaration.
Que se passe-t-il si le transporteur annule ?
La garantie annulation vise d’abord le cas où vous devez renoncer au départ. Si la compagnie aérienne ou l’organisateur annule la prestation, commencez par traiter le remboursement ou la solution proposée avec ce prestataire. L’assurance peut comporter d’autres garanties, mais leur intervention dépend de l’événement et du contrat.
Assurance annulation et assurance voyage : quelle différence ?
L’assurance annulation joue avant le départ : elle vise les frais que le prestataire conserve quand vous ne pouvez pas partir. Une assurance voyage au sens large regroupe en général plusieurs garanties, comme l’assistance, le rapatriement, les frais médicaux sur place ou les bagages, et l’annulation n’en est parfois qu’une option.
Ne confondez pas non plus annulation et interruption : reporter un séjour, manquer une correspondance ou rentrer plus tôt ne relève pas automatiquement de la garantie annulation avant départ.

- Assurance voyage annulation toutes causes : que couvre-t-elle ? - 22 novembre 2026
- Contrôle douane à l’aéroport : déroulement, produits à déclarer et droits du voyageur - 21 novembre 2026
- Ami Voyages International à Paris : adresse, horaires et services - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 GMF assurance voyage : maladie, rapatriement et bagages à vérifier avant de partir
 Carte Gold Fortuneo : ce que couvrent vraiment l’assurance voyage, les plafonds et les exclusions
 Assurance annulation vol : le délai de 48h et les 4 règles pour garantir votre remboursement
 Assurance annulation Ryanair : 500 € ou 5 000 €, le contrat fait la différence