Taux de change Visa : ce qui détermine vraiment le montant débité
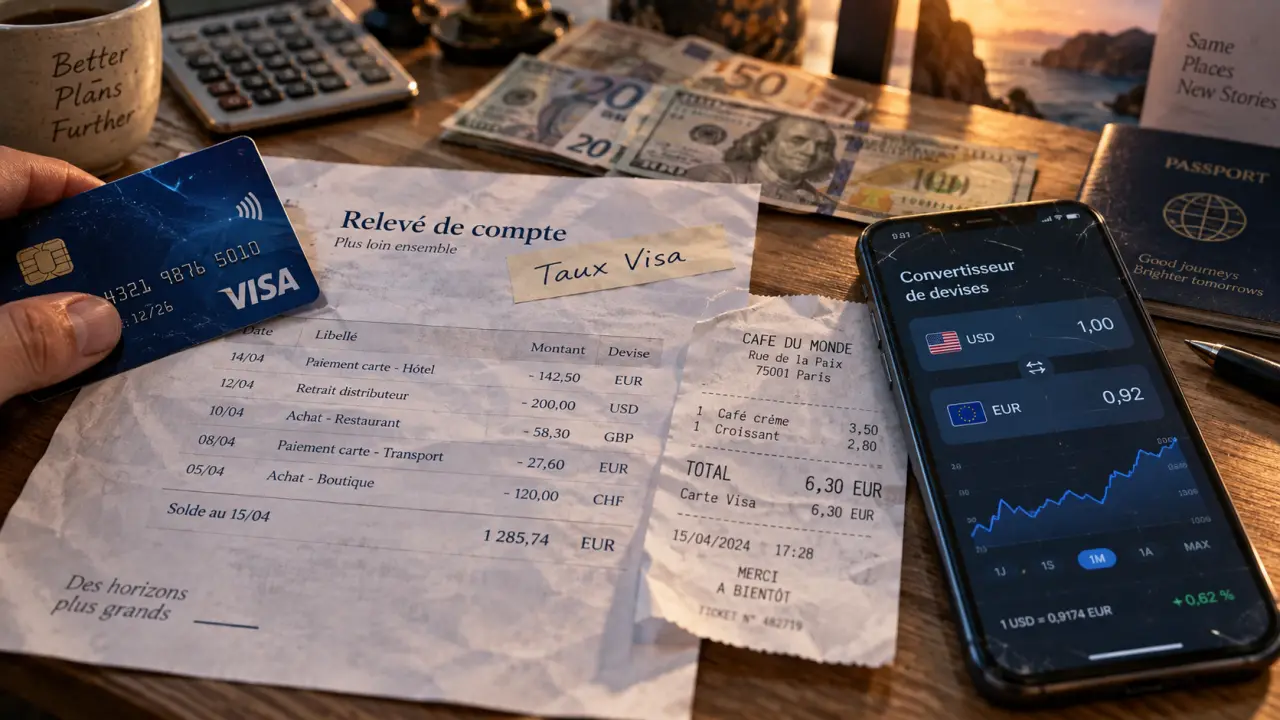
Lors d’un achat ou d’un retrait hors zone euro, le taux de change Visa convertit la devise locale dans celle de votre carte. Il permet d’estimer le montant débité, mais ne correspond pas toujours au coût final. Votre banque, le distributeur automatique et une éventuelle conversion proposée sur place peuvent ajouter leurs propres frais.
Le taux de change Visa : ce qu’il convertit réellement
Le taux de change Visa est appliqué sur le réseau Visa lorsqu’une transaction est effectuée dans une devise différente de celle associée à votre carte. Par exemple, si votre carte est débitée en euros et que vous réglez un hôtel en dollars, Visa convertit le montant de la transaction pour le transmettre à votre banque émettrice.
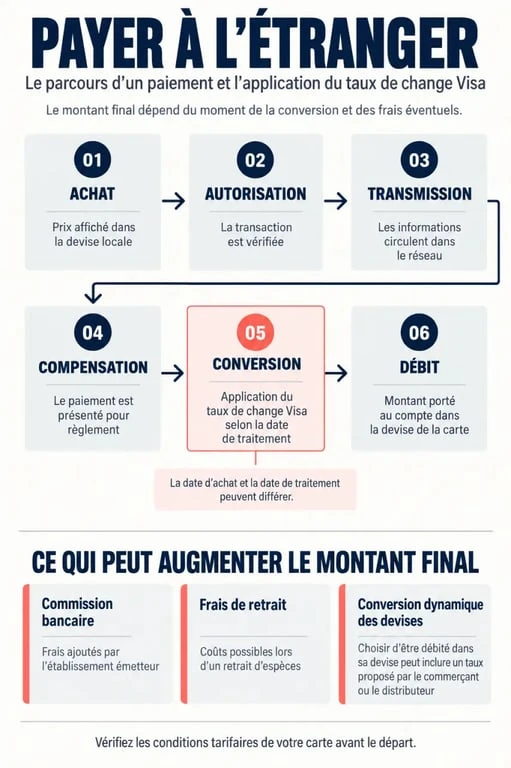
Ce taux ne correspond pas nécessairement au taux interbancaire affiché au même moment dans les médias ou les applications financières. Le taux interbancaire désigne un cours de référence utilisé sur le marché entre établissements financiers. Le taux Visa est celui appliqué dans le cadre du traitement d’un paiement international. Selon la paire de devises concernée, la conversion peut aussi s’effectuer en deux étapes, en passant par une devise principale.
Visa fixe le taux, votre banque fixe une partie du coût
Visa intervient dans la conversion, mais la banque qui a émis votre carte peut appliquer une commission de change, une majoration proportionnelle ou des frais fixes. Deux titulaires de cartes Visa peuvent donc payer des montants différents pour un même achat réalisé dans un pays étranger.
L’interchange, parfois mentionné dans les explications sur les paiements par carte, correspond à une commission échangée entre les établissements qui participent au traitement d’une transaction. Pour le voyageur, il faut surtout distinguer ce mécanisme du tarif visible sur son relevé. Les frais facturés au client dépendent avant tout des conditions de sa banque et de sa carte.
Estimer un montant débité avec le convertisseur officiel Visa
Pour approcher le coût d’un paiement, utilisez le convertisseur de taux de change Visa. Vous pouvez y renseigner le montant dans la devise de transaction, la devise de votre carte et la date de l’opération. L’outil est utile avant un déplacement pour comparer un prix affiché localement avec un budget en euros.
Les informations à préparer avant le calcul
Indiquez le montant exact, les deux devises et une date aussi proche que possible de l’achat ou du retrait envisagé. Si votre banque prévoit une commission de change, ajoutez-la à l’estimation lorsque l’outil le permet, ou calculez-la séparément. Une commission de 2 % ne se confond pas avec le taux Visa : elle s’ajoute au coût de la conversion.
- Relevez le prix dans la devise locale.
- Sélectionnez la devise de facturation de votre carte.
- Choisissez la date prévue de l’opération.
- Ajoutez les frais de change prévus par votre banque.
- Gardez une petite marge pour l’écart éventuel lié au traitement.
Le résultat reste une estimation. Il aide à préparer votre budget, mais ne remplace pas le montant indiqué sur le relevé bancaire. Celui-ci tient compte du moment où l’opération a réellement été traitée et des frais prévus par votre contrat.
Pourquoi le débit peut différer du montant estimé
La date à laquelle vous appuyez sur « payer » n’est pas toujours celle à laquelle Visa traite définitivement la transaction. Un commerçant peut transmettre l’opération plus tard, le soir, le lendemain ou après un week-end. Le taux retenu peut donc être celui de la date de traitement, et non celui observé au moment précis de l’achat.
| Élément | Son effet possible sur le montant final |
|---|---|
| Taux Visa | Il convertit la devise de l’achat vers celle de la carte. |
| Date de traitement | Elle peut créer un écart avec le cours observé le jour du paiement. |
| Commission bancaire | Elle augmente le montant débité selon les conditions de la carte. |
| Frais de retrait | Ils peuvent s’ajouter lors d’une opération au distributeur. |
| Conversion dynamique | Elle peut imposer un taux et une majoration proposés par le commerçant ou le DAB. |
Préautorisation, dépôt de garantie et remboursement
Une préautorisation d’hôtel, une location de voiture ou une caution peuvent faire apparaître un montant temporairement bloqué. Le débit final peut différer si la somme réellement facturée n’est pas identique ou si le traitement intervient à une autre date. En cas d’annulation ou de remboursement, la conversion appliquée au remboursement peut également ne pas reproduire exactement celle du paiement initial.
Une transaction par carte passe par plusieurs étapes : autorisation, transmission, compensation, puis débit. Vérifier uniquement le taux affiché au moment du paiement ne suffit donc pas. Pour contrôler le coût total, examinez aussi le reçu, la date de comptabilisation et la ligne de frais éventuelle sur le relevé.
Payer en devise locale : le réflexe contre la conversion dynamique
La conversion dynamique des devises, ou DCC, propose de facturer un paiement dans la devise nationale du titulaire de la carte. Elle peut par exemple afficher un montant en euros lors d’un achat réalisé au Japon ou aux États-Unis. Cette option peut être proposée par un commerçant, un terminal de paiement ou un distributeur automatique de billets.
La DCC semble pratique puisque le montant en euros est connu immédiatement. Pourtant, le taux et les frais peuvent être moins intéressants que ceux appliqués via le réseau Visa, auxquels s’ajouteraient seulement les frais prévus par votre banque. Le choix ne doit donc pas reposer uniquement sur l’affichage en euros. Comparez les montants, le taux et les frais annoncés avant de valider.
Ce qui doit être affiché et comment refuser
En cas de DCC, les informations présentées doivent permettre une décision éclairée : montant dans les deux devises, taux de conversion et frais ou majorations. Les deux symboles de devise doivent être suffisamment clairs pour éviter toute confusion. Le titulaire reste libre d’accepter ou de refuser cette conversion.
- Chez un commerçant, demandez un paiement dans la devise locale.
- Sur un terminal, choisissez l’option indiquée dans la monnaie du pays.
- Au distributeur, refusez la conversion proposée et poursuivez le retrait dans la devise locale.
- Le refus de la DCC ne doit pas empêcher le paiement ni le retrait.
Comparer les frais avant de voyager et lors d’un retrait
Le taux Visa ne représente qu’une partie du prix. Avant le départ, consultez la brochure tarifaire de votre banque : frais de paiement hors zone euro, commission de conversion, frais fixes par retrait, plafonds et tarifs associés aux cartes de débit, de crédit ou prépayées. Une carte sans frais de paiement à l’étranger peut toujours être facturée lors des retraits, et inversement.
Un retrait en devise étrangère peut cumuler trois niveaux de coût : la conversion liée au réseau de carte, les frais de votre banque et les frais de mise à disposition facturés par l’opérateur du DAB. Ces derniers sont généralement affichés avant la validation. Si le montant annoncé vous semble élevé, annulez l’opération et cherchez un autre distributeur. Retirer davantage ne réduit pas nécessairement le coût total des frais fixes.
La méthode la plus fiable pour vérifier une opération
Conservez le ticket ou la capture du paiement, puis comparez le montant local, le taux estimé avec le convertisseur Visa et le montant débité après comptabilisation. Si l’écart ne s’explique ni par la date de traitement ni par les frais prévus dans votre contrat, contactez votre banque avec les références de la transaction. Elle est votre interlocuteur pour les commissions appliquées à votre carte et pour toute contestation concernant le débit.
Pour limiter les mauvaises surprises, préparez votre budget avec le convertisseur Visa, vérifiez les frais de votre banque et privilégiez la devise locale lorsque la conversion dynamique vous est proposée. Le taux de change devient ainsi un repère pour anticiper le coût d’une opération, plutôt qu’un montant découvert après le voyage.

- Taux de change Visa : ce qui détermine vraiment le montant débité - 24 septembre 2026
- Customs duties ou tariff ? Le bon mot anglais selon le contexte - 23 septembre 2026
- Droits de douane aux États-Unis : la fin du seuil de 800 dollars change vos colis - 22 septembre 2026