Droits de douane aux États-Unis : la fin du seuil de 800 dollars change vos colis
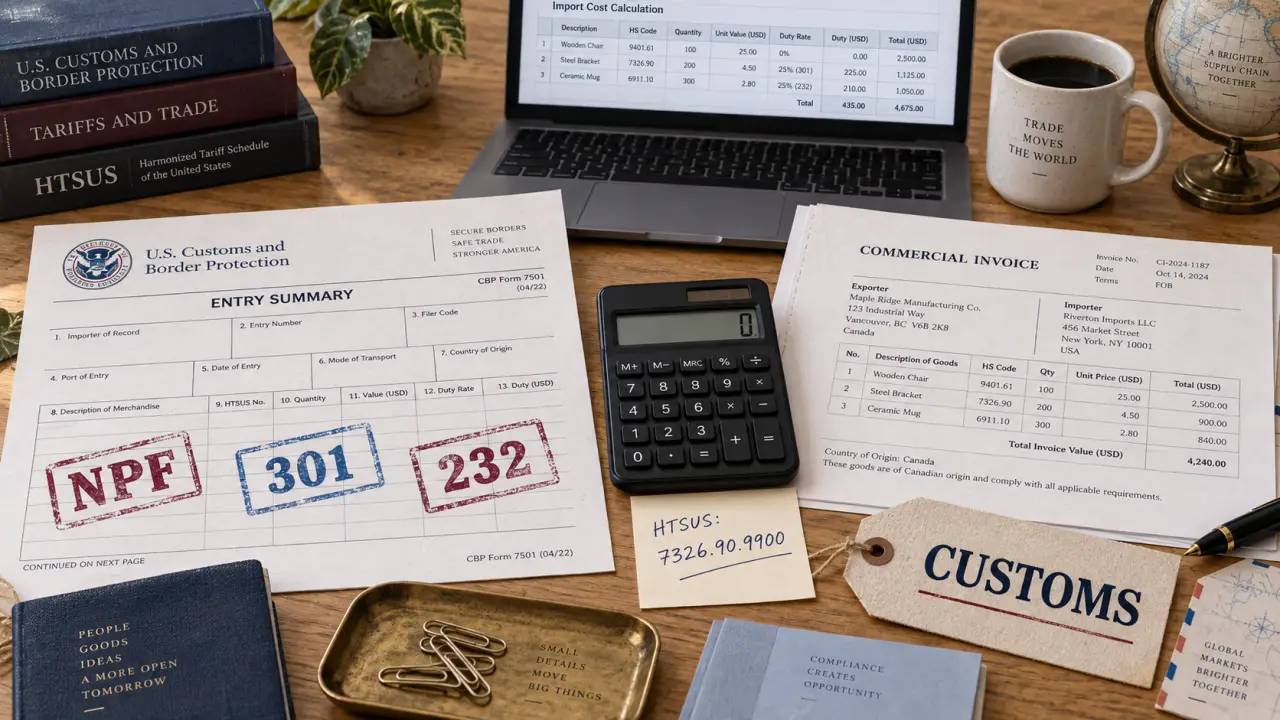
Les droits de douane aux États-Unis ne reposent pas sur un taux unique pour les produits européens. Le montant dépend du code tarifaire, du pays d’origine, de la valeur en douane et, pour certains secteurs, de surtaxes américaines. Depuis la suppression de la franchise de minimis, même les petits colis doivent faire l’objet d’une déclaration précise. Une erreur peut retarder, renchérir ou entraîner le retour de l’envoi.
Comprendre les différents droits appliqués à l’importation
À leur arrivée aux États-Unis, les marchandises peuvent relever de plusieurs mécanismes tarifaires. Le point de départ est généralement le droit NPF, pour « nation la plus favorisée », indiqué dans le tarif douanier américain HTSUS. Son taux dépend du classement précis du produit. Un vêtement, une pièce mécanique et une denrée alimentaire ne relèvent pas des mêmes rubriques.
Calculateur de droits de douane US
| Régime | Logique | Produits ou situations visés |
|---|---|---|
| Droit NPF | Taux de base lié au code HTSUS | Importations courantes, selon la nature et l’origine du produit |
| Section 301 du Trade Act de 1974 | Droit additionnel ciblé, pouvant être modulé | Marchandises concernées par des mesures prises contre certaines pratiques commerciales |
| Section 232 du Trade Expansion Act de 1962 | Droit sectoriel | Acier, aluminium, cuivre, produits dérivés et certains secteurs stratégiques |
| Section 122 | Mesure tarifaire temporaire | Droit de 10 % prévu sur une période limitée |
Le droit additionnel prévu par la section 301 peut être modulable. Dans le mécanisme décrit, l’objectif est d’atteindre un niveau maximal de 10 %. Si le droit NPF est de 4 %, un complément de 6 % peut donc s’ajouter. Si le droit NPF atteint déjà 15 %, aucun complément de section 301 n’est appliqué dans cet exemple. Il ne s’agit donc pas d’une surtaxe automatique de 10 % sur toutes les importations européennes.
Les mesures relevant de la section 232 obéissent à une autre logique. Elles concernent notamment l’acier, l’aluminium, le cuivre et leurs produits dérivés, ainsi que certains secteurs comme l’automobile, le bois, les médicaments et les principes actifs. Une marchandise soumise à la section 232 est exemptée du droit de section 301 dans le dispositif décrit. Les régimes ne doivent donc pas être cumulés par simple approximation.
Produits européens et secteurs sensibles : vérifier avant de vendre
Le pays d’expédition ne suffit pas à déterminer la taxation. Les autorités américaines examinent le pays d’origine, c’est-à-dire celui auquel la marchandise est juridiquement rattachée selon les règles douanières. Un produit expédié depuis la France, mais fabriqué ou substantiellement transformé dans un autre pays, peut donc relever d’un traitement différent.
Métaux et produits dérivés
Les produits en acier et en aluminium sont particulièrement sensibles. Des droits additionnels ont été instaurés le 10 février 2025. Le taux a ensuite été relevé de 25 % à 50 % le 3 juin 2025, pour une application à compter du 4 juin 2025. Le taux de 50 % porte sur la valeur en douane totale des produits de l’annexe I-A, tandis que l’annexe I-B prévoit un taux de 25 % sur cette même base.
Pour les articles dérivés, la matière utilisée compte autant que l’usage final. Une pièce, un meuble ou un équipement intégrant du métal peut nécessiter l’identification de sa teneur en acier, en aluminium ou en cuivre. Cette donnée technique, souvent détenue par le fabricant, influence l’assiette et la rubrique à déclarer. Demander une nomenclature matière en amont permet d’éviter une difficulté au moment du dédouanement.
Exemptions, exclusions et autres prélèvements
Une exemption ne se présume pas. Elle peut dépendre d’une exclusion inscrite dans un texte, d’un code HTSUS précis, d’un quota ou d’un approvisionnement américain. Il faut aussi vérifier l’existence éventuelle de droits antidumping ou compensateurs. Ces prélèvements sont distincts des droits NPF et des surtaxes relevant des sections 301 ou 232.
Chaque document doit reprendre les mêmes informations, depuis la fiche technique du fabricant jusqu’à la facture commerciale et à la déclaration du transporteur. Une origine erronée, une description vague ou une valeur incohérente peut entraîner un contrôle. Pour une PME, un dossier produit unique réunissant le code HTSUS, la composition, l’origine, la valeur et les justificatifs facilite les corrections lorsque les règles évoluent.
Calculer les droits de douane américains sans confondre taxes et frais
Le calcul repose sur quatre données : la nature de la marchandise, sa classification tarifaire, son origine et sa valeur en douane. La valeur déclarée doit être réaliste, documentée et cohérente avec la facture. Sous-évaluer un article pour réduire le montant à payer expose l’expéditeur, l’importateur et le destinataire à un blocage ou à des sanctions.
La formule de principe est la suivante : valeur en douane × taux NPF, auxquels peuvent s’ajouter les droits additionnels applicables. Pour un article dont la valeur en douane atteint 1 000 dollars, avec un droit NPF de 4 % et un complément de section 301 de 6 %, le montant des droits s’élève à 100 dollars. Cet exemple n’inclut ni les éventuels droits sectoriels, ni les prélèvements antidumping, ni les frais du transporteur.
- Droits de douane : prélèvements calculés selon le code, l’origine et la valeur.
- Taxes et prélèvements spécifiques : montants variables selon le produit et les règles applicables.
- Frais de gestion : sommes facturées par l’opérateur postal ou le transporteur pour traiter l’envoi.
Pour les envois traités par La Poste, les frais annoncés peuvent comprendre 1 euro forfaitaire, 0,42 euro par envoi et 2,50 % du montant des droits de douane, selon le service et le traitement retenus. Ces frais ne correspondent pas au droit américain lui-même. Avant de fixer un prix de vente « rendu États-Unis », séparez le coût du produit, le transport, les droits estimés et les frais de présentation en douane.
Colis vers les États-Unis : la fin de la franchise de minimis
La franchise de minimis, qui concernait auparavant les colis de moins de 800 dollars, a été supprimée le 29 août 2025. En pratique, les droits peuvent être calculés dès le premier dollar de valeur déclarée. Un cadeau, une vente en ligne ou un échantillon commercial ne doit donc plus être considéré comme automatiquement exempté.
Réseau postal, express et fret : des formalités différentes
Le mode d’acheminement détermine la procédure applicable. Pour les produits postaux d’une valeur inférieure ou égale à 2 500 dollars, une procédure d’entrée informelle postale est prévue. Le règlement intérimaire final a été publié le 24 juin 2026, avec une entrée en vigueur de la nouvelle procédure postale le 24 juillet 2026. Le champ de cette procédure doit évoluer à compter du 22 octobre 2026.
Au-delà de 2 500 dollars, ou lorsqu’un produit est soumis à des exigences particulières, une entrée formelle reste nécessaire. La déclaration est traitée dans le système ACE, utilisé par la CBP. Une phase test de l’Entry Type 13 a débuté le 22 septembre 2026 pour certaines formalités. Pour un envoi express ou confié à un transporteur privé, les modalités diffèrent de celles du réseau postal international. Vérifiez ce que le transporteur déclare en votre nom.
Suivre les évolutions et sécuriser chaque expédition
Les mesures tarifaires américaines évoluent rapidement. Un droit de 10 % fondé sur la section 122 du Trade Act de 1974 est mentionné avec une expiration au 24 juillet 2026. La Cour suprême des États-Unis a annulé les droits réciproques le 20 février 2026. Un accord commercial entre l’Union européenne et les États-Unis, conclu le 27 juillet, a conduit à l’annulation de droits de 15 % pour la grande majorité des exportations européennes. De nouveaux droits provisoires de 10 % ont aussi été annoncés pour la période du 24 février 2026 au 24 juillet 2026.
Pour vérifier un dossier, consultez le tarif HTSUS, les informations de la CBP sur ACE et les publications de l’USTR. Les entreprises françaises peuvent aussi consulter les ressources de la Douane française, de la Commission européenne, de la DG Trésor et de Business France.
Avant l’expédition, réunissez la facture commerciale, une description précise, le code HTSUS, l’origine, la valeur, la composition lorsqu’il s’agit de métal et les coordonnées de l’importateur. Si le montant est important, si la classification est incertaine ou si le produit relève d’un secteur sensible, un licensed customs broker peut fiabiliser la déclaration. L’importateur reste toutefois responsable des informations transmises et des droits acquittés.

- Droits de douane aux États-Unis : la fin du seuil de 800 dollars change vos colis - 22 septembre 2026
- Taux de change euro-dinar : comprendre les rouages du marché parallèle et ses risques - 21 septembre 2026
- Droits de douane suisse : c’est le poids du colis qui décide, pas son prix - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Global Exchange à CDG : devises en ligne, Click&Collect et change sans commission
 Tax free en France : 100 euros d’achat, borne PABLO et erreurs qui bloquent la détaxe
 Arnaque au faux coursier et carte bancaire : le détail qui doit vous faire raccrocher
 Comment savoir qui a piraté ma carte bancaire ? Signes, Perceval et remboursement