Plafond de paiement par carte bancaire : calcul, consultation, hausse et paiement refusé
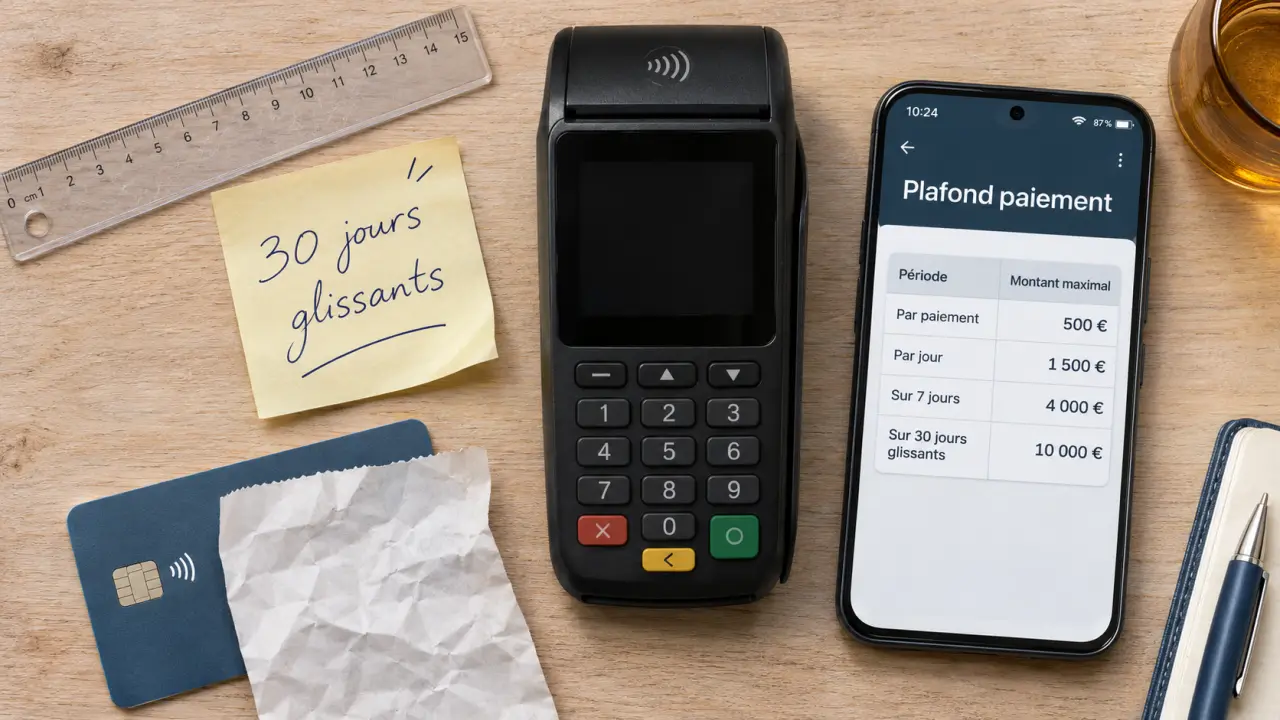
Le plafond de paiement de votre carte bancaire est le montant maximal que vous pouvez régler avec elle pendant une période donnée, souvent 30 jours glissants. Il n’existe pas de montant unique : la limite dépend de votre carte et de votre contrat. Pour connaître votre marge avant un achat, consultez la rubrique consacrée à votre carte dans votre application bancaire : elle affiche généralement le plafond et le montant encore disponible.
Si la limite est atteinte, vous pouvez demander une hausse, attendre que des paiements sortent de la période de calcul ou utiliser un autre moyen de paiement. Un compte suffisamment approvisionné ne garantit pas, à lui seul, que la carte sera acceptée.
Qu’est-ce que le plafond de paiement d’une carte bancaire ?
Le plafond de paiement limite le total des achats réglés avec une carte sur une durée définie. Les achats en magasin, sur internet et par téléphone peuvent tous réduire le montant disponible.
Calculer le montant restant de votre plafond
Saisissez les montants en euros pour obtenir une estimation de la marge disponible sur votre plafond de paiement.
Montant restant estimé
montant restant estimé = plafond − opérations prises en compte − pré-autorisations
Il s’agit d’une estimation. Les dates de sortie des opérations, les autorisations en attente et les règles de votre banque peuvent modifier le montant réellement disponible. L’application bancaire reste la référence.
Ce plafond appartient à la carte : il ne faut pas le confondre avec le solde du compte. Vous pouvez disposer de fonds suffisants et voir une transaction refusée parce que vos achats récents ont déjà consommé la limite. À l’inverse, un plafond encore disponible ne remplace pas l’argent nécessaire sur le compte ni une éventuelle autorisation de découvert.
Il n’existe pas de maximum valable pour toutes les cartes. À titre d’illustration, un plafond peut être de 500 €, de 2 500 € ou de 4 000 € sur la période prévue. Ces chiffres ne sont ni des montants garantis ni des plafonds réglementaires : votre limite personnelle peut être différente.
Paiement, retrait et sans contact : trois limites à distinguer
| Limite | Ce qu’elle encadre | Repère de fonctionnement |
|---|---|---|
| Plafond de paiement | Le cumul des achats par carte | Souvent calculé sur 30 jours glissants |
| Plafond de retrait | Les espèces retirées avec la carte | Souvent calculé sur 7 jours glissants |
| Limite sans contact | Les paiements effectués sans insérer la carte | La limite dépend du dispositif et de l’authentification utilisée ; un cumul peut aussi être limité |
Un paiement sans contact reste aussi un paiement par carte : il peut donc réduire le plafond général de paiement. Si le sans-contact est refusé à cause de sa limite propre, un paiement avec insertion de la carte et saisie du code peut rester possible, à condition que les autres limites et l’autorisation bancaire le permettent.
Comment fonctionnent les 30 jours glissants ?
Un plafond sur 30 jours glissants ne correspond pas nécessairement au mois civil. La banque tient compte des opérations situées dans une période mobile, qui avance chaque jour. Le disponible se reconstitue au fil de la sortie des anciennes opérations ; il ne revient donc pas forcément à son maximum le premier du mois.
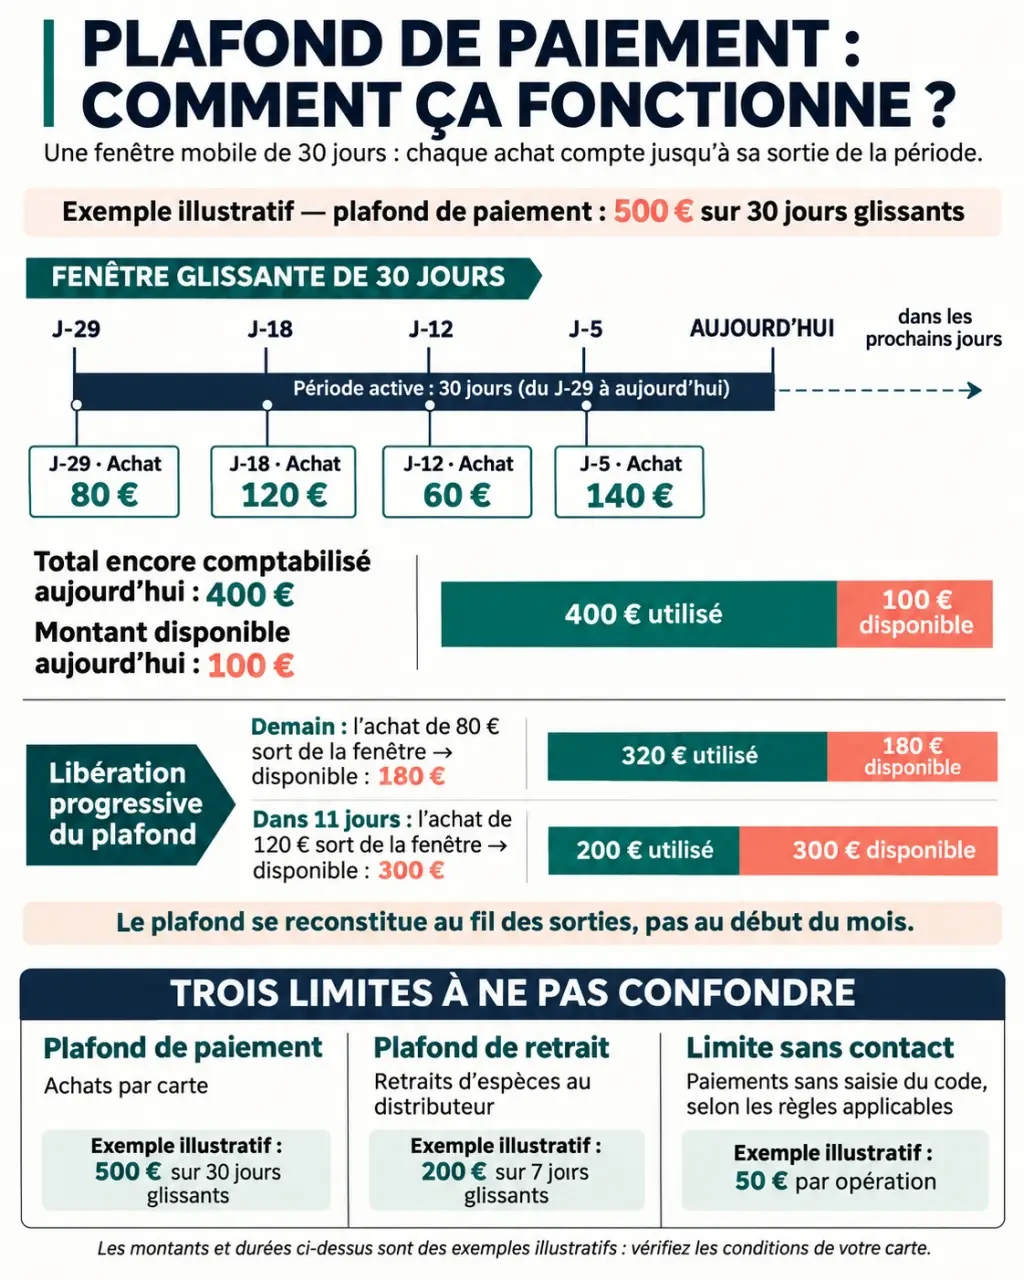
Par exemple, avec un plafond de 2 500 € sur 30 jours glissants, vous avez déjà effectué 1 800 € d’achats pris en compte. Il vous reste théoriquement 700 €. Si un achat de 300 € sort ensuite de la période et qu’aucune autre opération n’a réduit votre marge, le disponible passe à 1 000 €.
Ce calcul reste une estimation. Des opérations en cours ou des pré-autorisations peuvent aussi réduire la somme utilisable. L’affichage de la banque est plus utile qu’une simple addition des achats déjà débités pour connaître le montant disponible à l’instant présent.
Quand le plafond revient-il à zéro ?
La limite elle-même ne revient pas à zéro : c’est le cumul des opérations prises en compte qui évolue. Chaque achat cesse de peser sur le calcul lorsqu’il sort de la période retenue. Si plusieurs achats ont été faits à des dates différentes, le disponible peut donc se libérer par étapes.
La période applicable n’est pas forcément de 30 jours pour toutes les cartes. Certaines limites peuvent aussi porter sur une seule transaction. Le libellé affiché avec votre plafond indique la durée à utiliser pour votre calcul.
Où trouver votre plafond et le montant restant ?
Le chemin exact change d’une banque à l’autre, mais la démarche suit généralement les mêmes étapes :
- Ouvrez votre application bancaire ou votre espace client.
- Sélectionnez la carte concernée, puis cherchez la rubrique « plafonds », « limites » ou « gestion de la carte ».
- Repérez le plafond de paiement, sa période de calcul et, s’il est affiché, le montant encore disponible.
- Consultez séparément le plafond de retrait si vous prévoyez aussi de retirer des espèces.
Vos relevés permettent de retrouver les achats récents, mais leur addition ne reflète pas toujours les opérations en attente.
Avant une dépense importante, comparez le prix à la fois au disponible de la carte et aux fonds mobilisables sur le compte. Prévoyez aussi une marge pour les autres achats à venir : un billet de transport ou une réservation peut réduire le disponible avant votre paiement principal.
Comment modifier ou augmenter son plafond ?
La modification se fait parfois directement depuis la rubrique de gestion de la carte. Une demande peut aussi passer par téléphone ou en agence. Une hausse temporaire revient en principe à l’ancien plafond à son échéance, tandis qu’une hausse permanente reste appliquée jusqu’à une nouvelle modification.
- Choisissez la limite à modifier : paiement ou retrait. Augmenter l’une ne signifie pas automatiquement que l’autre augmente aussi.
- Fixez un montant adapté : additionnez la dépense prévue, les achats encore comptabilisés et une marge pour les paiements à venir.
- Choisissez la durée : une hausse temporaire convient à un achat ou à un voyage ; une hausse permanente répond plutôt à des dépenses régulières plus élevées.
- Validez la demande : conservez la confirmation et regardez quand le nouveau montant devient actif avant de tenter le paiement.
Une baisse peut aussi être utile si vous souhaitez limiter durablement les achats possibles avec la carte. Elle peut toutefois réduire votre marge pour les réservations et les dépenses imprévues.
La hausse est-elle immédiate ?
Elle peut être rapide lorsqu’elle est proposée dans l’application, mais ce n’est pas automatique. Une demande nécessitant un examen par la banque peut prendre davantage de temps ou être refusée. Pour un achat prévu à une date précise, faites la démarche avant le moment de payer et attendez la confirmation de son activation.
Pourquoi la banque peut-elle refuser ?
Le type de carte peut fixer des limites aux modifications proposées. La banque peut également tenir compte des revenus, des charges, de l’endettement et de l’historique bancaire. Une demande ponctuelle portant sur le montant réellement nécessaire constitue une solution à envisager si une hausse permanente n’est pas adaptée.
Que faire si votre paiement est refusé ?
Commencez par regarder le disponible de la carte. Si le montant restant est inférieur au prix, voici les solutions pratiques :
- Demander une hausse temporaire dans l’application, par téléphone ou en agence, et attendre son activation.
- Patienter jusqu’à ce que d’anciens achats sortent de la période glissante.
- Utiliser une autre carte ou un autre moyen de paiement accepté par le commerçant.
Si le plafond semble suffisant, le refus peut avoir une autre origine : fonds disponibles insuffisants, autorisation de paiement refusée, blocage de sécurité ou limite propre au commerçant. Le plafond affiché ne permet pas à lui seul d’identifier la cause. Évitez de multiplier les essais sans avoir compris le motif du refus.
Quelles opérations réduisent le plafond disponible ?
Achats en ligne, par téléphone et à l’étranger
Un achat sur internet ou réglé par téléphone compte dans le plafond de paiement, même si vous ne présentez pas physiquement la carte au commerçant. Les paiements à l’étranger peuvent également le réduire. Des limites particulières peuvent s’ajouter pour l’étranger ou pour une opération unique : un disponible global suffisant ne garantit donc pas que chaque transaction sera acceptée.
Réservations d’hôtel et de voiture
Lors d’une réservation, une pré-autorisation peut réserver une partie de votre capacité de paiement. Elle n’est pas nécessairement un débit définitif, mais elle peut diminuer le disponible pendant plusieurs jours.
Par exemple, une pré-autorisation prise en compte réduit le montant disponible pour vos autres paiements, même si la somme réservée ne figure pas comme achat définitif sur le relevé. Le disponible évoluera ensuite avec la libération ou le traitement de cette autorisation et avec vos autres opérations.
Pour préparer un séjour, additionnez donc les paiements prévus et les sommes susceptibles d’être réservées à titre de garantie.
Quels facteurs font varier le montant du plafond ?
Le montant du plafond n’est pas figé : plusieurs éléments le font varier d’une carte à l’autre.
- Le type de carte : les cartes de gamme supérieure offrent en général des limites plus élevées que les cartes d’entrée de gamme.
- Le contrat de la banque : chaque établissement fixe des limites standard pour ses cartes, que le titulaire peut parfois ajuster.
- La situation du titulaire : revenus, régularité des rentrées d’argent, ancienneté de la relation bancaire et gestion du compte pèsent sur les limites accordées.
- Le statut du titulaire : la carte d’un mineur est souvent plus encadrée que celle d’un adulte.
- Vos demandes : une hausse ou une baisse, temporaire ou permanente, modifie le plafond applicable.
- La sécurité : en cas d’opération inhabituelle, la banque peut restreindre temporairement les paiements.
Questions fréquentes sur le plafond de carte
Une carte à débit différé a-t-elle un plafond ?
Oui. Le fait que les achats soient débités plus tard ne supprime pas la limite de paiement. Les opérations peuvent consommer le plafond avant leur débit sur le compte. Il faut donc suivre à la fois les achats déjà réalisés et les fonds nécessaires au règlement différé.
Une carte de retrait permet-elle de payer ?
Une carte destinée uniquement au retrait sert à retirer des espèces, pas à régler des achats. Son plafond de retrait ne constitue pas un plafond de paiement utilisable chez un commerçant.
Le plafond d’une carte pour mineur est-il identique à celui d’un adulte ?
Pas nécessairement. La carte d’un mineur est souvent plus restreinte, avec des limites généralement définies avec son représentant légal et adaptées à l’usage prévu.
Peut-on payer en plusieurs fois pour contourner le plafond ?
Fractionner un achat ne libère pas le plafond cumulé : les paiements effectués pendant la période continuent de s’additionner. Un fractionnement peut répondre à une limite par transaction, mais seulement si le commerçant l’accepte et si le plafond global ainsi que les autres conditions de paiement le permettent.

- Plafond de paiement par carte bancaire : calcul, consultation, hausse et paiement refusé - 16 novembre 2026
- Carte bancaire Trade Republic : prix, plafonds et choix en 2026 - 15 novembre 2026
- Détaxe à l’aéroport : étapes, borne PABLO et remboursement - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carte Visa Infinite Banque Populaire : avantages, services exclusifs et conditions d’accès
 E-carte bleue Banque Populaire : créer une carte virtuelle Visa pour payer en ligne sans exposer ses données
 Détaxe à Paris : seuil de 100€, bornes PABLO et conditions pour réussir votre remboursement
 Taux de change BIAT : achat, vente et l’unité qui peut fausser le calcul