Carte virtuelle BNP Paribas : une carte disponible immédiatement et réglable en temps réel
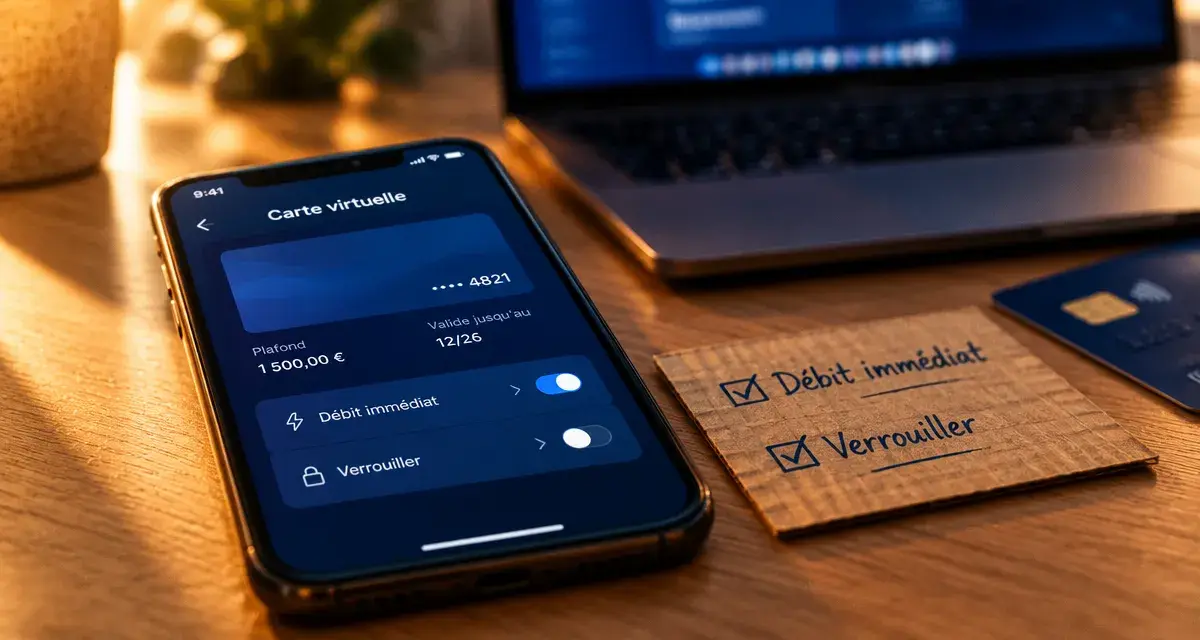
La carte virtuelle BNP Paribas est une carte bancaire entièrement dématérialisée. Elle permet de régler des achats en ligne ou avec un téléphone compatible, sans attendre la réception d’un support physique. La souscription se fait depuis l’application Mes Comptes et la carte devient disponible immédiatement après validation. Vous pouvez aussi contrôler ses usages, vérifier le solde avant un paiement en débit immédiat et la verrouiller en temps réel.
Ce que permet réellement la carte virtuelle BNP Paribas
La carte virtuelle possède les informations nécessaires à un paiement : un numéro, une date d’expiration et un cryptogramme visuel de 3 chiffres. Pour l’offre destinée aux particuliers, ces données restent utilisables pendant la durée de vie de la carte, annoncée à 3 ans, sauf mise en opposition. Il ne s’agit donc pas d’un numéro jetable généré pour chaque achat.
Cette carte est indépendante d’une carte physique. Elle convient aux achats à distance, aux personnes qui ne souhaitent pas transporter leur portefeuille et à celles qui veulent séparer certains paiements de leurs dépenses habituelles. Après la souscription, elle peut être utilisée en ligne et ajoutée à un wallet pour payer sans contact avec un appareil compatible.
| Usage | Carte virtuelle particulière | Carte physique classique | Carte virtuelle professionnelle |
|---|---|---|---|
| Support | Dématérialisé | Plastique | Dématérialisé |
| Paiements en ligne | Oui | Oui | Oui, pour les achats d’entreprise |
| Paiement en magasin | Via un paiement mobile compatible | Oui | Selon le dispositif de l’entreprise |
| Durée ou numéro | Données stables pendant la vie de la carte | Données stables pendant la vie de la carte | Numéro à usage unique |
| Pilotage | Verrouillage et réglages d’usage | Selon les services de la carte | Plafonds et règles d’achat paramétrables |
Souscrire depuis Mes Comptes et choisir le mode de débit
La souscription s’effectue depuis l’application Mes Comptes. Sélectionnez le compte à associer, consultez les caractéristiques proposées, puis finalisez la demande avec une signature électronique. La carte est annoncée comme disponible immédiatement après la souscription. Vous pouvez donc effectuer un premier achat sans attendre la réception d’un courrier.
Débit immédiat ou débit différé : une différence importante
Le choix du débit ne dépend pas uniquement de vos habitudes. En débit immédiat, chaque paiement entraîne une autorisation systématique et une interrogation automatique du solde disponible. Vous disposez ainsi d’un repère avant d’engager une dépense que le compte ne pourrait pas couvrir.
Le débit différé peut être proposé sous réserve d’acceptation par la banque. Les opérations sont alors regroupées, puis prélevées selon les modalités prévues par le contrat. Vérifiez donc le type de débit retenu avant de valider la demande, surtout si vous souhaitez suivre chaque opération au moment du paiement.
Ce qu’il faut vérifier avant de valider
Avant la signature, vérifiez le compte débité, le type de débit et les conditions tarifaires affichées dans votre parcours. Un tarif de 24 euros par an est cité pour BNP Paribas dans un comparatif publié par Yahoo Finance. Le montant applicable dépend toutefois de votre contrat et des conditions en vigueur au moment de la souscription.
Le délai légal de rétractation mentionné est de 14 jours, sous réserve d’acceptation par la banque. Les informations affichées dans l’application restent la référence à consulter avant de confirmer la demande.
Payer en ligne, en magasin et lors d’un voyage
Pour acheter sur un site marchand, saisissez les données de la carte comme avec une carte bancaire classique. Les paiements récurrents, notamment certains abonnements, peuvent également être réglés avec cette carte. Conservez toutefois une trace de la carte utilisée. Si vous la remplacez ou la résiliez sans mettre à jour le moyen de paiement, le service concerné peut être interrompu.
Le smartphone remplace la carte au terminal
En magasin, la carte virtuelle ne peut pas être insérée dans un terminal. Elle doit d’abord être enrôlée dans une solution de paiement mobile compatible, notamment Apple Pay, Lyf Pay ou Garmin Pay. Le règlement s’effectue ensuite sans contact grâce au NFC du téléphone ou de l’objet connecté.
L’enrôlement correspond à l’ajout sécurisé de la carte dans le wallet. La simple possession du numéro de carte ne suffit pas pour payer en magasin. Vérifiez donc la compatibilité de votre appareil et activez le paiement mobile avant de vous présenter au terminal.
Une carte virtuelle et une carte physique peuvent servir aux mêmes achats, mais leur différence apparaît lors d’un retrait de commande. Un commerçant peut demander la présentation de la carte ayant servi au paiement. Cette vérification devient difficile lorsque la preuve attendue est un support physique.
Avant un click and collect, consultez les conditions du vendeur, notamment pour les billets, les titres de transport ou les achats soumis à un contrôle d’identité. Le smartphone et l’e-mail de confirmation ne remplacent pas toujours la procédure prévue au comptoir.
À l’étranger : paiement possible, frais à examiner
Les paiements sont annoncés sans frais en France comme à l’international, hors commissions de change et éventuels frais appliqués par des banques étrangères correspondantes. L’absence de frais de paiement ne signifie donc pas nécessairement que la conversion de devise est gratuite.
Avant le départ, vérifiez les plafonds, l’activation du paiement mobile et les règles prévues par votre contrat. Les modalités de retrait d’espèces ne sont pas précisées pour cette carte dématérialisée. Si vous prévoyez d’avoir besoin de liquide, ne la choisissez pas comme unique moyen de paiement.
Sécuriser la carte sans bloquer ses usages utiles
La gestion depuis l’application ou l’espace client permet de verrouiller et déverrouiller la carte en temps réel. Cette fonction peut être utilisée lorsque vous ne comptez pas payer pendant quelques jours ou lorsque vous suspectez une utilisation non autorisée. Vous gardez ainsi la carte inactive jusqu’à ce que la situation soit clarifiée, tout en pouvant la remettre rapidement en service.
- Activez ou désactivez les paiements en ligne selon vos besoins.
- Contrôlez séparément les paiements mobiles, notamment avant de prêter ou de remplacer un téléphone.
- En débit immédiat, tenez compte de l’interrogation du solde avant chaque transaction.
- En cas de fraude suspectée ou de smartphone perdu, contactez rapidement votre conseiller pour connaître la démarche adaptée, y compris une mise en opposition si nécessaire.
Un remboursement après un achat reste possible selon les règles du commerçant, comme avec une carte bancaire classique. Il est lié à la transaction initiale. Conservez donc le reçu, le numéro de commande et l’adresse e-mail utilisée lors de l’achat.
En cas de paiement refusé, vérifiez d’abord le verrouillage de la carte, les réglages de paiement en ligne ou mobile, le solde disponible et le plafond applicable. Ces contrôles permettent d’identifier rapidement un réglage bloquant avant de contacter la banque.
Particuliers et entreprises : ne pas confondre les deux offres
Pour un particulier, la carte virtuelle BNP Paribas répond à un besoin de paiement personnel, de mobilité et de contrôle au quotidien. La carte virtuelle professionnelle vise une autre organisation : elle sert aux achats de l’entreprise, aux paiements des fournisseurs et au suivi des dépenses des collaborateurs.
Dans ce cadre professionnel, une carte peut être générée manuellement ou intégrée à un outil d’e-procurement. Son numéro est à usage unique. L’entreprise peut encadrer l’opération avec une date de début et de fin, un plafond, un commerçant, un type d’achat ou une zone géographique.
Un service de pré-validation permet d’intervenir avant la génération de la carte. L’entreprise peut ainsi vérifier la dépense avant son émission et limiter les achats qui ne respectent pas le processus interne. Ce fonctionnement répond davantage à une logique de contrôle budgétaire qu’à un simple paiement en ligne.
La solution professionnelle propose aussi un reporting mensuel et détaillé, avec jusqu’à 10 références complémentaires par transaction. Ces informations facilitent le rapprochement comptable et l’imputation des dépenses.
Pour souscrire, modifier ou résilier une carte particulière, passez par l’application, la messagerie sécurisée ou un conseiller. Les clients peuvent joindre un conseiller au 3477. Les clients Banque Privée disposent du 3273 via Privilège Connect. Pour un besoin d’entreprise, contactez le chargé d’affaires afin d’adapter les règles de contrôle et l’intégration aux outils internes.

Partager cet article
Articles qui pourraient vous intéresser :
 Après opposition, votre nouvelle carte bancaire arrive en 3 à 8 jours ouvrés
 Carte bancaire bloquée après 3 PIN faux : au TPE, au distributeur ou après opposition, quoi faire ?
 Droits de douane aux États-Unis : la fin du seuil de 800 dollars change vos colis
 ASL Airlines : 32 kg maximum en soute, mais plusieurs motifs de refus à éviter