Comparer une assurance voyage exige quatre vérifications, surtout sur les exclusions
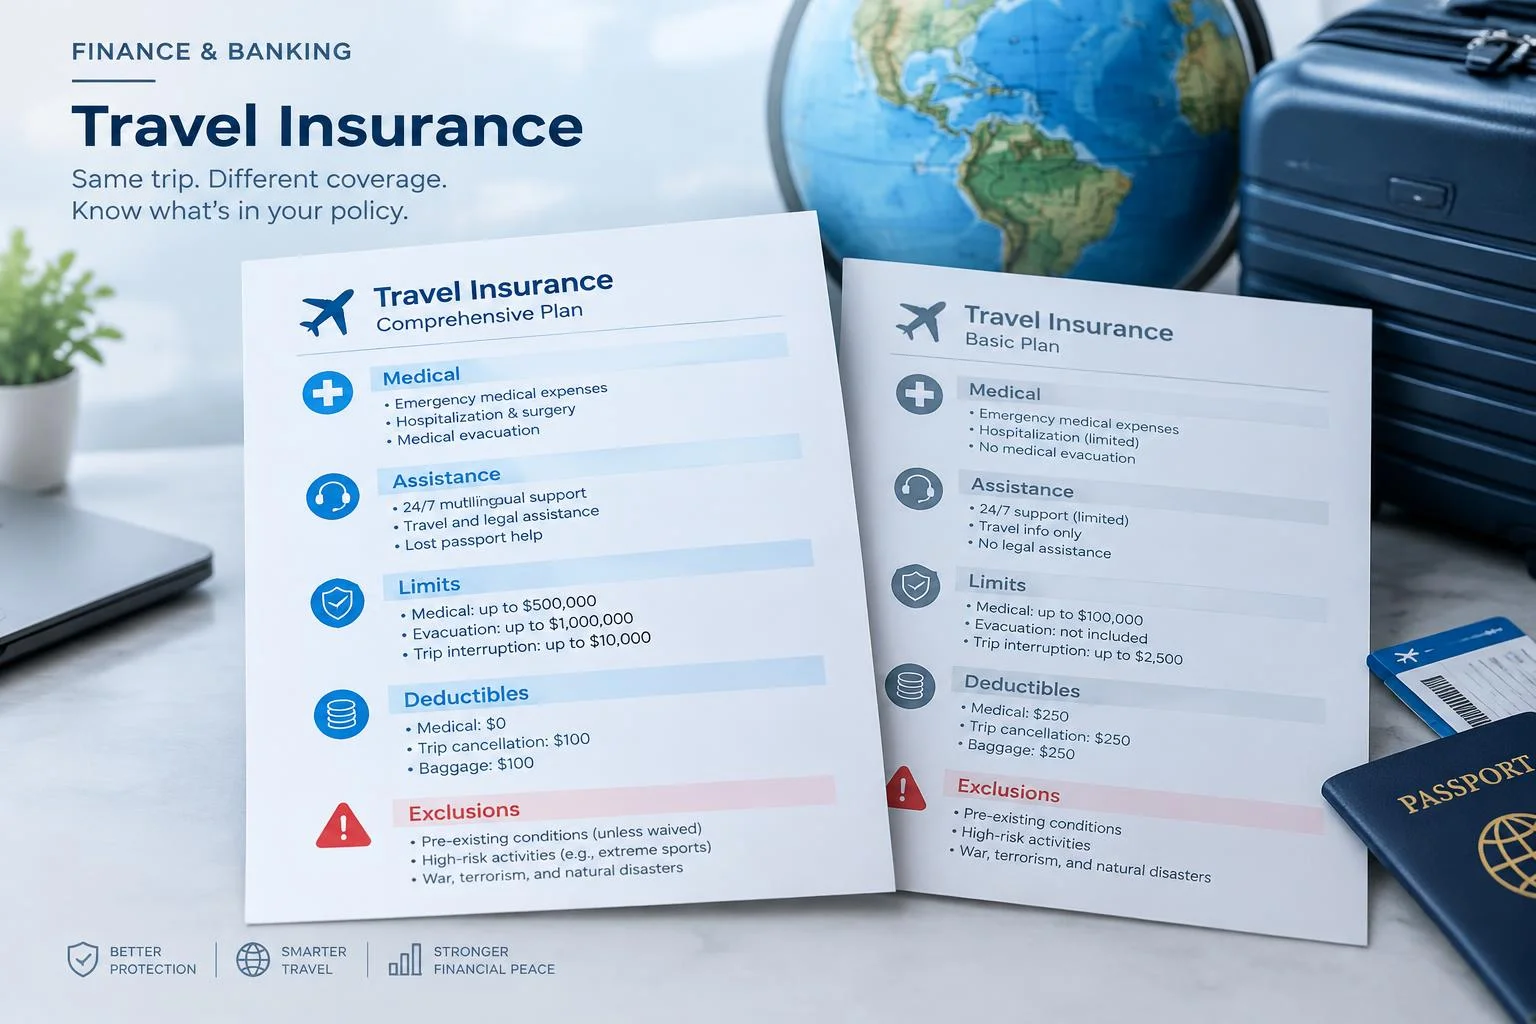
Comparer une assurance voyage ne revient pas à retenir le tarif le plus bas. Avant de partir, mettez les contrats face à face sur les frais médicaux, l’assistance, les plafonds, les franchises et les exclusions. Une garantie séduisante peut devenir inutile si la destination, l’état de santé ou les activités prévues ne correspondent pas aux conditions du contrat.
1. Commencez par le risque réel de votre séjour
La couverture adaptée dépend du pays visité, de la durée du séjour, des personnes assurées et du programme prévu. Les États-Unis, le Canada, le Japon, la Corée du Sud et l’Australie figurent parmi les destinations où les soins peuvent coûter cher. Dans ces pays, un plafond de frais médicaux de 300 000 € peut se révéler limité. Selon la situation, certains voyageurs recherchent plutôt 500 000 €, voire 1 million d’euros.
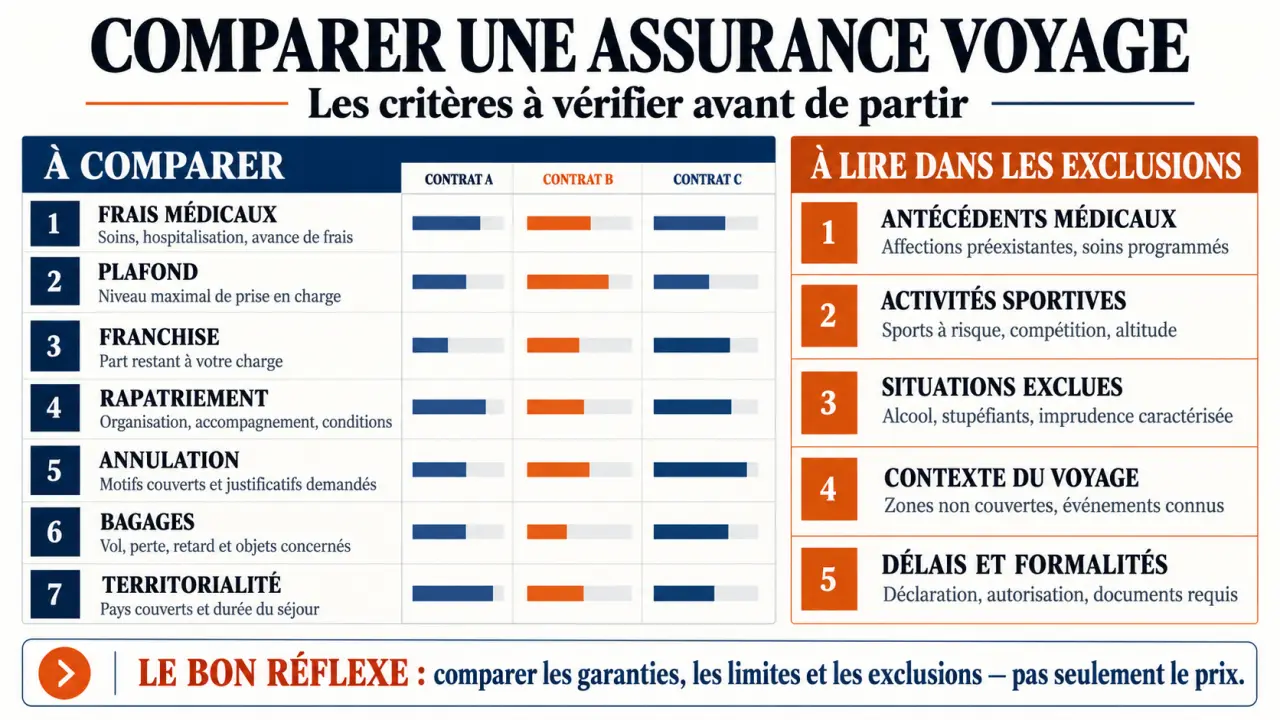
Vérifiez aussi la territorialité du contrat. Une assurance peut couvrir l’Europe, le monde entier à l’exception de certains pays, ou uniquement des séjours d’une durée déterminée. Une formule court séjour peut, par exemple, être limitée à moins de 90 jours. Un voyage de plusieurs mois, une escale prolongée ou une extension sur place peuvent donc sortir du champ de garantie.
| Élément à comparer | Question à poser | Point de vigilance |
|---|---|---|
| Frais médicaux | Quel plafond et quelle franchise ? | Les coûts locaux peuvent dépasser rapidement une couverture modeste. |
| Rapatriement | Qui organise et décide l’intervention ? | La décision relève généralement de l’assistance et de son avis médical. |
| Annulation | Quels motifs sont indemnisés ? | Un simple changement d’avis ou un empêchement non listé n’est pas couvert. |
| Bagages | Le vol, le retard et la détérioration sont-ils inclus ? | Les objets de valeur et les justificatifs peuvent être soumis à des limites. |
2. Comparez les garanties, pas seulement leur intitulé
Assurance, assistance et rapatriement ne désignent pas la même chose
L’assurance indemnise un préjudice dans les limites du contrat : annulation, bagages, responsabilité civile ou frais engagés. L’assistance organise une aide immédiate, par exemple une orientation médicale, une hospitalisation ou un retour anticipé. Le rapatriement sanitaire n’est pas un billet retour que le voyageur choisit librement. Il dépend de l’état de santé, des soins disponibles localement et de l’avis de l’équipe médicale de l’assistance.
Cette distinction compte lorsqu’une hospitalisation survient. Avancer des frais sans appeler le numéro d’assistance peut compliquer, voire empêcher, une prise en charge directe. Conservez ce numéro, le certificat d’assurance et les conditions générales sur votre téléphone, mais aussi dans une version accessible hors connexion.
Annulation, bagages et responsabilité civile : lisez les détails
Une garantie annulation fonctionne uniquement pour les causes prévues : maladie, accident, décès d’un proche ou événement grave, selon la formule. Certains contrats imposent des conditions précises, comme une hospitalisation d’au moins 3 jours pour certains motifs. Contrôlez aussi le délai de souscription. Souscrire après avoir réservé peut limiter l’intérêt de cette garantie.
Pour les bagages, comparez le plafond global, la franchise, les biens exclus et les règles en cas de retard. La responsabilité civile à l’étranger mérite la même attention. Elle intervient si vous causez un dommage à un tiers, mais ses montants, les activités couvertes et les exclusions varient fortement d’un contrat à l’autre.
3. Décryptez les exclusions avant de signer
Une exclusion désigne une situation dans laquelle l’assureur n’intervient pas, même si la garantie semble correspondre au sinistre. Elle peut concerner les maladies antérieurement constituées, l’aggravation d’une pathologie chronique, la consommation d’alcool ou de stupéfiants, certains sports, la conduite de véhicules, les séjours dans une zone non couverte ou le non-respect de recommandations officielles.
Ne vous contentez pas d’une formule vague comme « maladie préexistante non couverte ». Cherchez si l’exclusion porte sur tout soin lié à une affection connue, sur une aggravation imprévisible ou seulement sur les soins programmés. Pour une affection longue durée, demandez une clarification écrite avant de souscrire et vérifiez si une déclaration médicale est nécessaire. La portée réelle d’une garantie se trouve dans les conditions contractuelles.
Un plafond médical élevé ne protège pas d’un refus si l’hospitalisation découle d’une activité non couverte ou d’une pathologie expressément exclue. La lecture des exclusions permet donc de repérer les situations dans lesquelles le contrat ne jouera pas. Examinez aussi les clauses liées à la durée du séjour, à la territorialité et aux conditions de souscription.
Pour apprendre à lire une franchise, une clause de territorialité ou une limitation d’indemnisation, il peut être utile de mieux comprendre ses contrats sur revue assurance avant de comparer plusieurs devis.
4. Vérifiez les couvertures déjà disponibles et préparez le sinistre
Une carte Visa Premier ou Gold Mastercard peut inclure des garanties voyage, mais elles ne sont ni automatiques dans tous les cas ni identiques d’une banque à l’autre. Le paiement du séjour avec la carte peut conditionner l’activation de certaines protections. Consultez la notice d’assurance, la durée maximale couverte, les personnes bénéficiaires, les plafonds et les exclusions avant de renoncer à une assurance complémentaire.
En Europe, la carte européenne d’assurance maladie peut faciliter l’accès aux soins dans les systèmes publics de l’UE, de l’EEE, du Royaume-Uni ou de la Suisse. Elle ne remplace toutefois pas une assurance voyage. Elle ne couvre pas le rapatriement et ne garantit pas l’absence d’avance de frais, notamment dans le secteur privé. Hors Europe, l’Assurance maladie peut rembourser selon les tarifs français, ce qui peut laisser un reste à charge important.
La checklist utile avant le départ
- Comparez les plafonds de frais médicaux, les franchises et la prise en charge directe.
- Contrôlez la durée maximale du séjour et tous les pays inclus dans la territorialité.
- Lisez les exclusions médicales, sportives et liées aux activités professionnelles.
- Vérifiez les motifs réels d’annulation et le délai de déclaration d’un sinistre.
- Enregistrez le numéro international d’assistance et conservez les factures, rapports médicaux et preuves d’achat.
En cas de refus de prise en charge, demandez le motif précis et la clause contractuelle invoquée, puis rassemblez vos justificatifs. Une réclamation écrite auprès de l’assureur constitue la première étape. Si le désaccord persiste, le Médiateur de l’assurance peut être saisi. Cette préparation transforme la comparaison en protection concrète, plutôt qu’en simple achat avant le départ.
- Comparer une assurance voyage exige quatre vérifications, surtout sur les exclusions - 21 octobre 2026
- Trading financé : utiliser le capital d’une prop firm pour construire un revenu complémentaire réel - 2 octobre 2026
- Devises au Cambodge : comment jongler entre dollars et riels pour optimiser votre budget - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 APRIL à Tours : trouver le bon contact, demander un devis et vérifier les points clés avant de souscrire
 Tax free en boutique : 100 € TTC, BVE et les erreurs qui bloquent la détaxe
 Assurance voyage BoursoBank : 180 jours de couverture, paiement à 50 % et exclusions à contrôler
 Hospitalisation, bagages, carte bancaire : les bons réflexes avec l’assurance voyage La Banque Postale