Panne carte bancaire 2025 : un paiement refusé peut pourtant créer un doublon
La panne de carte bancaire du samedi 30 août 2025 a entraîné des refus de paiement et des retraits impossibles pour de nombreux clients en France. L’incident a directement concerné le Crédit Mutuel, le CIC et Monabanq, avant un retour progressif à la normale dans la soirée. Si une opération réalisée pendant la panne reste incertaine, vérifiez d’abord son statut avant de la recommencer.
Les horaires et l’ampleur de la panne du 30 août 2025
L’incident monétique a commencé à 17h20. Des clients ne parvenaient plus à régler leurs achats par carte, à retirer des espèces ou à accéder à certains services numériques. Plus de 5 000 signalements sur Downdetector ont été enregistrés, signe que les difficultés ont rapidement touché de nombreux utilisateurs en caisse et devant les distributeurs.
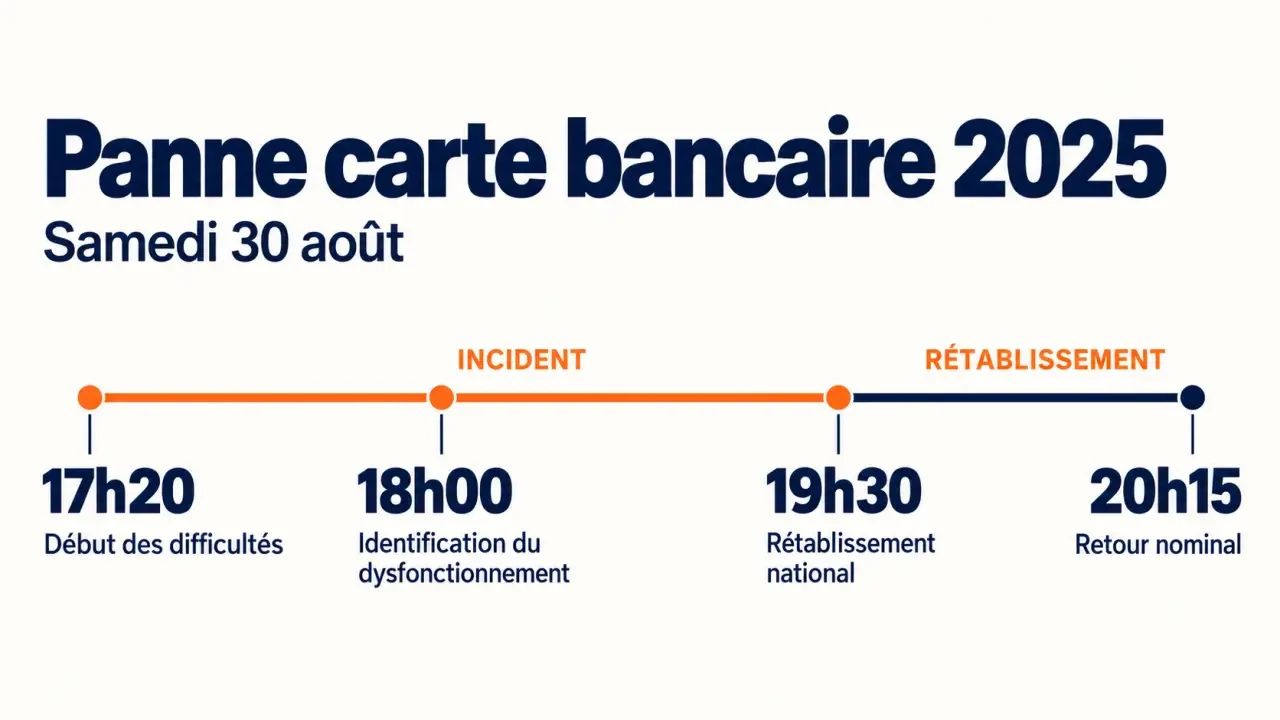
La cause technique a été identifiée à 18h00. Les équipes informatiques ont alors engagé les opérations de correction. Le service a été rétabli au niveau national à 19h30, puis le fonctionnement est redevenu entièrement nominal à 20h15. La phase principale de l’incident a donc duré 2 heures et 10 minutes. Certains accès aux applications et certaines opérations ont toutefois pu rester perturbés après le retour des paiements.
| Moment | Événement |
|---|---|
| 17h20 | Début des difficultés sur les paiements et les retraits par carte. |
| 18h00 | Identification du dysfonctionnement interne et lancement de la résolution. |
| 19h30 | Rétablissement du service à l’échelle nationale. |
| 20h15 | Retour à un fonctionnement nominal. |
Banques et services directement concernés
Les établissements directement associés à la panne sont le Crédit Mutuel, le CIC et Monabanq. L’incident concernait 16 fédérations du Crédit Mutuel et pouvait toucher environ 14 millions de clients. Cette information ne signifie pas que toutes les cartes bancaires en France étaient concernées. Il faut distinguer les banques directement touchées des difficultés isolées pouvant survenir avec une autre carte, un autre réseau ou un terminal de paiement.
| Établissements directement concernés | Services pouvant être perturbés | Conséquence visible pour le client |
|---|---|---|
| Crédit Mutuel, CIC, Monabanq | Paiement par carte | Transaction refusée sur un TPE, y compris en sans contact. |
| Crédit Mutuel, CIC, Monabanq | Retrait d’espèces | Demande refusée ou retrait impossible au distributeur automatique. |
| Crédit Mutuel, CIC, Monabanq | Application et espace client | Accès dégradé, consultation difficile ou historique retardé. |
| Crédit Mutuel, CIC, Monabanq | Virements et services en ligne | Opération temporairement indisponible ou statut incertain. |
Pour un commerçant, un refus pendant cette panne ne signifiait pas forcément que la carte était bloquée, que le plafond était atteint ou que le compte était insuffisamment approvisionné. Le terminal de paiement électronique pouvait simplement ne pas recevoir la réponse nécessaire à la validation. Proposer un autre moyen de règlement permettait alors d’éviter une succession de tentatives inutiles.
Pourquoi les paiements et les retraits ont été refusés
Le rôle des serveurs d’autorisation
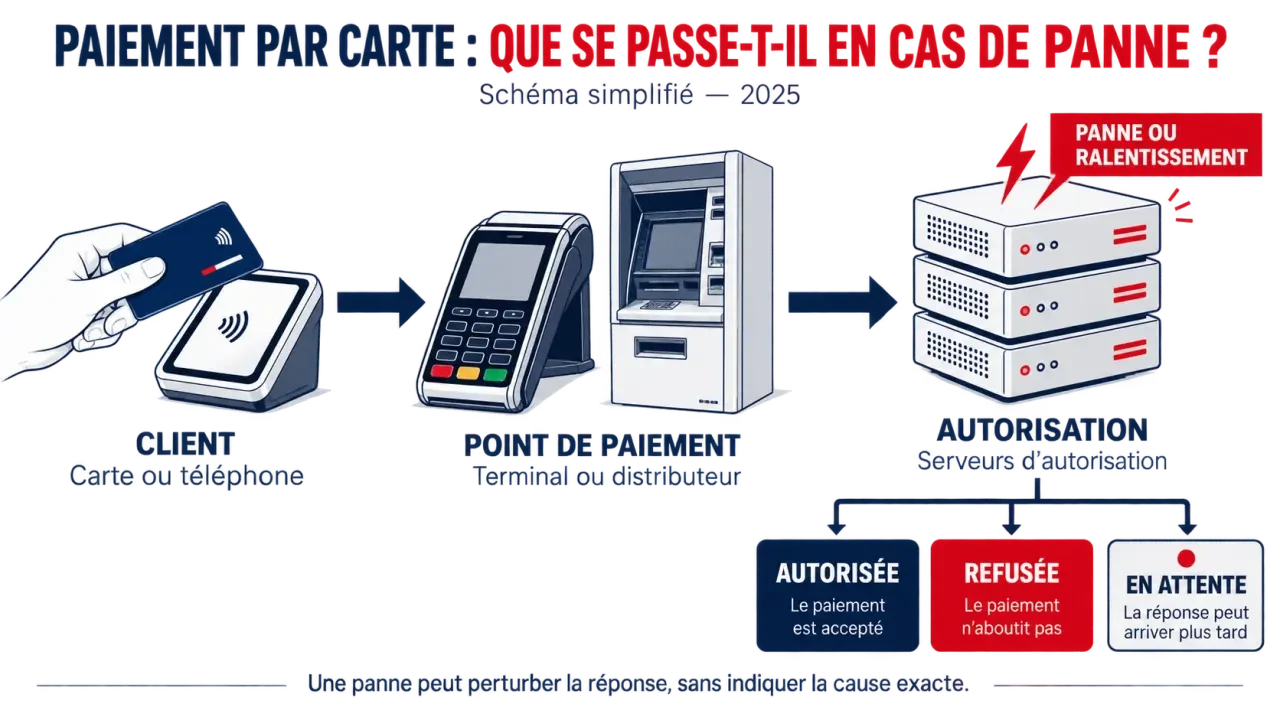
Un paiement par carte ne dépend pas uniquement de la lecture de la puce ou du sans-contact. Le TPE du commerçant, ou le distributeur automatique de billets, transmet une requête à des systèmes d’autorisation. Ceux-ci vérifient notamment la légitimité de la transaction, la disponibilité des fonds et certains éléments liés à la lutte contre la fraude. Ils renvoient ensuite une réponse, avec une autorisation ou un refus.
Le 30 août, une fonction interne de ces serveurs d’autorisation a rencontré un dysfonctionnement. La validation normale de transactions potentiellement réalisables n’a donc pas pu s’effectuer. Les éléments communiqués indiquent qu’il s’agissait d’un incident informatique interne, sans lien avec une cyberattaque. Un refus de carte pendant cette période ne permettait donc pas, à lui seul, de conclure à un piratage du compte bancaire.
Une infrastructure commune à plusieurs usages
Un paiement, un retrait et la consultation d’une opération semblent être des actions distinctes. Elles reposent pourtant sur des échanges de données, des contrôles en temps réel et des systèmes qui mettent en relation la demande du client, la banque émettrice et le point de vente. Lorsqu’un maillon central devient indisponible, les conséquences peuvent dépasser la caisse du commerçant.
L’incident pouvait ainsi compliquer la consultation de l’historique, retarder un virement ou laisser une autorisation en attente. Cette chaîne technique explique pourquoi une carte pouvait fonctionner normalement avant la panne et être refusée quelques instants plus tard. Le problème ne venait pas nécessairement de la carte elle-même.
Après un refus ou un retrait incertain : les vérifications à faire
Lorsqu’une carte est refusée dans un contexte de panne, évitez de recommencer immédiatement plusieurs fois la même opération. Un paiement peut apparaître comme refusé tout en ayant généré une demande en cours de traitement. Multiplier les essais, puis régler avec une autre carte, augmente le risque de voir plusieurs autorisations ou débits apparaître temporairement.
- Conservez le justificatif du terminal, du distributeur ou de la commande en ligne, même s’il indique un refus.
- Notez l’heure, le montant et le commerçant. Ces informations facilitent l’identification de l’opération dans l’historique.
- Consultez l’application bancaire dès que l’accès est rétabli. Vérifiez la différence entre une opération en attente et un débit effectivement comptabilisé.
- Ne relancez pas un paiement identique tant que son statut n’est pas clair, sauf si le commerçant confirme qu’aucune transaction n’a été transmise.
- Contactez le service client si un montant est débité sans achat validé, si un retrait est comptabilisé sans délivrance de billets ou si l’anomalie persiste.
Un retrait non délivré demande une vérification spécifique. Si le distributeur ne remet pas les billets alors que le montant semble apparaître sur le compte, gardez l’heure, le lieu et, si possible, la référence du DAB. La banque pourra rechercher la trace technique de l’opération et procéder à une régularisation si le retrait n’a pas été effectivement servi.
Un paiement refusé doit aussi être distingué d’un débit définitif. Une opération peut rester visible temporairement avant d’être annulée ou régularisée. À l’inverse, deux opérations peuvent apparaître après plusieurs tentatives. Les justificatifs et les horaires permettent de comparer les mouvements avec les achats réellement effectués.
Prévoir une solution de secours sans multiplier les risques
Cette panne a montré qu’une carte fonctionnelle peut devenir inutilisable lorsque l’infrastructure d’autorisation est indisponible. Pour les dépenses courantes, il est prudent de ne pas dépendre d’un seul moyen de paiement. Une seconde carte, idéalement rattachée à un circuit distinct, un peu d’espèces pour les achats urgents et des plafonds de retrait connus offrent une solution de repli.
En déplacement, prévoyez également un moyen de régler un parking, un péage, du carburant ou un transport si le paiement électronique est refusé. Il n’est pas nécessaire de conserver beaucoup d’espèces. L’objectif est de pouvoir faire face à une interruption temporaire, sans multiplier les opérations ni contourner les règles de sécurité bancaire.
Après le retour à la normale, prenez quelques minutes pour rapprocher vos reçus et votre historique de compte. Cette vérification permet de repérer un double débit, une opération restée en attente ou un retrait litigieux. En cas de doute persistant, contactez le conseiller bancaire ou le service client avec les références précises de la transaction.

- Carte virtuelle Fortuneo : créez un numéro temporaire, mais vérifiez les limites - 22 octobre 2026
- Panne carte bancaire 2025 : un paiement refusé peut pourtant créer un doublon - 21 octobre 2026
- Carte virtuelle BNP Paribas : une carte disponible immédiatement et réglable en temps réel - 20 octobre 2026